常见分布式系统 投资框架2018:市场之心,始终是燥动不安的(9)
电脑杂谈 发布时间:2018-02-20 08:59:15 来源:网络整理有时候公司公布了一个重大的好消息,虽然尚未对目前的业绩造成影响,但是市场如果认为会显著提升未来的业绩增长,它的估值随之也会被提升。
腾讯的这个案例是非常有代表性的。
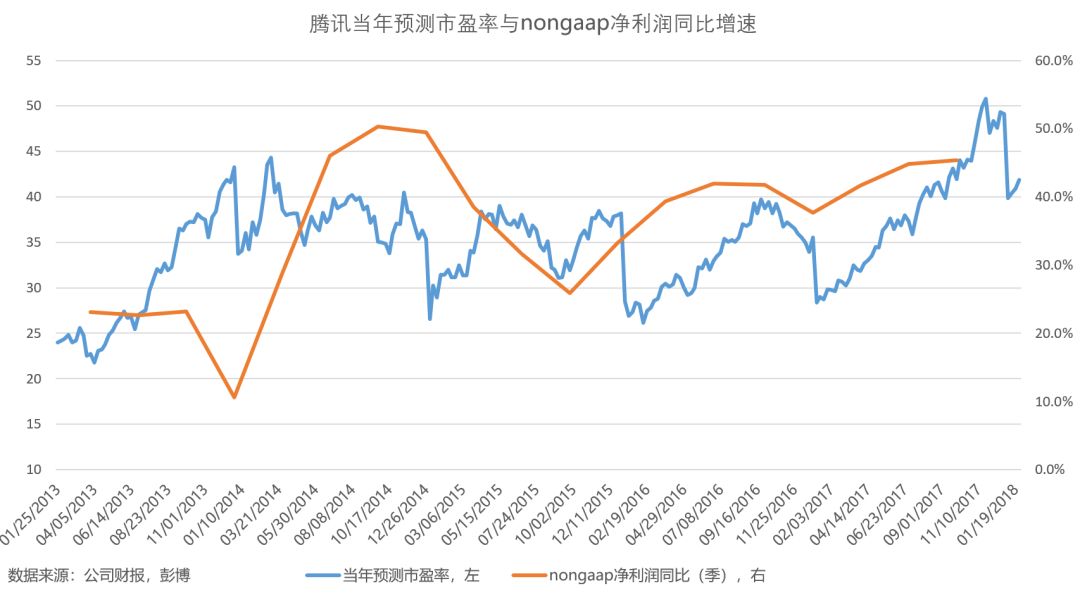
市场给公司估值的这种逻辑,蕴含着股价暴涨和崩盘的秘密。
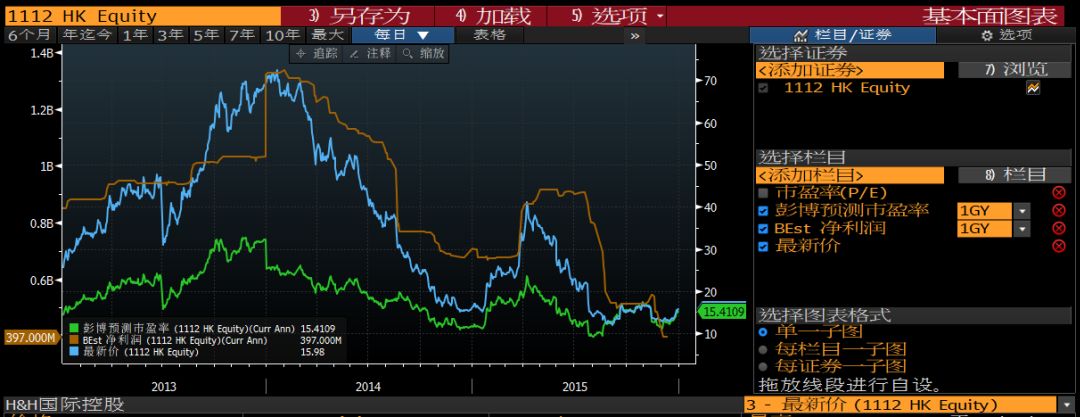
下面这幅图是合生元三年的股价走势图,白色的线是彭博统计的跟踪合生元的最有影响力的分析师对当年利润预测的平均值,2013年底股价最高到了70元,当时分析师预测当年净利润超过13亿港元,市场给的当年估值约32倍,随着它的下跌,分析师给的净利润预测快速下滑,到2015年底时调到当年4.8亿,分析师同时不断下调估值,市场上公司估值跳水式下跌,最低不足10倍,同期股价从70一路暴跌到13。
总结一下,股价跌,净利润预期下跌,估值随之下跌,然后带动股价再跌,然后再循环 。
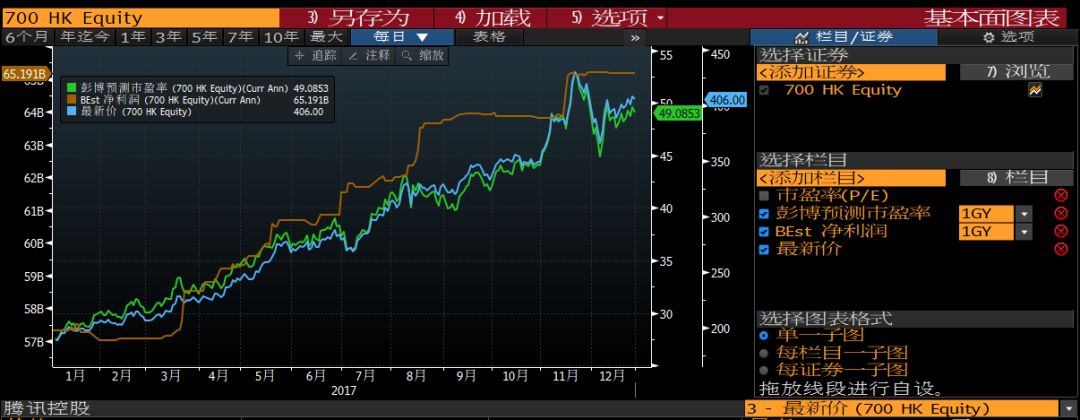
再看一个一年期的案例,腾讯2017年全年股价上涨超过一倍,随着它的上涨,分析师对全年净利润的预测随着调升,从580亿一路上调到650亿元,并反复调升它的估值,市场给的估值最终从27倍也一路狂涨到49倍。
总结一下,股价涨,净利润预期上涨,估值随之上涨,然后带动股价再涨,然后再循环。
每一轮大牛市走到最后,都涨得难以置信,而每一轮大熊市走到最后,都跌得尸横遍野,认真研究这两幅图背后的逻辑,你就能找到答案。
估值的这种逻辑,很好地证明了索罗斯提出的“反身性原理”,反身性原理是说证券市场表现与现实之间互相影响互相加强,并最终走向崩溃,我把这一类的反身性称为第一类反身性,后面我还会介绍第二类反身性。
以上所绘制的PE走势图,对于我们判断股票当前估值是贵了,还是便宜了有重要参考价值。
在这里要说明一下,绘图计算PE时,所采用的业绩因子E 有很多种算法,例如TTM,本年度预测,未来十二个月预测等 ,各有各的道理和利弊,本文统一用彭博分析师最新本年度一致预期来计算,这种方法带来的问题是每到新的一年,曲线就会出现一个很不平滑的断层,对那些高速增长的公司来说显得尤其突出,但这并不影响我们的判断,只是我们观察PE区间的时候,要以年为一个区间来看才比较好。
PE曲线的使用有几点注意事项:
1.它比较适合经营相对稳定的公司,尤其是蓝筹公司 ,有些公司业绩大起大落,那就不太适用,或者说参考意见就没那么大。
2.它适合那些主要用PE来估值的公司,例如消费行业的公司,有些行业如有色、地产,它主要用PB或者NAV来估值,那么就不太适合,或者说你非要用的话,所呈现的规律有自己非常独特的特点,需要自己总结。
以铁矿石龙头必和必拓为例,2011年,股价很高,但是当年PE低到只有五六倍,而2015和2016年股价暴跌的时候,PE反而非常高。

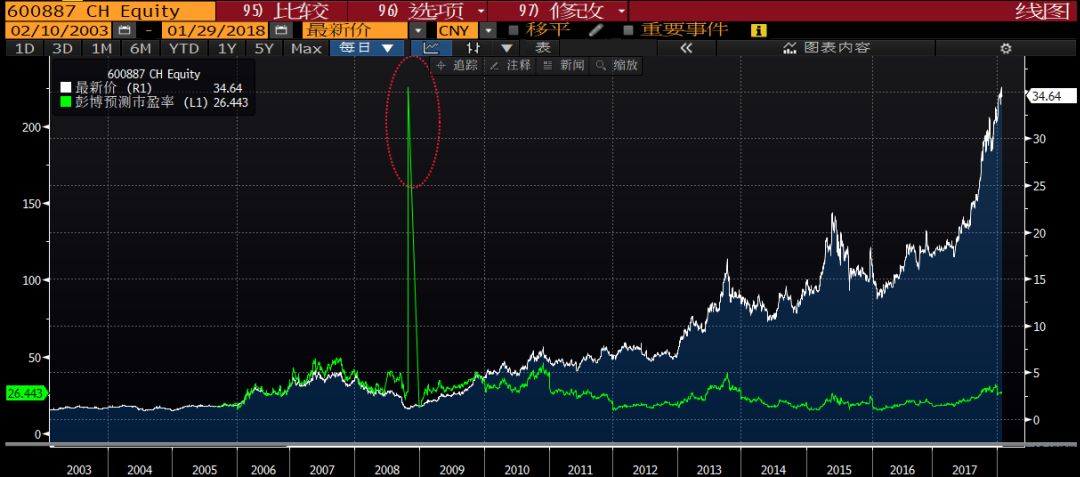
3.有时候公司业绩大幅下滑,甚至亏损,这时PE线就会出现一个高点,进行估值判断的时候,要排除这种噪点,如下面伊利这张图,2008年由于受三聚氰胺事件影响,业绩跳水,结果当年PE就出现了一个峰值,经营过了大半年才重回正轨,PE走势也才恢复正常。
4.市场给公司的估值除了公司的基本面,还受到别的一些因素的影响,比较显著的是市场整体估值,如果市场整体大涨或大跌,大部分公司的估值也会同趋势发生变化,因此把公司的PE走势和市场整体的PE走势叠加在一起分析,会让我们更清楚地判断大盘走势对公司估值的影响,下面这张图是腾讯PE和大盘PE的对比图。

研究PE曲线,要重点研究它的顶和底,发生了什么事,要做出合理解释。
另外,要有区间的概念,它一般在一个区间内相对稳定地移动,如果突破了某个区间上升或下跌到一个新的区间,这是一件很严重的事情,我们要认真研究到底发生了什么事。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-86179-9.html
-
 耿湋
-
三矢雄二
真不是个东西
-
阿龙
房子又买不起
 蓝月亮洗衣液区域经销商代理商价格表
 基于区块链的分布式云计算简介
 34064653的博客
 已无实体 家居“新零售”究竟是什么 卫浴企业能否赶上?