常见分布式系统 投资框架2018:市场之心,始终是燥动不安的(14)
电脑杂谈 发布时间:2018-02-20 08:59:15 来源:网络整理市场是有情绪的,我分为贪婪、平和以及恐惧三种,在它越来越贪婪,或者越来越恐惧的过程中,它就会做出非常不明智的决定,而且这种决定最终一定会导致崩溃,然后又开始新一轮的循环,这是受人性驱动的,没有办法避免。
我们经常观察它的情绪变化,意义非常重大,一方面能让我们避免损失,另一方面也为我们的投资创造良好的机会。
总的来说,我们不但要非常认真地研究公司的基本面,同时还要认真研究市场,并从研究市场的波动中更好地理解公司的基本面。
作为一名投资者,在这么高效的市场里,如何才能有超额收益,我认为,只有我们比一般投资者对基本面和市场的理解更加深刻,才有这个可能。
03投资者(投资决策)
“我”的投资决策是在深刻理解基本面、市场和宏观基础上所做的决定,我就不分内部外部,而是合在一起进行讨论了。
这个投资框架的核心就是“变化”,在这章里我讨论两个变化,一个是投资时如何聚焦于“变化”进行决策,二是投资者自身的“进化”。
一、聚焦“变化”
投资确实是一件非常复杂的事情,涉及很多方面,而且持续变化,我的方法论是全面考虑,都保持相当的深度,研究中,要反复问自己一个问题:这么多因素,哪些发生了变化?变化整体上是有利的还是有害的?如果是有利的,是否足够锐利?为什么呢要这么做呢?我觉得市场很多聪明人,对于这家公司做了非常多的研究,对于比较稳定的,也就是变化不大的东西,已经认识很深刻了,只有那些还在变的东西,大家一时看不清楚,只有我研究比他们更有深度,我才可能有一定的优势。
我用一个具体的案例来探讨我的这个投资哲学,去年年中投资平安,现在看应该是比较成功的。
我就按我以上介绍的框架逐一分析,分析的很多内容其实我在之前的章节中已有阐述。
1、基本面
从保险密度和保险深度等指标对标国际中等收入国家看,国内保险业发展空间巨大,保障型险种的黄金时期才刚刚开始。
平安是家全牌照的金融集团,平安寿险是集团的核心,近年积极中长期保障型产品,在寿险行业中遥遥领先,平安银行近年转型零售银行比较顺利,值得关注,互联网金融中陆金所发展较好。
护城河很深,能一站式满足客户需求,交叉销售数据良好,但还处于初期,未来有待继续观察。
进化力很强,积极布局四大生态圈:金融服务、医疗健康、汽车服务、地产金融,并取得了很大进展,这是平安集团未来最有想象力地方,我觉得如果平安值得长期持有,这是一个非常重大的逻辑,但是市场对此目前并没有太多共识,而这个逻辑是否成立,也有待继续观察。
寿险业务以前一直是重资产业务,原因是卖保险需要消耗资本金,如果不补充,则严重影响业务扩张。
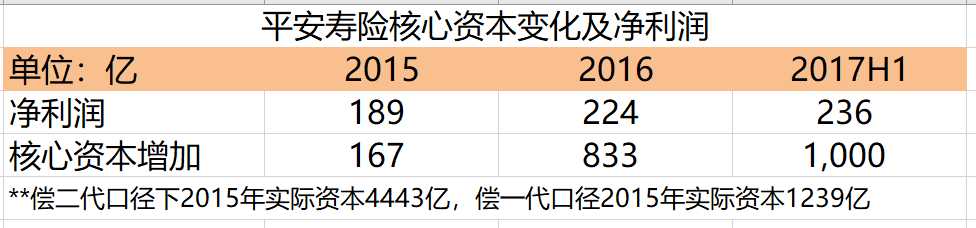
2016年实施偿二代会计准则,偿二代较偿一代最大的改变是,已销售的保险产品(主要是中长期的保障型产品)未来的利润可以折现回来补充核心资本,下图是平安寿险净利润与核心资本增加的关系,2015年净利润189亿,核心资本增加了167亿,而实施偿二代的2016年,净利润224亿,核心资本增加了833亿,2017年上半年更厉害,净利润236亿,核心资本增加了1000亿,可见,核心资本的增加不再依赖于当年净利润的增长(另外还可以发行次级债和可转债增加核心资本),这是一个惊天巨变,寿险的商业模式从重资产模式转变为轻资产模式,保险公司保险(中长期保障型险种)卖的越多,它的核心资本就增加得越多,然后就可以卖更多的保险,核心资本也就继续增加。
这是一个堪称完美的商业模式,由于平安在所有寿险公司里,它的中长期保障型产品所占比重最大,因此它是最大的受益者。
保险公司是在2016年开始采用偿二代,但是市场完全没反映,2017年3月公布16年年报后,直于5月市场才才开始小幅上涨,我们买的时候,看各种报告,很少分析师会提出商业模式重大改变这个问题。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-86179-14.html
-

-
孙鑫
这种酒就是骗骗小孩子的
-
-
益桑美朵
从去年开始不再喝了
-
王欣阳
他的声音真的很棒
 哪种深层雨林系统易于使用?
 Windows7系统安装桌面主题教程
 mysql储存过程中使用临时表
 我国计算机的发展历程
但美国不会舍生忘死来为台湾拼命