常见分布式系统 投资框架2018:市场之心,始终是燥动不安的(16)
电脑杂谈 发布时间:2018-02-20 08:59:15 来源:网络整理有一个情况特别值得重视,据最近《香港经济日报》报告,以陆金所为首的四家互联网金融子公司今年打算上市了,而且预估总市值达到812亿美元,我们通过投行了解了一下,报道是有一定根据的,1月29日平安公告已提交平安好医生于港交所上市的申请,投行说预估值正是报导所说的50亿美元。
我把融公司所做的估值列表作了一个比较。
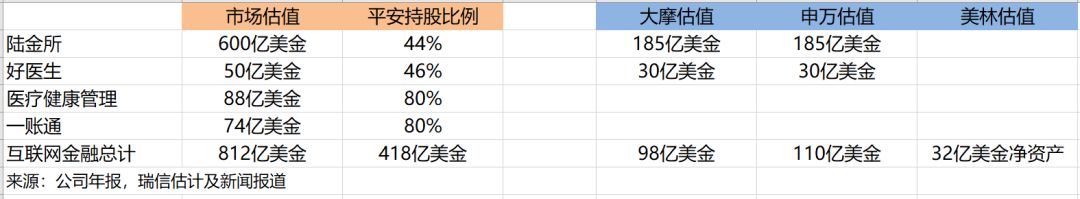
大摩、申万、和美林所作的估值分别是98亿、110亿和32亿美元,与传闻的估值418差异很大,如果这几家公司今年能够顺利上市,而且估值不错的话,肯定会对平安集团的估值有重大影响。
同时,418亿美元与集团EV(7391亿元)比一比,是1比2.8的关系。
融集团会有一定的风险折价,看大行报告,折价率一般是15%至25%,但是,目前平安内部各子公司的发展呈现同良好的协同效应,未来折价幅度有可能减少,甚至溢价。
看了多份大行最新研报,除了传统的分步法,还有一种简明扼要的估值方法,就是直接给集团的EV估个倍数,中金等几个大行就是这么估的,有些直接就给两倍。
(2)观察市场情绪:
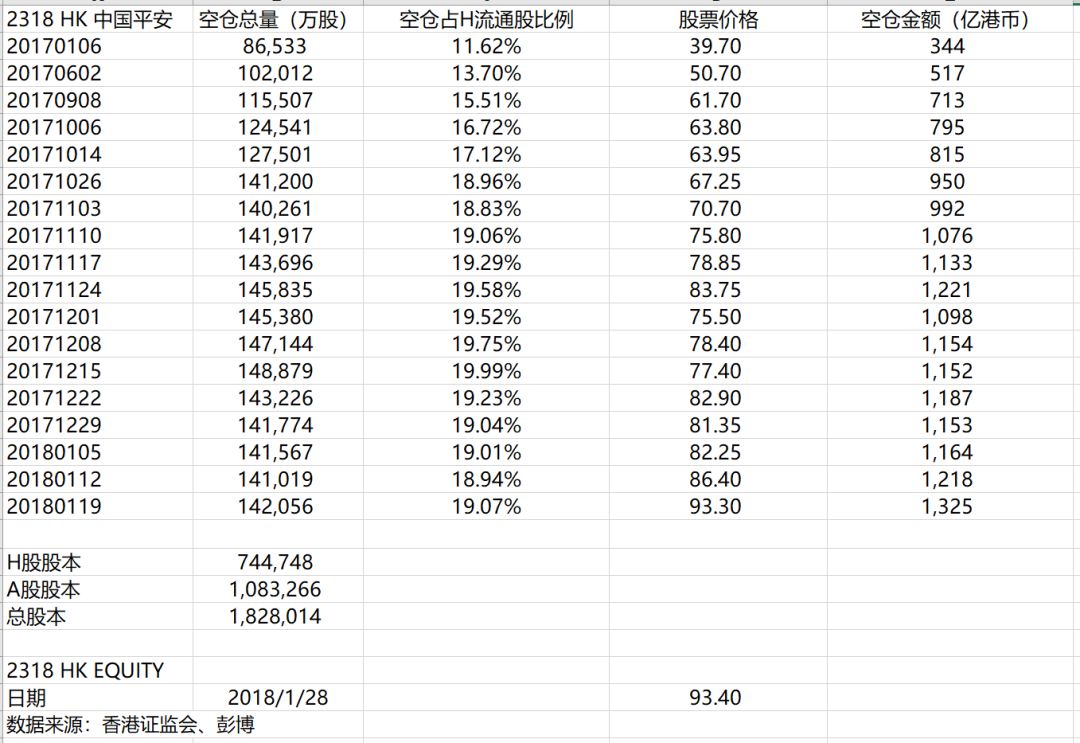
2017年六月时,市场的空仓比例为13.7%,已经是很高了,说明市场并没广泛认同平安,我因此觉得是好的买点,股价涨了这么多,空仓比例居然增加至19%,这个现象值得继续深入研究。
(3)key point数据
我觉得市场会非常关心这几个数据:
寿险NBV增速,只要它有好的增长,EV也会有好的增长。
集团交叉销售数据,如果不错,平安金融生态会得到更强认同,有利于提升估值。
以陆金所为首的互联网金融公司IPO及上市后的市值,可能对平安的估值有重大影响。
6、宏观与证券市场
2017年各地房屋销售良好,尤其是三四线城市,市场曾经非常担忧的三四线政府的借债以及地产商的债务问题得到了很大的缓解,另外,供给侧改革,产能削减,资源价格涨得很快,很多资源类的大国企的债务问题顺利解决,总体而言银行资产质量有较大的提升,整个国家的金融系统性风险下降,利好金融股估值,尤其是保险股。
根据投资框架分析完毕,聚焦点是平安的各种重要变化,小结一下,其中最重要的变化是:
1.“偿二代”的实施,平安商业模式发生重大改变,从重资产模式转为轻资产模式,同时导致股市集资的可能性降低,分红率可能上升。
2.国债利率上升,可能引发2018、2019年准备金的释放,从而增加利润。
其中最重要的是第一点,这个变化是非常锐利的。
最主要风险是:
1.政治风险。
2.偿二代会计准则调整,由于偿二代有点过分宽松,可能会导致寿险公司过分放大杠杆经营,因此我预计三五年内有可能会做些适度调整。
3. 意外集资。
4.国债利率大幅下行。
5.股市大跌。
去年五月做研究,觉得投资理由是比较充分的,现在股价涨了这么多,很多逻辑已被市场逐步接受了,可能就未必就一个最好的买点了。
我这里只是想和大家分享一种投资哲学,而不是为了推荐股票。
这个投资框架最关心的是变,有人会说,巴菲特最关心的是不变,所谓不变是指找到那些竞争力强大、增长稳定的好公司,不变不是比变更容易把握吗?其实这个框架所关心的“变”,内涵很丰富,其中对“证券市场(股价)”变化的分析,可能适合各种理念的投资,而对“基本面”变化的分析,由于我选择的角度是“护城河”和“进化力”,就特别适合价值投资理念。
之所以要分析各种“变”,是为了能够更好地找到那些竞争力强大、增长稳定,也就是“不变”的好公司,不过,方法论方面比传统的价值投资分析方法增加了一些新的思考的维度。
第一.首先,什么样的公司能够拥有非常强大的护城河,通过分析几个榜单,我们总结了其中的一些规律,那么选股就应该在有这种特征的企业里进行选择,才能提高我们成功的概率。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-86179-16.html
-

-
清江
那还不感觉用鱼雷
 win7电脑重装系统后没有声音,重装多少次也没用
 如何恢复win7电脑的打开方式?如何恢复Win7计算机的打开模式
 基于零的物联网技术学习教程(从入门到精通)
 冷暖空气 江都ç
千千