常见分布式系统 投资框架2018:市场之心,始终是燥动不安的(15)
电脑杂谈 发布时间:2018-02-20 08:59:15 来源:网络整理保险的会计准则实在太复杂了,能弄懂的人很少,而且保险十年没怎么涨了,市场对它非常冷漠。
商业模式的改变,引发了下一个很重要的变化。
2、上市公司与市场
上市后中国平安历史上多次集资,2011年至2014年平安H股累计配股融资565亿港币,A股转债融资260亿,而2008年初还曾抛出1600亿再融资计划,把投资者吓得魂飞魄散,还好最后放弃了。
这么频繁的融资令投资者望而生畏。
随着偿二代的实施,公司的核心资本大幅增加,公司再次市场集资的意愿大幅下降了。
另外一个大的改变是,平安的分红率有望大幅增加,这是马明哲在2017年六月向投资者承诺的,2016年前平安的分红率在18%左右,2016年提升到22%,2017年上半年分红比16年同期增加了150%,公司分红率的目标有传是30%,不知道2017年能否实现,如果能够实现,市场给平安的估值可能会有一个不小的提升。
3、上市公司与宏观
十年期国债利率自2014年初约4.7%高位一直下行,直至2016年11月,当时最低约为2.6%,之后上行至今,最新利率约3.95%,根据保险会计准则,2016年全年补提合同准备金289亿,2017年预计补提约180亿,从而大幅减少了当年利润。
如果2018年国债利率保持目前水平,2018年就不必补提合同准备金,而是要释放约150亿,从而大幅增加2018年全年利润,当然这只是一个会计处理的问题。
利率上升,导致债券价格下调,对净利润影响多大呢?平安寿险投资的证券主要分三类,据2017年中报,第一类为“持有到期”,总额8469亿,主要是债券和理财产品等,债券价格涨跌对当期损益没有影响,第二类为“可供出售”,总额6163亿,包括债券和股票等,只有出售才产生影响当期损益,第三类是“以公允价值计量且变动计入当期损益的金融资产”,包括债券和股票等 ,债券的价格涨跌能直接影响当年的当期损益,但是总额只有553亿,因此,债券价格下跌对净利润影响是很小的。
重大人事变动后的保监会会进一步贯彻“保险姓保”,监管逐步趋严,出台的134号文规范近年来乱象丛生的快返型产品,对行业影响较大,相对于言,平安多年前就转型做长期保障型产品,冲击相对较小,而且还有机会进一步扩大市场份额。
4、上市公司与股东
平安历史上的一些股权转让曾引发一些风波,不排除有些隐性风险。
5、证券市场(股价)
(1)PEV估算
平安集团17年每股EV(公允价值)预计为45.5元,现价75元,PEV(价格/每股公允价值)约为1.65倍,如果2018年EV增长两成,则PEV约为1.37倍。
市场是如何给平安估值的呢?现在大行普遍是把平安各子公司的估值加总,然后打一个折扣,给出目标价,然后用这个目标价再来计算相当于多少倍的PEV。
我们先看平安的PEV曲线。
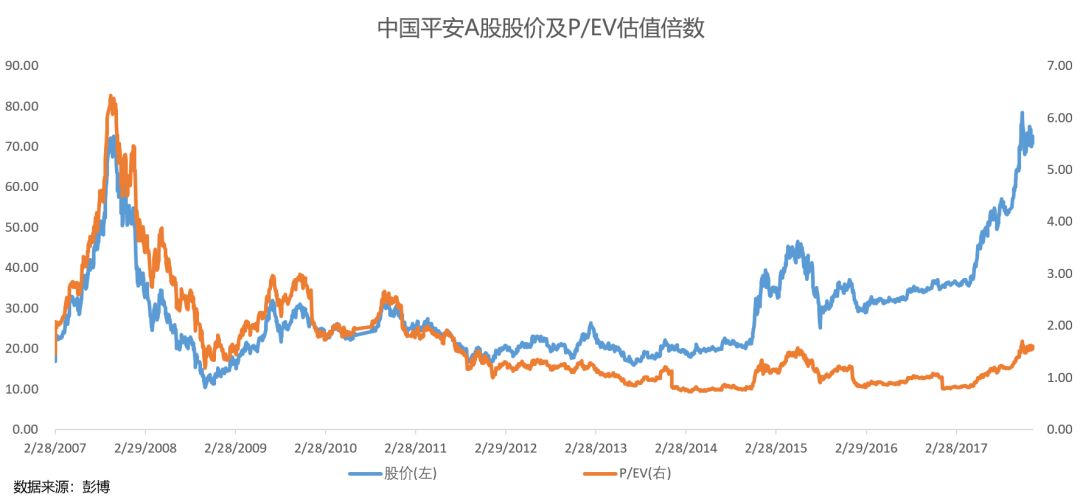
历史上PEV 最高约7倍,后来持续走低,最低时曾跌破一倍,偿二代后,平安商业模式发生巨变,坦率说,我认为过去的走势已经不太具有参考价值了。
寿险是集团最核心的资产,我们比较了平安寿险与友邦的几个最核心的数据。

平安寿险虽然在新业务价值率,死差占比等 几个指标略比友邦逊色,但进步非常快,而且EV和NBV(新业务价值)增速比友邦要快得多,而且平安EV的风险贴量是比友邦高的,因此我认为市场给予平安寿险的PEV应该不会低于友邦(以友邦现价65.2港元计算,预计友邦2017年PEV为2.12倍,2018年1.87倍),而且应该高得多。
我们看下集团EV计算公式,除了寿险和健康险之外的公司,都是以净资产值计算的,据2017年中报,几家互联网金融公司仅以202.91亿元计入集团的EV,占比2.7%。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-86179-15.html
-

-
小林优子
再踢你一脚
-
末帝完颜承麟
虐
-
 哪种深层雨林系统易于使用?
 Windows7系统安装桌面主题教程
 mysql储存过程中使用临时表
 我国计算机的发展历程
30秒后到达战场