海尔冰箱质量排行榜 五十载风雨兼程,如今却风华正茂(2)
电脑杂谈 发布时间:2018-02-13 18:59:21 来源:网络整理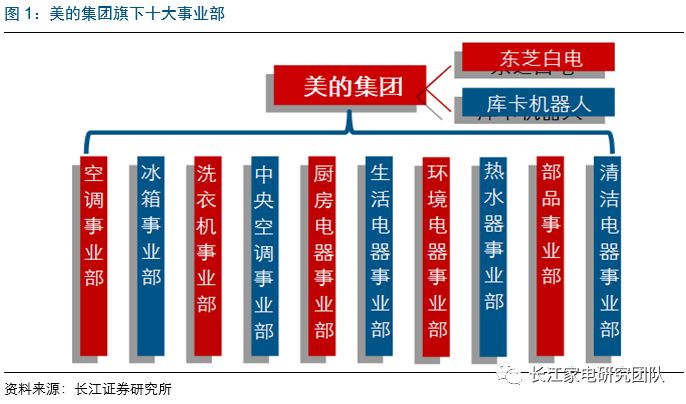
根据公司原披露口径,公司家电主业被划分成为白电(包括空调、冰箱及洗衣机及其)、小家电、电机及物流等四部分,其中占比最高的业务为大家电中的空调业务,2016年其营收与毛利润占公司整体比例分别达41.78%与46.99%;但值得关注的是,近年来公司积极进行外延并购,随着17年1月完成对库卡机器人的收购,公司正式进入工业机器人领域;基于自身制造优势而衍生出的多元化布局,公司定位正逐步由传统家电行业龙头向集消费电器(厨房家电、冰箱、洗衣机及各类小家电)、暖通空调(家用空调、中央空调、供暖及通风系统)、机器人及工业自动化系统(库卡集团、安川机器人合资公司)为一体的科技企业集团转换。
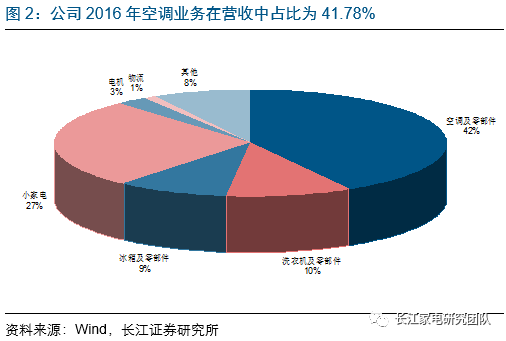
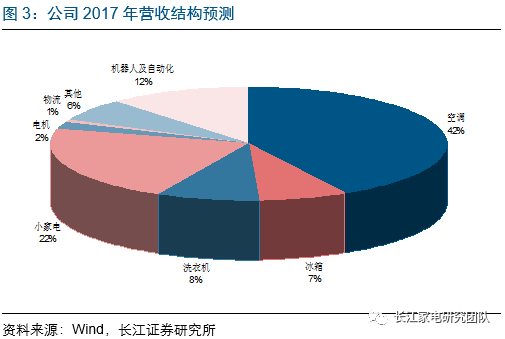
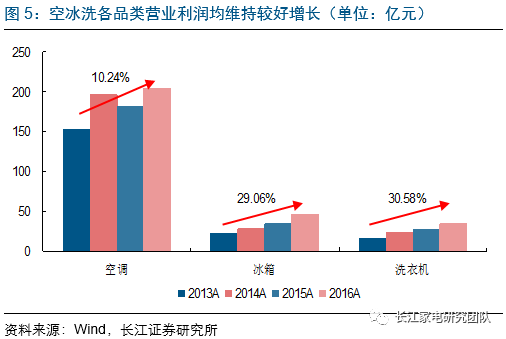
分业务来看,大白电仍为公司主营重要组成部分,其发展速度对公司整体影响较为关键;集团整体上市以来,公司空冰洗业务营收复合增速分别为2.42%、26.03%及22.52%,其中空调增速相对较低的主要原因为2015年空调渠道库存问题全面爆发,行业步入去库存周期背景下公司空调销量出现明显下滑,随着渠道去库存告一段落,2016年起公司空调业务已重拾增长,且2017年前三季度营收同比增速高达48%,公司空调业务逐步恢复并突破前期高点较为确定;利润层面,空冰洗各品类营业利润近三年复合增速分别为10.24%、29.06%及30.58%,表现均较为优异。

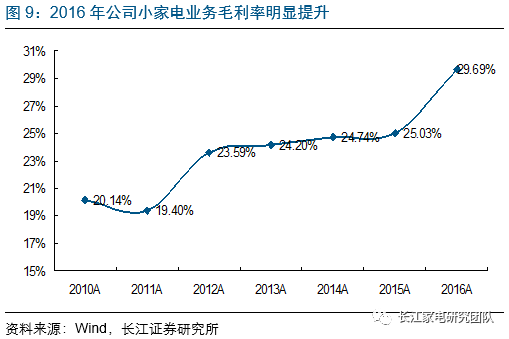
大家电业务稳健增长之余,公司小家电业务也取得较好发展;公司旗下小家电业务包括微波炉、电饭煲、电磁炉、电风扇、油烟机、吸尘器等四十余种主要产品品类,且在各领域均具备极强的市场竞争力及领先的市场份额;自集团2013年整体上市注入小家电资产以来,其营业收入及营业利润复合增速分别高达15.84%及24.02%,增速表现较为亮眼,且公司作为国内最大的小家电集团地位也愈加稳固;2016年公司小家电业务营收同比增长22.11%至432.83亿元,营业利润则同比增长44.87%至128.51亿,占公司整体比例分别为27.08%及29.59%。


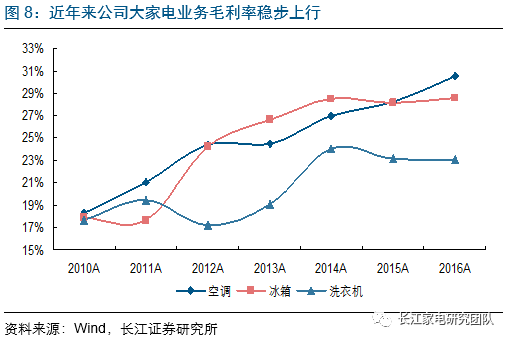
从盈利能力层面看,近年来公司核心业务大家电及小家电毛利率均稳步上行,我们判断这一方面受益于消费升级大趋势下公司高端产品占比持续提升,另一方面前期原材料成本红利对盈利能力也有明显增厚;不过2016年起上游钢、铜及塑料等大宗原材料价格出现较大幅度上涨,致使部分投资者对家电行业盈利能力走势产生一定担忧,但我们认为家电行业龙头基于产业链一体化、规模及效率优势,对上下游议价能力较强,可通过积极推新品及主动提价等方式将成本压力向渠道及终端逐步转移,因此原材料价格波动对其盈利能力短期或有所影响,但整体幅度较为有限;此外,价格及成本曲线斜率波动对行业及公司短期盈利虽有一定影响,但中长期来看竞争格局才是影响行业盈利能力走势的核心因素,在良性竞争格局保障下,公司盈利能力维持甚至进一步提升值得期待。
2017年前三季度,受原材料价格上涨及升值等因素影响,公司原有主业毛利率有所下行,此外收购库卡对毛利率也有一定拖累,一方面收购库卡的摊销费用主要体现在当期营业成本中,另一方面,库卡集团整体毛利率偏低,并表拉低整体毛利率水平;若剔除收购资产并表影响,预计公司前三季度整体毛利率下行幅度不及2pct,且三季度随着产品提价成效逐步显现,公司原主业毛利率已出现一定回升;不过整体而言,受毛利率同比下行拖累,2017年前三季度公司整体归属净利率也有所回落,但考虑到公司出厂价格逐步提升及效率改善背景下主业盈利能力稳步恢复,后续公司毛利率有望环比逐步改善,进一步考虑到收购库卡的无形资产摊销大部分已在2017年度完成且公司资产整合有序推进,预计公司2018年度毛利率改善趋势或更为明显。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-75882-2.html
-

-
吕红侠
现在能有6000多吨的052D相陪已经是不容易啦
 零序变压器的原理_零序变压器功能的详细说明_零序电流互感器的设计与选择
 格力总裁董明珠的资格是什么?
 Aomei Partition Assistant(硬盘分区工具)正式版v8
 大型冷水机的维护
自己都想推翻萨达姆