固定可以找出哪个自雇人士吗?
电脑杂谈 发布时间:2020-07-27 21:03:43 来源:网络整理
固定的无法找出谁拥有自雇人士. 您只能在上查看大概的名称. 然后问经理.

固定是由业务部门从购买的,并附有税务登记证,并且必须在指定时间内支付税款. 纳税时,您必须将原始退还给. 根据您开具的数收取您的税款. 如果固定价值丢失,则应及时通知. 如果过期,则必须根据当时购买的数量纳税.
固定金额的由专门打印. 它不需要填写,并且有固定金额的. 年应税销售额在50万元以下,行业在30万元以下的小规模纳税人,应当使用固定. 固定有少量的10元,20元,50元,100元,200元定额 查出处,500元和1000元. 共有11种面额的,2,000、5,000、10,000等,固定清单是完整的清单. 纳税人可以根据自己的业务需求选择使用它们.
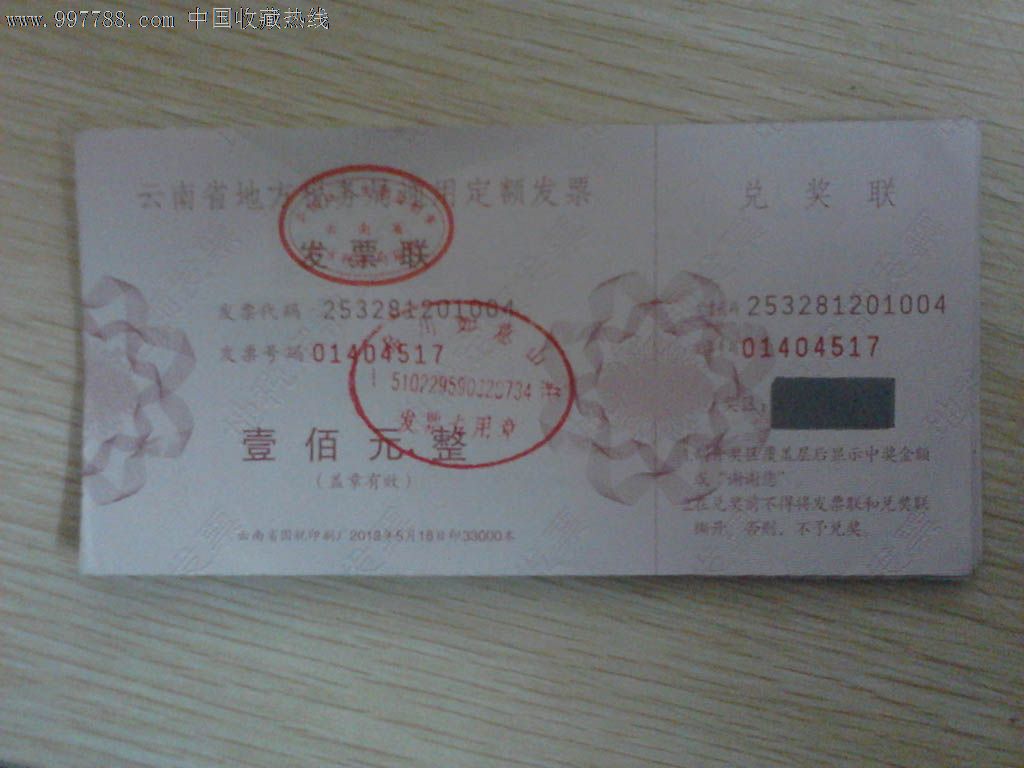
购票是指办理税务登记并取得税务登记证的单位和个人(以下简称纳税人). 需要使用进行商品购销,提供或接受业务服务以及从事其他业务活动的,应当与生产经营所在地的主管税务机关联系,申请使用并办理有关手续. 用于购买.

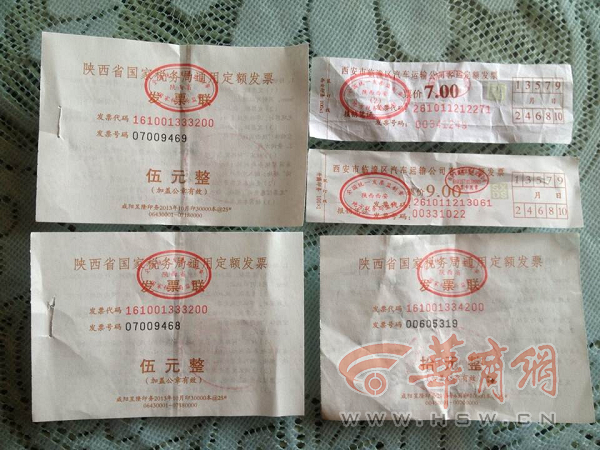
如何使用固定?
这些在使用时会完整使用,并且不允许拆卸;不允许以的形式借出,转让或签发;报告使用情况,并按规定建立记录.
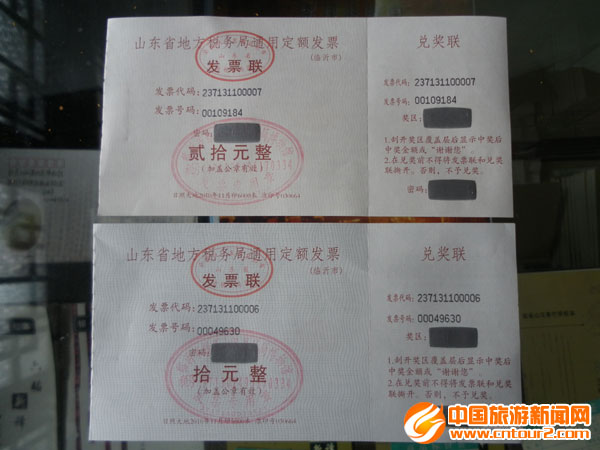
使用单位和个人应当按照规定建立保管制度. 特种人员应将其保存并存储在专用仓库(柜台)中,并且不得丢失或销毁已发行的存根副本和存折簿,存根副本和存折簿. 它应保存五年. 储存期满后,应报国家税务主管部门批准检查,然后销毁;如果出现盗窃,丢失或损坏(撕裂)的情况,应向国家税务主管部门提出书面报告,并使报告损失的申请无效. 并接受治疗.
每个地方规定的最低税额是可变的. 1.这取决于业务的性质. 2.这取决于营业地点. 3.这取决于您的业务领域. 他们将有专人去您经营的场所,然后根据的规定,为您提供最低税收标准.
纳税人应当持有税务登记证定额 查出处,从业人员明,特种印章和按照国务院税务机关规定制作的印章,并办理有税款的购置手续. 当局. 主管税务机关根据纳税人的业务范围和规模,确定的种类,数量和收据的方式,并开具收据和购买书.
固定无法确定哪个是个体户. 您只能看到上的信息和盖章的公司信息. 有些固定甚至没有任何信息. 这不符合规定,需要加盖公章. “固定可以找出哪个个体经营者吗?”这里介绍整个内容. 如果您有其他要咨询的会计问题,可以请会计学院的会计老师提出问题. 快行动吧. !
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-288555-1.html
-

-
林浩文
对于强盗
 Rising Security Assistant软件的屏幕截图
 闪回错误? 2条提示教你重新安装Win10应用程序商店程序
 渲染场系统软硬件配置方案
 启动时如何设置Win7自动连接到宽带? 引导时Win7自动宽带连接
吃吃喝喝打打几十块输赢的小麻将