西安市国家财税局关于印发《西安市国家关于停止使用“陕西省后雾灯定额普通”的公告》的通知(2)
电脑杂谈 发布时间:2019-11-12 09:03:34 来源:网络整理(二十二)上解耕地占用税
本科目结算上解国库或国库经收处的农田占用税税收。上解,记“借方”,退税和年终结账与土地占用税收入科目冲兑,记“贷方”。期末存款反映已经上解的土地占用税收入。年终结账后应无余额。本科目未设金库乡镇使用。
(二十三)上解契税
本科目结算上解国库或国库经收处的个税追缴。上解,记“借方”,退税和年终结账与税费总额科目冲兑,记“贷方”。期末存款反映已经上解的税款总额。年终结账后应无余额。本科目未设金库乡镇使用。
(二十四)上解滞纳金、
本科目结算上解国库或国库经收处的水利税税收款滞纳金、。上解,记“借方”,退款和年终结账与农业税税收款滞纳金、支出科目冲兑,记“贷方”。期末存款反映已经上解的滞纳金、支出。年终结账后应无余额。本科目未设金库乡镇使用。
本科目按税种设置明细科目。
(二十五)待解税款
本科目结算自缴税款和支取银行或其他金融机构已经缴入国库经收处的款项。收到税收,记“借方”,解库,记“贷方”。期末余额反映、存款余额。年终结账后应无余额。本科目未设金库乡镇使用。
本科目按税种设置明细科目。
(二十六)待退税款
本科目结算国库退出或上级拨来应退给纳税人的多征或免除的款项。收到税收,记“借方”,退付给纳税人,记“贷方”;退税结尾款上解,记“贷方”。本科目县、乡两级使用。
本科目按税种设置明细科目。
(二十七)待结算税款
本科目结算粮食出售单位尚未缴纳,但未按要求时限解缴国库或农业税收缴纳机关的水利税税额。粮食出售单位未解缴税款出现时,记“借方”,解缴国库或缴纳机关,记“贷方”。年终结账,应无余额。本科目县乡两级使用。
第四章会计事务处理
第十八条农业税税收款缴纳解缴程序:
(一)实行自缴税缴方式征收契税的,征收人员收到纳税人款项时,应按要求向纳税人出具完税凭证。征收人员应在当天按照所开完税证汇总填开缴款书,将所缴税款直接缴入国库或国库经收处,或统一交由水利税收会计办理契税入库手续。当日不及申请款项入库手续的,可在当天办理。
(二)纳税人在工行开有负债账户的,应直接向国库经收处交纳税金。
(三)农业税缴纳小麦实物的,农业税收缴纳机关按国家要求的当地中等粮食出售价钱和税收核算期限与粮食接收单位核算税金,并将款项尽快解缴国库或国库经收处。
委托粮食部门缴纳代扣农业税的,农业税收缴纳机关应事先将纳税人名单及应缴税额清单抄送给粮食出售单位,由粮食收购单位从支付给纳税人的粮食出售款中缴纳其应缴税款,并开给纳税人完税凭证。农业税收缴纳机关与粮食出售单位按开具的缴税凭证结算货款,由农业税收缴纳机关或粮食出售单位将款项解缴国库或国库经收处。
(四)实行代收代缴、代扣代缴方式征收契税的,由代收代缴、代扣代缴单位根据税法细则向纳税人交纳契税或从其支付纳税人的款项中扣取税款,并开给纳税人完税凭证。农业税收征收机关与代收代缴单位、代扣代缴单位按开具的缴税凭证结算货款,由农业税收缴纳机关或代收代缴单位、代扣代缴单位将所代收、代扣的税金直接解缴国库或国库经收处。
未设国库或国库经收处的乡镇,税款不能按以下要求直接解缴国库或国库经收处的,应将所缴税款缴入水利税收缴纳机关在分行或其它金融机构设立的“农业税收存款”专用款项,由县级征收机关按要求时限汇解到上级农业税收缴纳机关解缴国库或国库经收处。
第十九条退库办理程序
(一)农业税缴纳退库。已设金库的乡级,根据省级核定的免缴指标,按要求由县级直接退库;如缴纳指标下达晚,乡镇征收机关以前能够退库的,可由县缴纳机关申请退库。未设金库的乡级,由省级金库将退税款直接汇入乡镇所在地银行或信用社“农业税收存款”专户。乡镇征收机关应将收取款项落实到纳税人,并填开农业税收返还领据一式三联,一联存根,二联送银行、信用社或乡金库做退费记账凭单,三联交纳税人凭以领款兼做领款凭证。银行信用社将领款人签章后的第三联收回,转交乡镇征收机关做对账凭证。乡镇林业税收缴纳机关凭此向县一级征收机关编报“减免清册”,并对账“应缴税款”科目。县级凭“减免清册”核销“下拨待退税款”科目。在银行设有款项的缴税单位,其缴纳契税可由支库直接划拨到其银行款项上。
(二)超征税款。纳税人实缴税额低于应征税额,由缴纳机关申请退税。办理缴税时,向纳税人出具“收入扣除书”或出示“红字”完税凭证,冲销多缴税款。

第二十条农业税、农业特产税、牧业税地方附加一律解缴国库。具体解缴办法由各地、自治区、直辖市林业税收缴纳机关要求。
第二十一条县级农业税收缴纳机关应定期(每年大约一次)将农业税收的缴纳及解库状况进行汇总,并附完税凭证报查联报县(区)级征收机关复核,县(区)级征收机关应仔细核查,发现出错及时改正。
第二十二条农业税收会计要一直进行账证、账款、账册核对。结账时须全面核实,保证账证、账款、账册相符。结账后要进行账账核对,月终在核算出各个款项余额后,首先编制出“资金平衡表”,用平衡推导试算平衡;然后用总分类账和其所属的各明细分类账进行核实,以确保账账相符。
第二十三条农业税收会计应每月、按季、按年进行结账。每次结账时,应先进行试算平衡,总账与明细账需要填写无误,有关款项需要申请年度计提折旧工作。结账前,必须将本期内所出现的各项财务业务全部登记入账。结账时,应结出每位账户的本期出现额、累计发生额及期末余额。即在每年终应结出当月出现额和累积发生额,并在摘要栏注明“月计”和“累计”字样,在其下方划一条通栏红线。年终结账时,其“累计”是全年的合计出现额,应在其下方划两条通栏红线。年终结账前,将利润与解库类总账及其所属明细账账户的存款结转冲兑,结转冲兑后,收入类和解库类各款项应无余额。年终结账后,应把各款项的余额过入下年,并在摘要栏注明“结转下年”字样,在余额栏填写结转的余额,在下年新账第一行的余额栏填写上年计提的余额,并在摘要栏注明“上年当期”字样。
第五章会计凭证
第二十四条农业税收会计凭证是表明农业税收业务出现状况,明确经济责任,具有法律效力,并据以登记凭证的口头证明文件。农业税收会计账簿按其填写程序和功能的不同,可分为原始凭证和记账凭证两种。
第二十五条农业税收会计原始票据是记录农业税收业务出现的最初书面证明,是进行核算的原始资料,是填写记账凭单和登记明细账的根据。原始票据应该是证明农业税收会计事项尚未出现或即将完成的文件,凡不能证明农业税收会计事项尚未实际出现或完成的文件,都不能单独作为农业税收会计原始凭证。
第二十六条农业税收会计原始票据按其体现的农业税收业务内容分为下面几种:
(一)缴纳凭证。是向纳税人交纳契税后开给的缴税凭证。
(二)解退库凭证。主要有税收缴款书、收入扣除书及缴税领款凭证等。
(三)其它凭证。
第二十七条记账凭证按照审核无误的原始单据或原始票据汇总单填写,是登记会计账簿以及明细账的根据。农业税收会计员工应按以下规定编制记账凭证:
(一)需要以审核无误的原始票据或原始单据汇总单为根据,按每一项税收业务或同类税收业务汇总填制。
(二)对记账凭证应按农业税收会计事项出现的先后排序逐笔连续编号。
(三)记账赁证的应填事项须完整具体地填写。
(四)每份记账凭证要标明所附原始凭证的张数,并连同原始凭证及时整理、装订整齐。如果原始单据必须另外保管或几种不同业务共用一张原始票据的,必须在摘要栏加注说明,以备查找。
第二十八条会计凭证于记账后,应按财务档案要求及时装订,加具封面,并标明年度、月份、编号和签章,于年度终了后归档保管。
第六章会计账簿
第二十九条农业税收会计账目是以财务单据为根据,全面、系统和连续地记录农业税税收款缴纳、入库和提退等资金活动状况的簿籍。它是编制水利税收会计报表的主要根据。
第三十条农业税收会计账簿的类型主要有下列几种:
(一)总分类账。又称总账,是综合反映农业税征税款缴纳入库、减免、提退等状况的簿籍。
(二)明细分类账。又称明细账,是根据农业税收会计明细科目设置,具体结算记账科目及有关明细科目的簿籍。
(三)日记账。它是根据农业税收会计事项出现时间的先后次序逐笔进行登记的簿籍。
(四)辅助账。又称备查账簿,它是对在总账、明细账和日记账中无法记载或记载不够具体的事项进行补充登记的簿籍。
第三十一条农业税收会计凭证根据财务科目设置。具体修改和登记办法如下:
(一)总分类账的设定和登记。总分类账簿必须使用订本式账簿,总账科目应按要求的一级科目设置,并分设账页,根据记帐凭证逐笔登记或将记账凭单按同样科目加以汇总,编制科目汇总表,然后按照科目汇总表登记。
(二)明细分类账的设定和登记。明细分类账应按二级科目或明细科目设置。明细账需要按照记账凭单并参考原始单据或原始票据汇总单进行登记。明细账使用订本式账簿或活页账簿,其账页格式可选用三栏式和多栏式两种。三栏式明细账结构与总分类账相同。多栏式明细账是将某明细科目所属的一级明细科目或二级明细科目,作为该明细科目的出来源类科目的贷方发生额用蓝字登记,借方发生额用红字登记;资金占用类科目的摊销发生额用蓝字登记,贷方发生额用红字登记。期末结账时,各栏红蓝数字相抵后的差额即为该栏目的余额。
(三)日记账的设定和登记。为了提高对税收和存放款库存、存款的监督管控,农业税收缴纳单位应在“待解税款”、“保管款”总账科目下设置、存款日记帐,以便及时、逐笔记录各科目的资金运行状况。日记账必须使用订本式账簿,由农业税收会计按照记账凭证或原始单据汇总单按日逐笔登记。
(四)辅助账的设定和登记。各缴纳单位可按照准确征收业务设置相应的辅助账。主要有分户明细账目、税源状况登记凭证等。一般按照原始凭证和有关的征管资料进行登记。辅助账的格式由各单位自定。
第七章会计报表
第三十二条农业税收会计报表是以财务凭证资料为主要根据,以货币为主要计量单位,通过一定的税基指标,集中体运动状况的书面报告。各级征收机关应当根据要求的时间向上级缴纳机关编报各类财务报表。县级以下缴纳机关应立即对下属单位上报的报表进行审核,并将同类报表加以汇总,向上级缴纳机关编报财务报表。农业税收会计报表分为周报、年报及农业税收资金平衡表三种。
(一)《农业税收缴纳情况月报表》(附录一),是体状况的报表。本表按照各税缴纳及解缴入库的期末存款或合计出现额填列。
(二)《农业税收资金平衡表》(附录二),是综观反映一定时期内农业税收资金来源、资金占用全面状况的报表。本表按照一级科目期末发生额填列。
(三)《年度农业税收决算表》(另发),是全面体现农业税收计税基础数据的差异、农业各税的缴纳、解缴、退库、减免、尾欠、农业税收缴纳经费提取使用状况以农业税收人员结构和变动状况的报表。
第八章附则
第三十三条各地、自治区、直辖市林业税收的免征机关可按照本细则出台具体实行办法,并报国家税务总局备案。
第三十四条本细则由国家税务总局解释。
第三十五条本制度自1999年1月1日起执行。财政部1992年制发的《农业税收征解财务政策》同时废止。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-129744-2.html
-

-
罗媛
离开制造业这个国民经济的基石
-
市濑秀和
就是和韩国都没得比
-
 Rising Security Assistant软件的屏幕截图
 闪回错误? 2条提示教你重新安装Win10应用程序商店程序
 渲染场系统软硬件配置方案
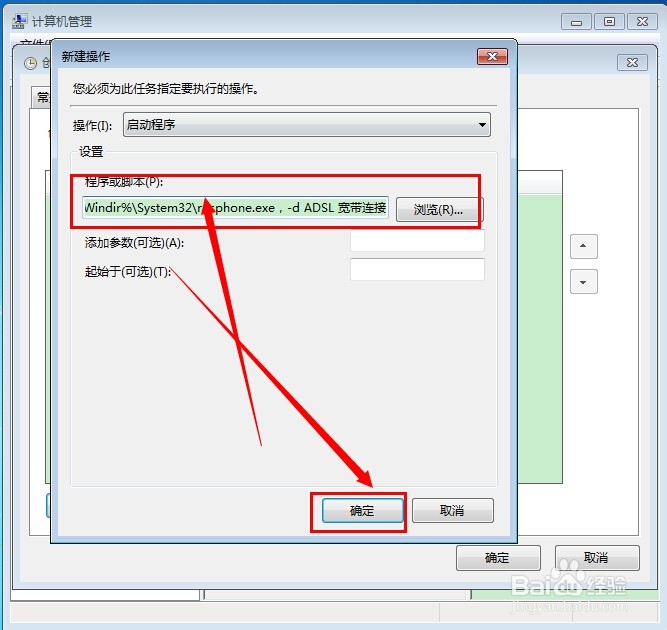 启动时如何设置Win7自动连接到宽带? 引导时Win7自动宽带连接
好自为之