商业银行: 回购转售和回售资产的会计处理
电脑杂谈 发布时间:2020-07-15 02:11:34 来源:网络整理
购买转售和出售回购
2.1购回转售金融资产
2.1.1第一阶段承诺的逆回购
企业根据回购转售协议购买金融资产时,应以实际付款额为基础
“来自中央银行的存款”的交易费用总和,借方科目和贷方科目. 本
银行也称为“质押式逆回购第一期”,会计处理方法如下:
借款: 购买金融资产用于转售,购买债券用于转售
贷款: 中央银行存款-中央银行储备基金存款
2.1.2每月末应计利息
在资产负债表日,回购转售应按照合同约定的名义利率计算
从融资资产,借方科目以及贷记“利息收入”和其他科目获得的利息收入额.
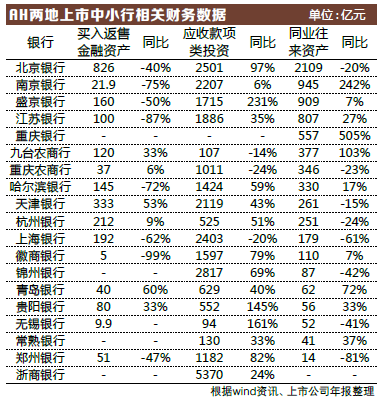
如果合同约定的名义利率与实际利率之间存在较大差异,则应使用实际利率进行计算和确认
固定利息收入.
借款: 应收利息-系统外转售购买的金融资产的应收利息
贷款: 利息收入-根据转售协议购买的金融资产的利息收入
每个月末,根据“全国银行同业同业中心同业质押逆回购
交易通知上的金额用于累计应收利息.
每个月底的应收帐款利息=((还款总额与交易总额之比)÷总回购额
天×实际天
2.1.3承诺的反向回购到期
转售日期应基于收到的购买转售价格,包括收到的购买转售款项
融资资产等的利息根据其帐户借记“存放在中央银行储备中的帐户”和其他主题

97
根据差额,将余额记入科目买入返售和卖出回购,并贷记“应收利息”,“利息收入”等
帐户. 本科课程结束时的借方余额反映了企业购买的尚未转售的金融资产
余额.
借款: 从中央银行存钱-存放中央银行储备金
贷款: 回购金融资产回购债券
根据转售协议购买的金融资产的利息收入利息收入
从系统外转售购买的金融资产的应收利息应收利息
2.2出售回购金融资产
2.2.1认捐正回购的第一阶段
企业根据回购协议,证券,贷款等金融资产时,应为真实
国际上收到的款项记入“中央银行存款”之类的科目中,并贷记至科目中. 本
银行也被称为“质押正回购的第一期”,会计处理方法如下:
借款: 从中央银行存钱-存放中央银行储备金
贷款: 卖出回购金融资产-卖出回购债券
2.2.2每月末应计利息
在资产负债表日,出售和购回金融资产的利润应按实际利率计算
利息费用,“利息费用”科目借方和贷方科目. 有效利率和合同协议
如果名义利率差异不大,则合同中约定的名义利率也可以用于确定利润
利息费用.
借款: 利息支出-同一行业出售回购金融资产的利息支出
贷款: 应付利息-在回购制度下售出的金融资产的应付利息
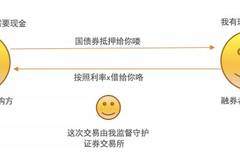
根据国家银行间同业拆借中心的数据,每个月末同业抵押回购正回购
98
交易通知上的利息金额.
每个月末买入返售和卖出回购,应计应付利息=((还款总额与交易总额之比)÷总回购额
天×实际天
2.2.3当卖出回购金融资产的协议到期时,本科生账户将根据其账面余额进行借记
根据实际支付的金额,根据差额记入“存入中央银行的账户”等科目
金额,从“利息费用”和“应付利息”帐户中扣除. 课程结束时的学分余额,
反映出该公司尚未出售回购金融资产.
借入: 出售回购金融资产-出售回购债券
应付利息-在回购制度下售罄的金融资产的应付利息
利息支出-利息行业销售回购金融资产利息支出
贷款: 从中央银行存款到中央银行储备存款中
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-280694-1.html
-

-
张炳亮
如果美军舰进入中国领海12海里以内
-
黄天晴
竟然还能当教授
-
-
阿雷鲁亚巴普蒂兹姆
新歌新歌
 iPhone12或全屏,4G版本的iPhone11回收热销选择正品网
 赛门铁克和卡巴斯基谁强?网友是怎么看待的?
 尼康d1x?尼康d3300?尼康D1x(Nikon D1x)下载
 有时候“爱的爱”是没有爱的-索尼爱立信从繁荣变成衰落
晚上你直接去他家就可以了