2018年之后,腾讯和阿里巴巴的新零售布局将有多大?
电脑杂谈 发布时间:2020-07-02 07:03:00 来源:网络整理

1
2013年,有传言称原零售业霸主黄光裕曾在清明时期远程指挥国美电器并发布《电子商务悼词》,批评了电子商务的价格战模式,引起了媒体的关注一会儿.
就在国内电子商务陷入价格战之时,京东年复一年地遭受亏损,电子商务的增长规模似乎已经结束. 未来是渺茫的. 这篇文章发表后,赢得了掌声.
可以看出,2013年和离线业务仍保持竞争关系.
但是,今天看来这篇文章没有太多实际意义. 唯品会会逐年获利,但对资本市场并不乐观. 据判断,没有未来,京东继续亏损,但越来越受到追捧.
世界正在迅速远离我们所理解的. 按照目前的发展速度,可以推测,黄光裕于2022年出狱后,可能会发现没有零售或电子商务等概念. 在所有中国消费者面前,可能还有两个主要选择,即腾讯或阿里.
我不知道他那时的心情.
如果有人写下黄光裕入狱直至被释放的历史,整个中国电子商务行业的发展史肯定会有太多精彩的故事.
2
让我们回到阿里腾讯新零售战的最新阶段,这将是2018年的大话题. 阿里和RT-Mart的联合登陆,腾讯与家乐福,万达和海兰大厦的股权协议是也终于宣布了. 如果不是韩国乐天突然遭遇导致放弃中国市场,现在它可以过来拥抱一个巨大的大腿.
离线业务一直是零星的沙子和相互竞争的局面,但是阿里和腾讯创造了有史以来第一次离线业务和超市团队结成联盟. 背后没有资本意志和行政权力,而是来自各种商业公司的自发组装.
如果没有意外,今年超市和巨头的合并将变得越来越快. 不选择站立的玩家将变得越来越危险. 他们不再与线下竞争对手竞争,也不再与整个电子商务竞争,而是与整个阿里联盟和腾讯联盟对抗.
这一切都非常有趣.
3
因此,值得讨论的是这两家公司的扩张目标是什么?扩展有多大?
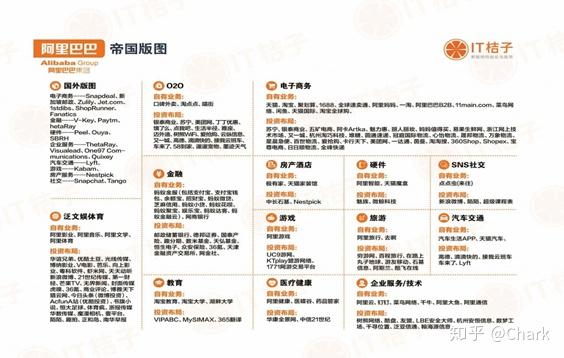
从布局的角度来看,中国主流用户的消费要么在Ali系统中完成,要么在腾讯系统中完成. 两家公司完全垄断了消费布局.
腾讯:
腾讯的电子商务可以分为三个区域.
1)社交电子商务消费,朋友圈中的分组,微信群中的分组和共享等. 近来,多多有了很大的发展势头. 小程序排名第一,京东的小程序也在模仿后续的团制模式.
2)KOL公共帐户电子商务(例如各种公共帐户电子商务)的消费现在已经非常成熟阿里业务版图,但程序很小,但是没有明确的数字.
3)集中入口消费. 腾讯的九宫格是典型的集中式入口. 美团外卖,公众意见,美女,滴滴等都是它的辅助中心入口.
但是,京东显然是最重要的入口. 打开两个入口,一个入口位于九宫网格中,另一个入口直接位于第三列的选项卡上.
简单来说,腾讯开放了用户的“被动需求”. 社交电子商务和KOL电子商务都是被动消费,而不是基于搜索的主动消费. 这是腾讯电子商务的主要优势.

阿里:
1)集中入口消费主要集中在淘宝/天猫的中央搜索入口,这是阿里最大的优势,
2)整个网络中分散转移的被动消耗. 阿里巴巴基于Alimama的广告平台,可以通过微博,优酷,UC和各种第三方平台转移到自己的电子商务平台. 该平台分为不同类别. 那时,微博能够通过谷底时期阿里妈妈的广告生存下来.
JD.com也是如此,并受到腾讯整个网络流量的祝福.
如果比较腾讯,您会发现两者似乎具有正负两个水平. 阿里在集中式消费入口方面更强大,而腾讯在分散式消费入口方面更强大.
与此同时,腾讯和京东继续加强集中式入口,而阿里通过购买,购买和购买完成了分散式入口的布局. 微博的上升趋势也很令人满意.
4
接下来,我们来谈谈交易后的离线和垄断的腾讯阿里. 最后要做的就是垄断所有离线交易. 支付宝和微信支付已经完全垄断了交易. 完全控制后端产业链.

但是,在离线消费情况下,我们很难准确地将离线用户的消费行为削减为消费,无论是计划消费,盲目随机消费还是两者兼而有之.
但是,有一件事很清楚. 通过京东与沃尔玛,阿里阿里业务版图,苏宁等合作模式,帮助线下商业超市通过更多方式进行销售. 数据推荐的方法是束缚会员的公共账户以推动或重建整个产业链,例如鹤马鲜生,无人超市等,总之,所有离线产品或服务都必须连续出售.
两个人走到了同一起跑线. 尽管的阴阳水平之间存在巨大差异,但由于用户的线下消费特征,他们无法像一样准确地进行划分,因此竞争的重点是实现更大的消费规模,并加以改善,那么您必须回归线下消费的本质,终止用户的消费行为,并不断提升消费体验.
这里可以分为两个阶段.
第一步是提高效率. 诸如QR码支付之类的流量集成是效率的巨大提高. 剩下很多收入工作,然后可以开发更多的数字工作.
此外,建立了腾讯和阿里巴巴的流量,并建立了用于离线消费行为的会员系统.
第二阶段是一个更完善的转型项目,它结合了商人的优势,渗透到更多的产业链,并建立了一个可以从传统业务中清晰地切入以形成更多独特优势的场景.
例如,创建诸如Hema Xiansheng之类的新类别并重新创建不同的离线消费场景. 显然,腾讯不具备阿里的行业渗透能力,因此必须启动京东以担当这一角色.
但是,目前,双方通常都处于数字效率提高,流量和离线流量集成的第一阶段,但是将来有太多可以渗透的场景.
这条道路的发展将继续. 几年后,腾讯和阿里将开放的离线业务模式将超出我们所有人的想象.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-265477-1.html

 超大屏幕手机欢迎新成员,Honor X10 Max设计曝光,7英寸屏幕
 和地图导航v7.7.23.3.5 Android版本下载
 【T8100微信下载】华为T8100微信7.0.9免费下载
 黑莓新机keyone确定进入中国市场!京东首发,你care吗
顶顶