亚马逊帝国领土的战略扩张
电脑杂谈 发布时间:2020-06-12 08:30:30 来源:网络整理
李正好
编者注/ 5/4岁的杰夫·贝索斯(Jeff Bezos)已将23岁的亚马逊变成了世界上最艰巨的科技巨头之一.
美联社将“ 2017年美国公司大赢家”排在第一位. 为什么?由于亚马逊的股价从2016年12月30日的收盘价749.87美元/股上涨到2017年12月29日的收盘价1169.47美元/股,因此2017年全年上涨了419.6美元/股,涨幅为55.95%
2017年是美国股票历史上第二长的牛市. 标准普尔500指数,道琼斯工业指数和纳斯达克指数是美国三大股票指数,分别上涨了19.4%,25.1%和27%,均创下了2013年的新高. 即便如此,根据《中国商报》记者的估计,亚马逊的55.9%的增幅高于Facebook的53.4%和苹果的46.1%,它仍然是许多美国科技巨头中最耀眼的明星.
在实时富豪榜上,由于该公司的股价持续上涨,亚马逊创始人杰夫·贝佐斯的市值在2017年7月27日达到907亿美元,超过了18岁的微软创始人“宝榜”. 比尔·盖茨成为世界首富. 在接下来的几个月中,全球首富在贝佐斯和比尔·盖茨之间几经易手,但到2017年底,贝佐斯成功以983亿美元的身价捍卫了世界首富.
自进入2018年以来,亚马逊的股价持续上涨,并从每股1169.47美元升至1月12日的每股收盘价1305.20美元. 贝索斯的市值也超过了1000亿美元大关.
结构
超越主要业务的增长引擎
什么支撑了亚马逊在资本市场的增长?这始于亚马逊的收入结构和业务结构.
根据亚马逊2017财年第三季度财务报告,该季度437亿美元的营业收入中,商店(又名自营电子商务),零售第三方卖家服务,AWS和零售订阅服务(又名书店)分别占总收入的60%,18%,11%和6%,其余5%的收入来自实体店和其他收入.
如您所见,亚马逊最初的书店(即订阅服务)业务占其收入的6%,而闻名遐the的自营电子商务业务也下降到60%,并且面向toB市场的零售第三方卖方服务和AWS云服务正在成为新的增长引擎.
亚马逊已经发展到目前的收入结构和业务结构,并经历了逐步的发展. 《中国商报》记者梳理了亚马逊从2016财年第一季度到2017财年第三季度的财务数据,发现亚马逊在过去七个财季的主要业务商店(自营电子商务)业务,收入规模仍然保持了10%至20%的同比增长率,并进入了一个相对稳定的增长阶段,但其自营电子商务收入比率在过去七个财政季度中显示出逐渐下降的趋势. 亚马逊的书店业务仍保持相对强劲的增长势头,但该业务的收入相对较小,占总收入的比例稳定在5%左右.
零售第三方卖家服务和AWS云服务已经发展成为支持Amazon持续快速增长的重要业务. 在过去的七个财季中,这两项业务的收入规模均保持了30%至40%的同比增长,并且在总收入中所占的比例也呈现出逐步上升的趋势. 其中,零售第三方卖家服务占过去七个季度收入的16.48%,16.71%,17.28%,17.66%,18.02%,18.41%,18.14%;过去七个季度中,AWS云服务在收入中所占的比例也分别达到8.80%,9.49%,9.88%,8.08%,10.25%,10.80%,10.48%.
如果从营业利润的角度考虑,AWS云服务在亚马逊业务图中的地位就显得尤为重要. 在过去七个财季中,AWS分别占亚马逊整体运营利润的56.39%,55.87%,149.73%,73.78%,88.55%,145.85%和337.46%. 换句话说,如果没有AWS云服务的支持,亚马逊将在2016财年第三季度,2017财年第二季度和第三季度遭受亏损.
与中国两大电子商务巨头相比,亚马逊的业务发展方向可能是阿里巴巴和京东的发展方向. 数据显示,2017年第三季度,京东实现营业收入125.87亿美元,其中自营销售占91.30%,服务及其他业务占8.70%;而在阿里巴巴82.85亿美元的营业收入中,核心电子商务业务占84%亚马逊业务版图,阿里云业务占6%,服务及其他业务占10%. 阿里巴巴和京东也正在扩展阿里云和京东的业务,但要实现亚马逊AWS的规模效应还需要时间.
业务
卖家服务的迅速扩展
杰夫·贝佐斯(Jeff Bezos)在2014年年度股东信开头写道:
“做梦的企业通常具有四个属性: 一个是客户有很大的需求;另一个是可以发展;第三个是高资本回报率;第四个是抵制时间-即可以生存多年. 当您找到这样的业务时,应该坚决坚持. 我很高兴地告诉您,亚马逊拥有不止一个这样的业务. 经过20年的艰苦奋斗和冒险,祝好运,我们现在拥有一生要追求的三项业务: Prime,Marketplace和AWS. ”
这表明经过十多年的布局,亚马逊在2014年清楚地看到了第三方零售零售服务和AWS云服务对亚马逊未来的意义.
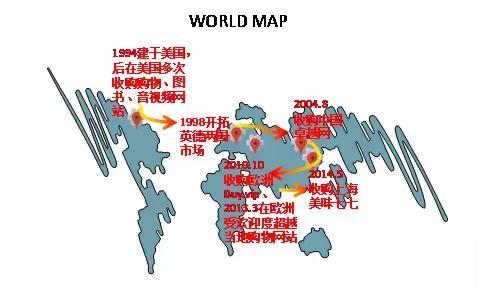
战略定位专家顾俊辉告诉记者,亚马逊在其发展历史上经历了两次战略调整. 1994年初,亚马逊被确定为“地球上最大的书店”. 从书店业务到1997年的自营电力业务,亚马逊扩大了业务范围,提出“成为最大的综合零售商”. 在2001年,亚马逊提议成为“最以客户为中心的公司”.
“以客户为中心的公司”是什么意思?这意味着亚马逊已经从整合的零售商转变为整合的服务提供商. 如何转型? “亚马逊于2001年开始推广第三方卖家平台Marketplace,于2002年推出了网络服务AWS,于2005年推出了Prime会员服务,并于2007年开始向第三方卖家提供外包物流服务FBA. 这些服务使亚马逊超越了这一领域. 零售商的类别已逐渐发展成为一个全面的服务提供商,并且花了十多年的时间来规划亚马逊当前的业务格局. ”顾俊辉说.
“所谓的第三方卖家平台(Marketplace),是在亚马逊平台上,除了自营的各种产品外,所有其他大小品牌和卖家也可以进入亚马逊平台并出售自己的商品直接产品. ”国内著名的互联网产品经理在接受采访时说.
产品经理认为,亚马逊从综合零售商向综合服务提供商转变的实质是向第三方卖家开放其剩余产能. 例如,Marketplace基于以下事实: 亚马逊已成为最大的综合零售商,允许更多的商人像亚马逊一样在网上销售商品;由于自身的计算能力,AWS正在向第三方开放其Web服务. 亚马逊物流的原因还在于,如果您具有足够的仓储和物流能力,则将向第三方商家开放您的仓储和物流能力.
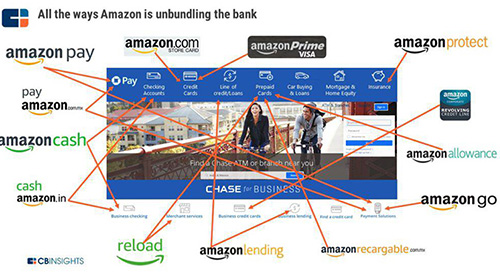
长期在Amazon平台上开展跨境电子商务业务的企业家刘家义认为: “对于Amazon来说,开放平台Marketplace的作用是吸引越来越多的卖家,而Prime会员服务的目的是吸引越来越多的买家. Prime会员越多,亚马逊自营电子商务业务对上游供应商的讨价还价能力越高. 自营商品越便宜,第三方卖家可能需要控制亚马逊平台上的成本,或需要切换到亚马逊不销售的产品当亚马逊的日常货物处理能力足够强大时,如果第三方卖家使用亚马逊的亚马逊物流服务,则当Prime会员的订单优先时发货,然后再交付给非主要会员的订单,这将提高物流设施的整体利用率,整体物流成本也将相应降低,并且亚马逊平台对第三方的粘性卖家和主要会员将相应增加. ”
“亚马逊的业务模块的组合就像一个'咬人的齿轮'. 从静态到旋转,这种齿轮首先需要大量的精力,但是一旦启动,操作速度将提高. 速度更快. ”刘嘉义说.
最新数据显示,2017年,亚马逊的整个站点增加了998,883,平均每天增加2,999. 其中,美国网站上排名前100位的第三方卖家中有68%使用了亚马逊物流服务;前1000名和10,000名第三方卖家中有66%使用了亚马逊物流服务.
根据我们的记者的计算,亚马逊第三方卖家在该平台总交易价值(GMV)中贡献的交易价值与亚马逊自营业务在本财年第三季度首次创造的交易价值相同. 2016年,达到50%;此后,2016财年第四季度已小幅下降至49%; 2017财年第一季度和第二季度分别回到50%和51%. 2017财年第二季度成为第三方卖家交易量超过亚马逊自营电子商务交易量的第一季度. 市场对亚马逊的重要性显而易见.
“通过Prime和FBA,亚马逊将Marketplace平台上的C端用户和B端商家牢牢地锁定在亚马逊生态系统中,因为Prime会员和FBA第三方卖家显然对亚马逊具有价值. 远远超过其他用户和业务. ”刘嘉义认为,如果没有开放平台业务,亚马逊无疑将继续遭受巨大损失.
亚马逊尚未透露Prime会员的具体人数,但美国分析师估计,根据“零售订阅服务”的营业收入,2016年,到2016年底,亚马逊在全球拥有6500万至8000万Prime会员.
云服务
AWS塑造的增长空间
数据显示,在美国,2017年消费者每花费1美元,亚马逊就有42美分. 这表明电子商务在美国可能是一项饱和的业务. 从这个意义上讲,AWS云服务在另一个方面塑造了亚马逊的增长空间.
一家国内云计算创业公司的创始人告诉记者,云计算目前在整个IT采购中所占的份额很小. 在美国,云计算的市场渗透率约为12%,而在中国,云渗透率仅为5%〜6%. 可以说云计算代表了一个更加活跃的市场.
图书出版商O'Reilly向贝索斯展示了他在2012年发明的一种复杂工具. 该工具每隔几个小时即可访问亚马逊网站亚马逊业务版图,并复制他出版的书和竞争对手的书的排名. . 奥莱利(O'Reilly)建议亚马逊开发一种API接口,这种接口在当今看来非常普遍,以便第三方可以获得其产品的价格,销售额和排名数据.
借助Bezos的推动,设计了一套更丰富的API接口. 其他网站可以根据亚马逊的目录显示产品价格和说明,并访问亚马逊的支付系统和购物车. 后来,在2012年春季的开发人员会议上,亚马逊正式向外界介绍了称为AWS的服务.

AWS实际上是在2002年推出的. 最初,它主要是供平台销售商免费在其网站上集成Amazon.com的功能. 经过四年的免费促销积累,AWS在2006年开始了商业化之路,并开始允许社会上的所有公司使用Amazon数据中心来运行自己的应用程序. 客户可以根据业务发展的需要以低廉的成本从AWS购买IT基础架构服务,而无需花费很多成本来构建自己的IT基础架构.
简而言之,AWS是一项改变公司获取其IT基础架构的方式的业务-以前,公司建立自己的IT,现在他们可以购买AWS的IT基础架构服务.
AWS商业运营可以说是“十年的利剑”. 2015年4月,Amazon的2015财年第一季度财务报告显示,“ Amazon Web Services”(简称Amazon Web Services,简称AWS)首次列入了Amazon财务报告. . 本季度,亚马逊的营业收入为227.2亿美元,同比增长15%,但净亏损为5700万美元; AWS营业收入为15.6亿美元,同比增长49%. 亚马逊当时还透露,2014年,AWS的营业收入为46.4亿美元,比2013年增长49%.
尽管当时亚马逊仍处于亏损状态,但由于AWS出色的表现,亚马逊的股价已升至历史新高. 公开信息显示,在AWS的推动下,亚马逊的市值在2015年增长了近100%,从1,700亿美元增至最高的3200亿美元. 在资本市场的飙升中,它甚至导致媒体讨论亚马逊过去是否将成为第一家市值超过一万亿美元的公司,就像人们在讨论苹果公司是否会在2008年突破万亿美元的市值一样. 过去两年.
由于亚马逊AWS的出现,微软,谷歌和IBM都在2008年推出了各自的云服务平台,随后在2009年成立了阿里巴巴云. 这些参与者构成了当今全球云计算市场的第一个方阵. 特别是,近年来,Microsoft Azure和阿里云对Amazon AWS发起了猛烈的攻击. 例如,微软声称它相信Azure产品和功能不会丢失给AWS,甚至在某些情况下甚至超过了AWS. 另一个例子是阿里云总裁胡晓明宣称云计算纠纷是杭州(阿里云总部)和西雅图(AWS总部)之间的竞争.
但是通过观察市场份额的变化,Amazon AWS的先发优势并不容易动摇. 根据Gartner的数据,AWS占2015年全球IaaS(基础设施即服务)市场的39.8%,相当于Azure(5.8%)+阿里云(1.8%)+ Google Cloud(1.5%)+ IBM( 1.2%)3.8倍; AWS在2016年的全球市场份额为44.2%,相当于Azure(7.1%)+阿里云(3.0%)+谷歌云(2.3%)+ IBM(1.4%)的3.2倍.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-242778-1.html
-

-
林钰杰
撞沉它
-
闫书豪
内抓汉奸
 黑莓历史上最大的屏幕BlackBerry Z30真实设备演示
 引领首款4G许可手机Sony M35t / S39h亮相
 PC Eggs争取获得全球移动互联网拳头奖
 在Win10系统中无法卸载百度卫士的设置方法
消灭一切反动派