基本软件+开源,为什么现在呢?
电脑杂谈 发布时间:2020-05-30 01:15:10 来源:网络整理

自2020年以来,在全球经济疲软的情况下,一些赛道也脱颖而出,为长期资本和企业家带来了结构性机会.
一种趋势是,在中国市场上不乐观的开源和数字基础设施层项目已成为许多技术跟踪投资者关注的焦点.
这里的数字基础架构指的是云计算基础架构,基本层数据存储和处理,云原生的代表技术,这些公司和产品大多以开发人员为用户,也就是说,对于D市场,开源是通用模式.
尽管外部环境低迷,一些“数字基础设施”项目仍然经常报告逆势融资.
2020年4月,物联网大数据平台Taos Data宣布完成超过1000万美元的A轮融资,这是今年完成的第二轮融资;云管理软件和服务提供商Qian Qian Cloud Technology在2020年第一季度也完成了两轮融资.
诸如AI,5G和IoT的技术创新不仅在应用层带来了创新,而且还带来了根本的技术变化开源 应用市场,例如数据感知,传输,存储和处理. 在数字基础架构领域,创造通用机会更加容易.
算法的投资热潮已经结束,基本软件的投资热潮即将到来.
在此背后,整个AI和数据技术投资的逻辑也发生了变化.
在今天的文章中,我们将分析导致这一转变的各种因素.
1. 再次跟随趋势吗?
中国风投一直遵循美国的“习惯”. 目前,基本软件已在家庭火灾中发挥了这一作用.
首先让我们看看美国基本软件市场的繁荣状态及其不断上升的环境.
美国市场经历了信息化,云化和智能化的完整浪潮,许多公司已经摆脱了基本软件设施的领域.
在上市公司中,两家星级开源公司MongoDB和Elastic的股价一路飙升.
公司MongoDB于2017年10月上市. 截至2020年5月26日,市值已超过126亿美元,2020财年的收入超过4.2亿美元. 即使在美国股票遭受重大损失的流行病情况下,MongoDB仍然保持着20倍以上的PS(市销率).
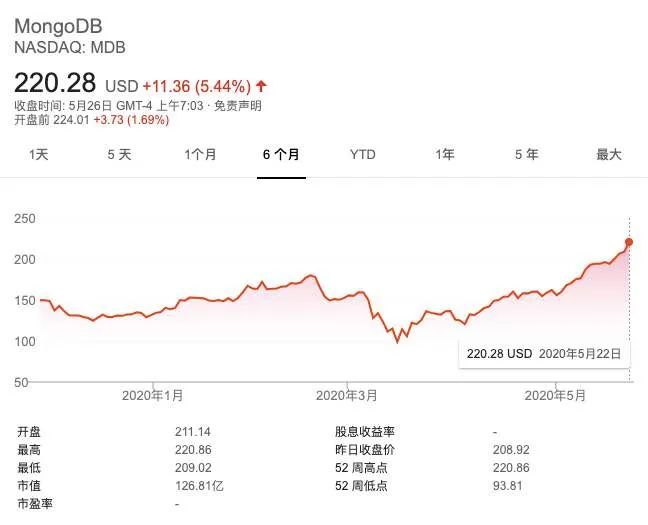
2019年4月,MongoDB还斥资3900万美元收购了Realm,这是一个用于应用程序的开源,以扩展其移动解决方案工具库.
数据搜索公司Elastic于2018年10月在纽约证券交易所上市,其市值已超过50亿美元. Elastic成立于2012年,以其开源搜索产品Elasticsearch而闻名.
非上市公司的表现也不错.
2020年5月,开源CockroachLabs获得D轮8700万美元的融资,到目前为止,CockroachLabs已累计超过1.951亿美元.
开源平台Confluent在2020年4月也完成了2.5亿美元的E轮融资. 到目前为止,Confluent的累计融资已超过4.595亿美元,使其成为美国非上市公司中最高的累计融资额. 行业.

HashiCorp是2012年建立的云计算自动化平台,于2020年3月获得1.75亿美元的E轮融资,估值为51亿美元.
HashiCorp声称其收入已连续四年同比增长超过100%,并且客户数量每年都在增加一倍. 超过100家世界500强公司正在使用他们的产品. HashiCorp的员工中有85%分布在世界各地.
美国市场的繁荣与大数据和云计算的背景密不可分. 可以说,整个基础设施的增加和改造在美国处于领先地位.
Google在2003年和2004年发表的GFS和MapReduce论文完全打开了大数据时代.
Amazon首次进入云计算,AWS上线已有16年.
云的广泛使用带来了程序操作环境的升级. 技术创新浪潮一浪高过一浪,包括集群技术,流计算,,容器技术和机器学习.
第一个趋势是云计算基础架构,主要侧重于容器和kubernetes技术.
容器就像IT世界中的“运输容器”. 云计算的第一步是虚拟化物理资源. 在容器技术出现之前,虚拟化是使用虚拟机完成的. 容器是轻量级的虚拟化. 最常见的容器引擎是Docker,它于2013年问世.
除了使用Docker创建容器外,还需要一些工具来编排容器. Kubernetes是此工具. Kubernetes源自Google内部的Borg项目. Google用Go重写了它,并将其命名为Kubernetes,该语言于2014年6月开源. 从那时起,在许多供应商和开源爱好者的共同努力下,Kubernetes迅速崛起.
与此同时,作为基础结构的数据处理框架也在不断完善.
Google的论文催生了大数据计算框架Hadoop,Spark出生于伯克利大学AMPLab实验室,Kafka出生于LinkedIn,Facebook也开源了大数据查询引擎Presto.
此外,它是一个深度学习框架和支持工具. 在研究的热潮下,开源深度学习框架不断涌现,例如2015年Google的开源深度学习框架Tensorflow,Facebook开发的PyTorch和Caffe. 中国的互联网公司还推出了自己的框架,例如百度的PaddlePaddle,小米的MACE和腾讯的ncnn.
从资金的角度来看,一个重要的触发点是开源原始工厂与IaaS主要工厂之间在过去两年中的长期矛盾,甚至近年来也发生了一些争执.
例如,云服务提供商“艾格”亚马逊受到了许多初创企业的质疑. 去年,一个开源初创公司``六所主要学校包围并压制了光明峰会''事件-在2019年4月,有7家初创公司在硅谷举行会议,讨论如何对亚马逊提起反托拉斯诉讼.
原因是Amazon复制了其他技术公司创建的软件并将其集成到AWS中. AWS本身以IaaS供应商的身份收到了这笔钱,但费用并未分配给原始工厂.
在这个长期的矛盾之下,许多开源原始制造商已将其开放源代码许可从开放源修改为“可用源代码”,并且无法集成到云和其他服务中. 目的是防止云服务提供商“受骗”.
IaaS供应商与开源制造商之间的博弈以及上述游戏规则的变化已导致大型制造商开始自行开发数字基础设施技术,但另一方面,对于开源初创公司也有好处基本软件出口窗口突然打开,因为大型工厂开始通过“买进买进”来补充生态.
一个强大的买家首先是IaaS制造商. 例如,微软以75亿美元收购GitHub,而IBM以334亿美元收购Linux巨头RedHat(Red Hat).
另一类买家是云到B巨头,例如Salesforce,该公司先前以65亿美元收购了集成平台服务提供商MuleSoft.
实际上,开源软件扩展后,对于大型公司而言,它具有良好的并购价值. 最典型的情况是Android到Google.
如今,基础设施的革新为初创企业和风险投资商提供了基本软件的新机遇.
2. 在中国的机会

在中国市场一目了然,在全球趋势之后,基本软件启动热确实确实有一个因素,但也有本地逻辑.
与世界融合,云计算的普及和开发人员数量的增加也是中国市场不可阻挡的趋势,中国的发展速度和未来空间在世界上是无与伦比的.
根据IDC发布的报告,中国公共云IaaS的年均复合增长率在2019-2023年将达到46%,预计到2023年中国IaaS市场将达到2087亿元.
到2024年,中国50%的大型公司将依靠第三方服务提供商进行容器,开源和云原生应用程序开发.
此外,开源项目的商业价值正在逐渐被中国资本市场所认可.
这是因为欧美没有成功的商业模式.
当前,开源收费方式包括以下三种:
一种是提供技术支持和咨询服务,例如Red Hat. 该公司成立于1993年,主要销售基于开源Linux操作系统的软件和服务. 主要的获利方法是免费为Red Hat提供开源软件,但向客户收取维护,支持和安装服务的费用.
但是,此业务模型是一个项目系统,很难扩展,并且“ Red Hat模型”不容易复制.
更常见的方式是Open-Core,即核心代码是开源的,并且套件的商业版本需要付费.
由于大多数企业客户需要下载源代码才能使用它,因此需要购买其他功能,因此该方法等效于用免费代码吸引开发人员,而不是在软件行业进行传统的营销投资,然后出售有偿服务其他功能.
最后一个是云服务的托管模型-开源供应商在公共云平台上托管其服务. 开发人员向IaaS供应商付款,然后IaaS供应商将其分为原始的开源供应商.
此模型的问题在于,实际上是渠道的IaaS供应商最初太强大了. 例如,如果AWS更改了源代码,则称其为“新产品”,并且它自己收取钱款. 但是,在原始工厂强烈抵制之后,云托管已逐渐标准化并成为一种行业惯例.
数据公司Databricks和开源软件Acquia都是这种模式.
开放源代码项目得到中国资本市场认可的另一个原因是,国内IaaS公司也愿意收购开放源代码项目.
例如,早在2017年,阿里巴巴就投资了欧洲开源MariaDB. 一些分析师表示,这是阿里巴巴“在海外领域最引人注目的云交易”.
在本地有利的因素之一是中美贸易摩擦下的国内替代.
中国市场每年的基础技术超过3000亿美元. 独立控制和替代为基础技术的投资带来了机会.
例如,在领域的国内替代正在如火如荼地进行,并且领先的Oracle的地位正在被削弱.
在技术社区莫天伦的国内排名中,PingCAP开发的TiDB,OceanBase和PolarDB在Ali系统下的国内已开始占有重要份额.


莫天伦的国内排名
除了关系之外,从新的图形到矢量搜索引擎和深度学习框架,还涌现了许多中国基础软件团队.
其中之一是数据处理公司Zilliz,其创始人刚刚当选为Linux AI Foundation新董事会主席. 他们目前的产品是矢量搜索引擎Milvus;开源深度学习框架OneFlow的一流技术即将发布; Apache Software Fund Kyligence,这是一个由会议项目的Apache Kylin核心团队创建的AI增强型数据仓库公司;物联网数据服务提供商Taosi Data在今年的三个月内完成了两轮数千万美元的融资;新一代云数据仓库的偶数技术;
图形Neo4j,用于处理和存储知识图形;容器PaaS服务提供商DaoCloud,DaoCloud,Lingque Cloud,Feizhi Cloud和Speed Cloud;
私有云服务提供商EasyStack和ZStack(专注于IaaS层). ......
另一个好处是“新基础设施”政策.
“新基础设施”的概念于2018年底首次提出,并于2020年4月20日得到了明确定义. 信息基础设施包括: 以5G为代表的通信基础设施,以云计算和AI为代表的新技术基础设施以及以IDC为代表的计算能力基础架构.
每个互联网巨头都在开始战斗. 阿里云刚刚在今年4月20日宣布,未来三年将投资2000亿元,用于开发云操作系统开源 应用市场,服务器,网络,芯片和数据中心建设等核心技术.
一个月后,腾讯云还于5月26日宣布,将在五年内投资5000亿元,用于新的基础设施建设.
在昨天(5月28日)发布的最新腾讯人工智能新基础架构中,它包含全球安全性和加速网络的“基于云的支持”层,并包括“算法的核心框架,深度学习工具组件等”. . ” “算法平台”层对应于数字基础架构的构建.
腾讯云宣布了新的AI基础架构的总体布局,即“一云三平台”架构. 一个云是指腾讯云,这三个平台包括算法平台,服务平台和开放平台.
5G在中国市场也是一个变数. 5G可能带来无人驾驶,VR / AR,远程医疗和工业物联网等新应用,以及诸如数据感知,传输,存储,和处理. 改变.
在大数据时代,开源在美国市场得到了繁荣. 人工智能,5G和物联网的浪潮是中国的机遇.
3. 昨天的算法,今天的基本软件
基础设施公司的企业家热潮也显示了AI风险投资在过去两年中的趋势: 从应用程序层迁移到基本层.

CSDN论坛,alice_tl: “人工智能的体系结构和核心”
在2016年开始的AI创业热潮中,中国市场上最受欢迎的公司最初是算法.
其中大多数是从通用算法开始的,例如从面部识别开始的上塘和反抗,从语音技术开始的运智生和Spitzer.
但是从商业角度来看,在推向市场的过程中,算法本身面临着巨大的挑战.
这首先是因为当前的深度学习仍然是弱人工智能,其性能非常依赖于数据环境,并且AI训练测试数据与实际场景中的数据有很大差异,导致确实是预训练算法. 着陆特定场景时,不能“开箱即用”,需要根据不同场景的数据特征调整参数.
因此,执行通用算法的公司,除了在某些个别场景中(例如安全领域中的人脸识别),在该领域可能很有用,因此很难开拓新市场.

但是,当AI公司被迫生存并面对市场压力时,它们会从通用算法转向深入的场景,并且在行业中实际生产产品和服务之后,它们面临着难以复制和难以克服的瓶颈. 按比例缩放.
由于核心算法功能,AI公司必须处理现场的混乱数据,打开“设置框架,Feed数据训练,调整参数,Feed数据训练和重新调整参数”的周期,并将工程师送到驻地,请大量的实施,部署和服务部门.
这直接影响到AI公司的毛利率.
硅谷顶级风险投资公司Andreessen Horowitz(A16z)进行了调查,发现低毛利率几乎是全球AI公司的共同点-AI公司的毛利率通常为50-60%,这远低于SaaS公司的60-80%的毛利率.
另一方面,算法不再稀缺.
每个主要的技术巨头和学术会议都会在自然语言处理(NLP)领域中产生大量开源通用算法. Google在2018年发布的BERT预训练模型在多项任务上均取得了优异的成绩; “ Chuangqi董事会AI的第一家计算机技术算法提供商ArcSoft在2018年推出Arcsoft Vision开放平台时宣布永久免费.
可以说,算法初创公司确实偏离了基于平台和通用开发机会的最初资本期望. 在中间,是投资者上当了,还是从业者看着雾中的花朵?
相比而言,从理论上讲,更基本的链接(例如数据理解和数据处理)可以在整个行业中产生普遍的机会. 这就是人们现在开始关注这一领域趋势的原因之一.
但是处于发展初期的中国基本软件市场也面临许多不确定性.
首先是不确定性的是,中国的D市场非常不成熟.
收款人D实际上可以算作收款人B的子类别. 尽管用户是开发者,但付款人仍然是开发者的机构.
在中国市场上支付能力最强的机构是政府和大型企业,其中有许多国有企业. 他们更喜欢私有云或行业云,并担心公共云上开源系统的安全性.
另一方面,基本软件创业也受到中国信息化程度低的限制.
就比例而言,与美国相比,中国开发商的数量仍然非常低. 根据波士顿咨询集团发布的报告数据,美国每1万人的AI人才密度约为中国的72倍.
在我们之前与阿里云业务负责人进行交流时,他提到除了互联网和金融外,其他国内行业的信息化水平也“与其他国家不同”.
例如,在中国的一家大型钢铁公司,很少有人可以从事IT开发,这在国外的大型制造企业中是无法想象的.
因此,尽管“基本软件+开源”在国外已有先例,但在中国是否可以复制它存在一个问号.
第二,基本软件初创公司的成长期很长,这是对公司继续融资能力的很好考验.
因此,目前活跃在这一领域的投资机构大多是长期的美元基金.
总的来说,过去很少有人走过的这条路吸引着人才和资本去尝试,而且想象力并不小.
【编辑选择】
2020年开发人员调查: TypeScript胜过Python,Scala是最赚钱的开源!有些人使用Flutter来新浪微博5月受欢迎程度排名: 流行趋势下的开源与趋势相反Microsoft列出Win10 5月更新取消功能: 开发者不再开发Edge版本的经典浏览器,声称Microsoft Windows软件包管理器Plagiarized AppGet <
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-227065-1.html

 VD4真空断路器的常见故障及处理方法!
 还记得飞手机吗?曾经在中国流行,现在成为非洲手机之王
 穿着女孩的四个错误,不要这样子
 宇游导航iPhone版本V5.3.2正式版
还是澳门聪明些