出售回购金融资产
电脑杂谈 发布时间:2020-05-07 05:06:11 来源:网络整理
出售用于回购的金融资产
[编辑]
出售回购的金融资产用于会计公司(财务)根据回购协议卖出回购金融资产款,证券和贷款等资金.
应根据出售的回购金融资产的类型和融资方对本科生项目进行详细核算.
[编辑]

(1)根据回购协议,证券,贷款等金融资产时,企业应当按照“从中央银行存款”,“清算准备金”和“银行存款”的规定扣除. 实际收到的金额“和其他科目,记入该科目.
(2)在资产负债表日卖出回购金融资产款,出售和购回金融资产的利息支出应按实际利率计算,应扣除“利息支出”科目,贷记贷方科目.
如果实际利率与合同约定的名义利率相差不大,则也可以使用合同约定的名义利率确定利息支出.
(3)当卖出回购金融资产的协议到期时,根据账面余额,对该科目进行借记,并根据实际支付的金额,贷记“从中央银行存款”,“结算准备金”, “诸如“银行存款”之类的主题是根据差异而扣除的.
在交易对手违约的情况下,应从卖出回购的金融资产的账面余额中扣除,从交易对手支付的履约保证金中扣除,并应从“中央银行存款”和“清算准备金”中扣除. 借记“黄金”,“银行存款”等科目,购回卖出票据,有价证券,贷款及其他金融资产的减值准备,借记“坏账准备”,“贷款损失准备”等科目,按回购协议发行票据,证券,贷款等金融资产,贷方“交易性金融资产”,“可供出售的金融资产”,“贷款”等科目,借方或贷方“投资收益”的账面余额,等等. 根据他们的差异主题.

本科课程期末的借方余额反映了企业出售的尚未购回的金融资产余额.
[编辑]
出售回购金融资产的披露格式如下:
项目年初结算帐目余额
证券

账单
贷款
其他
总计
来自“ https://wiki.mbalib.com/wiki/%E5%8D%96%E5%87%BA%E5%9B%9E%E8%E4B%AD%E9%87%91%E8% 9E%8D%E8%B5%84%E4%BA%A7%E6%AC%BE“
该条目对我有帮助17
奖励
MBA智库APP
扫描并下载MBA智囊团APP
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-201373-1.html
-

-
威帝
#吴亦凡1106生日快乐##吴亦凡BadGirl##吴亦凡BadGirl##吴亦凡1106生日快乐#
 超大屏幕手机欢迎新成员,Honor X10 Max设计曝光,7英寸屏幕
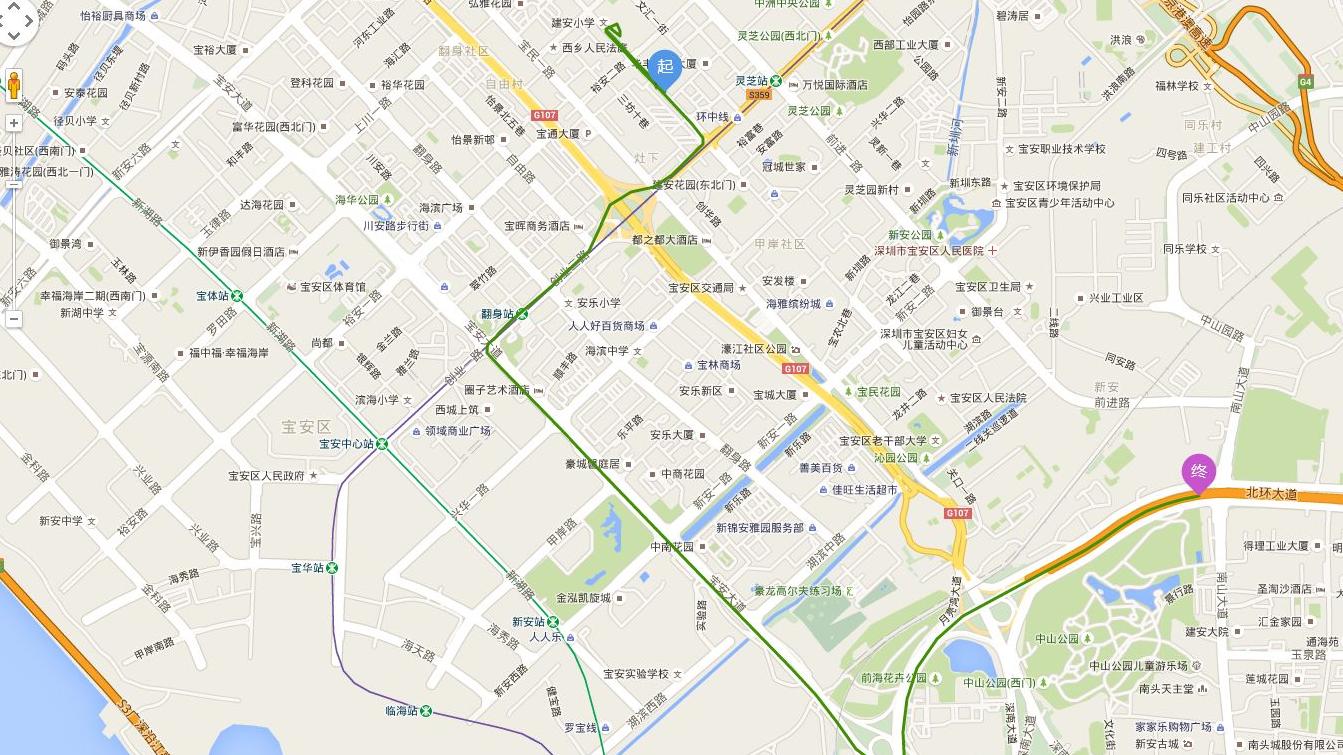 和地图导航v7.7.23.3.5 Android版本下载
 【T8100微信下载】华为T8100微信7.0.9免费下载
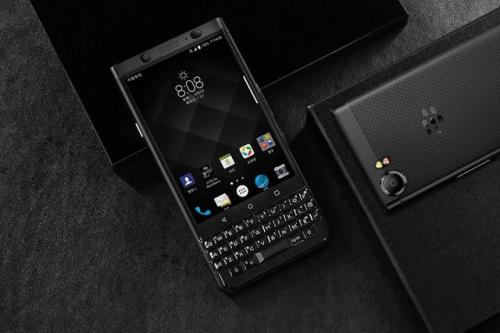 黑莓新机keyone确定进入中国市场!京东首发,你care吗
中国动作太快了