有关设备退回和回购的会计问题
电脑杂谈 发布时间:2020-04-28 14:26:29 来源:网络整理与设备退货和回购有关的会计问题与设备退货和回购有关的帐户处理问题2011年7月20日,您好!关于设备退货和回购的现有帐户处理问题,请提供帮助和建议,谢谢!我公司以两年分期付款的方式出售了设备,总价为300万元. 当时,它已收到初期付款600,000销售回购的账务处理,每月分期付款100,000. 当时销售回购的账务处理,它已向客户(自然人)开具普通. 客户在第一期仅支付了10万元,尚未支付逾期款项. 现在我们公司已经与客户协商并签订了回购协议,并以50,000元的价格购回了设备(本质上是将设备拖回去,客户离开了,我不必再付钱了,我再次向客户赔偿了50,000美元,我签署了一项回购协议. )有关该业务的财务会计方式,请咨询专家,谢谢!答案一: 感觉有点复杂. 1,销售时已开具,部分货款已作为借款收取: 应收账款银行存款60万元应收账款240万元贷款: 主营业务收入300万元/1.17应交应付款(销项税额)300万元/1.17X0.17之后,代收货款: 银行存款100,000贷款: 应收款100,000之后,设备被拖回,如果这是红色?还是对方开具销售?现实中有很多这样的事情. 该公司的净收入是60 + 10-5 = 65万元. 在正常情况下,公司最终应确认收入65万元(含税),现在已开具总300万元(含税).

经济事务多变,我跟不上形势,请帮忙. 答案2: 销售回购是指卖方在出售货物的同时与买方签订合同的一种交易方式,规定卖方按照合同的有关规定将出售的货物卖回去. 一定时间. 回购是否应确认收入取决于是否转移了货物所有权的主要风险和报酬以及卖方是否放弃了对货物的控制权. 企业应根据不同的回购协议进行具体分析. 判断标准是看企业是否还符合《企业会计准则—收入》中确认收入的四个条件: 企业已将产品所有权的主要风险和报酬转移给购买者;企业未保留通常的与所有权有关的持续管理权,不控制所售商品;与交易相关的经济利益可以流入企业;相关收入和成本可以可靠地计量. 根据销售回购协议中不同的回购选择权,销售回购可以分为三种情况: 无选择权回购,买方选择权回购和卖方选择权回购. 以下是对以上三种情况下的销售回购的核算方法的简要讨论. 1.非期权回购的核算方法非期权回购是指买卖双方在买卖回购协议中达成的协议,即卖方将在商品出售后的一定期限内无条件回购商品,并且买方还将无条件地同意卖方回购货物. 回购价格的确定可能在两种情况下发生: 第一种情况是在销售回购协议中已确定回购价格;第二种情况是,回购价格是根据回购当天的市场价格确定的.
1. 约定的回购价的核算当在销售回购协议中确定回购价时,卖方应承担因出售商品价格变动而产生的风险和报酬,而不论买方是谁,而销售均由当事方控制. 商品销售,因此这种情况不符合确认商品销售收入的前两个条件. 此时,销售回购的本质不是销售,而是融资交易,因此不应确认收入. 根据企业会计制度的规定,企业应建立“待转移商品差额”科目,以核算所发送货物的销售价格与实际成本和相关税费之间的差额. 价格,借方“银行存款”或“应收账款”等,根据库存商品的实际成本或固定资产的账面价值,贷方“库存商品”,“固定资产清算”等确定额,即出售不动产和无形资产应缴纳的,记入“应付税款-应付(销项税)”,“应付额”,根据相关税费及附加的计算,根据差额,借记“待转让货物的价格差额”,贷记“应付城市建设税的税额”,“应付教育费的其他应付款”在借方和贷方之间,贷方或借方“将要转移的商品库存”价差. “如果回购价格大于原销售价格,则应在销售和回购期间,根据回购价格与原销售价格之间的差额计提利息费用,从“财务费用”中扣除, “转出存货的价差”记入贷方,如果回购价低于原销售价,则根据审慎原则,不计财务费用.
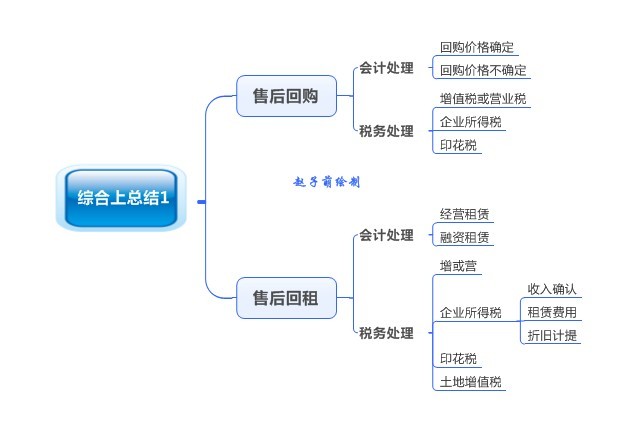
公司将来在回购商品时,会根据另一方开具的从“物料购买”或“库存商品”,“应交()(进项税)”中扣除“银行存款”,“应付帐款”等;同时,“待转移商品差额”帐户的余额被抵消或增加了回购商品的成本. 2.以回购日的市场价格为基础确定回购价格的会计处理方法以回购日的市场价格为基础确定回购价格时,尽管增值带来的销售收益或折旧带来的损失由买方负担,卖方不再保留产品所有权的风险和报酬,但卖方仍然对所销售的产品行使控制权,买方无权处置该产品,因此不符合卖方的要求. 收入确认和确认收入的第二个条件. 作者认为,为了便于核算,在销售产品时,有必要根据产品的市场状况合理地预测所售产品的回购价格. 在三种情况下可能会出现预期的回购价格: 估计的回购价格等于原始销售价格,预期的回购价格大于原始销售价格,估计的回购价格小于原始销售价格. 无论哪种情况,在出售商品时,都可以参考确定了回购价的情况进行相应的会计处理. 在实际回购期间,如果没有预期的偏差,则仍将参考已确定回购价格的事实进行会计处理. 如果预计会有偏差,则应根据不同情况进行调整. 当估计的回购价小于或等于原始售价,而实际回购价大于售价时,应根据实际回购价与售价之间的差额支付利息费用,借方“财务费用”和贷项“要转移的库存商品的价格差”.
当估计的回购价格大于原始销售价格,但实际回购价格小于或等于原始销售价格,或实际回购价格大于原始销售价格,但存在偏差根据估计的回购价格,应使用实际的回购价格. 买入价与卖出价之间的差额调整应计利息费用. 调整后的利息支出为实际回购价与销售价之间的差额. 2.计入买方期权回购的计算买方期权回购是指买方有权要求卖方在回购商品后的一定时间内以一定价格回购商品,或选择不行使该权利. 回购价格可以是固定的,也可以其他方式确定. 在回购价格固定的情况下,如果商品价格继续上涨并超过回购价格,则买方将持有商品并获得升值;否则,如果商品价格继续下跌并跌至低于回购价格,则买方可能会行使选择权,并要求卖方根据回购价格进行回购,此时应遵守
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-191867-1.html
-
 王勇飞
-
雷霆轲
完全正确
-
-
许雪魁
看待问题要从全局出发
 htc z715e g18?htc z715e rom?htcz715e能用联通卡吗?HTC G18国行Z715e Ro
 360安全卫士官方安装版网购先赔零门槛高额保障金
 小米商店应用官网下载个人制作:[*]最新波兰开发版,值得刷入
 2019年一吨废铁的回收价格是多少?