关联方占用的资金
电脑杂谈 发布时间:2020-08-01 08:04:19 来源:网络整理
上海证券交易所实用标准文案“上市公司2011年年度报告工作备忘录第3号《上市公司非经营性资金占用及其他关联资金交易的特别说明》》规定标题: 《上市公司2011年年度报告》发行人: 上海证券交易所发行日期: 2012年1月17日,《工作备忘录第3号-《关于上市公司及其他关联资金往来非经营性占用资金的特别说明》. -关于上市公司非经营性占用资金及其他关联资金交易的特殊解释,每家上市公司: 《公开发行证券的公司信息披露内容和格式准则第2号》(2007年修订)(以下简称) (以下简称“年度报告指南”)由中国证券监督管理委员会颁布执行,并具有解释权. 具体规定属于中国证券监督管理委员会. 为了方便上市公司理解和执行年度报告标准,我司专门编写了该备忘录. 相关说明仅供参考. 根据联交所《关于做好上市公司2011年年度报告的通知》,注册必须遵循《关于规范上市公司与关联方资金往来和上市公司对外担保的通知》(郑建发). [2003] 56号. ),对上市公司的控股股东及其他关联方占用资金的情况作出特殊说明. 为了统一披露口径,我司编制了“ 201X上市公司非经营性资金占用及其他关联资金交易汇总表”(见附件1,以下简称汇总表).

注册发布的特别声明应包括以本备忘录附件一格式编写的摘要表. 1.占用非经营性资金占用非经营性资金是指上市公司支付给大股东及其关联公司的工资,福利,保险,广告及其他费用以及其他费用. 代表大股东及其关联公司偿还债务资金;直接或间接借给主要股东及其关联公司的有偿或无偿贷款;对大股东及其关联公司承担担保责任而形成的债务;其他提供给大股东及其关联公司使用的资金. 大股东及其关联企业是指控股股东或实际控制人及其关联企业,原控股股东或实际控制人及其关联企业. 关联公司是指由控股股东和实际控制人控制的公司,但不包括上市公司和由上市公司控制的公司. 期末不占用公司的营业外资金占用减值准备或冲销的款项. 精彩的文档和实用的标准文案. 主要股东及其关联公司非经营性占用上市公司资本的上市公司,应当在本年报全文“重要事项”部分增加对非营业性债权和债务的披露. 资金占用的时间,占用的金额,原因,还款额,期末余额,预期还款方式,还款时间,负责人和董事会制定的解决办法董事. 2.其他关联方资金交易其他关联方资金交易是指上市公司与“大股东及其关联公司”之间以及上市公司与“上市公司及其关联公司的子公司”之间的营运资金交易; “关联自然人”“”和“其他关联方及其关联公司”.
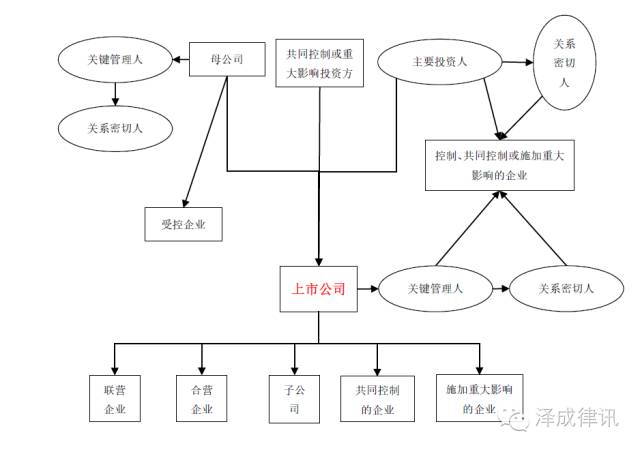
汇总表仅需填写上市公司向大股东及其关联公司和其他关联方提供资金的情况. 如果它向上市公司提供资金,则无需在汇总表中反映出来. 上市公司应从资金是否存在长期违约的角度认真分析资金是否为非经营性资金. 决定营业外资金的标准应当参照前款确定营业外资金占用的标准. 3.上市公司应在年度报告的XBRL业务模板的摘要表中填写相关数据. 四,本所发布的有关大股东及其关联公司资金占用的信息披露备忘录不一致的,以本备忘录为准. 如果上市公司对本备忘录有任何意见和建议,或者在使用过程中对年度报告的编写有其他疑问,请及时告知我们,以便将来进行修订. 上海市证券交易所公司管理部附件1 2012年1月17日201X上市公司非经营性资金占用及其他关联资金交易汇总表单位: 万元营业性非经营性资金精彩文档基金占用人名称之间的关系and占用人和上市公司ϵ 2013 2013上市公司2013 2013 2013 2013账户占用司会计期间开始时以偿还期末集合已发行资金中的会计资金,累计已发行资金剩余额的利息为准(例如,帐户余额,余额(未包括),占用原因,占用性质以及实际标准副本利息)当前大股东及其关联公司小计前大股东及其关联公司与主要公司的其他相关资本交易总额的小计持有人和关联公司-基金交易对手的名称-交易对手与上市公司之间的关系-2013年,2013年,上市公司2013年度交易,2013年2013年,当期公司在期初并在期末偿还当前的一组资金所产生的剩余资金的累计利息占所产生资金的金额(例如帐户余额(不包括所产生金额的余额)) -非经营性职业非经营性职业-非经营性职业非经营性职业----形成交易的原因,交易性质关联方资金占用危害,经营易,经营易小计--------上市公司-非排他性文件公司的子公司和关联公司的实际标准文案制作-小计-------合伙人控制的自然人和法人m-小计--------其他关联人-关联人及其关联公司-小计--------总计------ ---营利易,非营业易- -非经营交易,非经营交易---非经营交易,非经营交易---填写说明: 1.上市公司在201X年初拥有非经营性资本占用对于有资金交易(有是201X开始时相关帐户中的借方余额),以及201X中新的非运营资本占用和资本交易(201X中相关帐户中有借方余额),请填写“汇总表”.
2. “现有大股东及其关联企业”包括下列情形: (一)实际控制人; (二)控股股东;精彩的文件和实用的标准文案撰写(3)实际控制人的控股股东和关联公司. (三)“原大股东及其关联企业”包括下列情形: (一)公司原实际控制人; (二)公司原控股股东; (三)原实际控制人的原控股股东及其关联企业. 4.“主要股东及其关联公司”包括“当前主要股东及其关联公司”和“原主要股东及其关联公司”. 五,“上市公司的子公司及其关联公司”包括下列情形: (一)子公司及其控制法人; (2)上市公司的其他关联公司. 6.“有关联自然人”包括《股票上市规则》第10.1.5条和第10.1.6条以及《上海证券交易所上市公司实施关联交易准则》第二章所确定的自然人. 关联自然人同时也是上市公司的控股股东或实际控制人的,其资本占用情况应当反映在“主要股东及其关联公司”的资本占用中. 七,“其他关联方及其关联公司”包括《股票上市规则》第10.1.3条和第10.1.6条以及《上市公司实施关联交易准则》第二章所确认的关联法人. 上海证券交易所,包括但不限于: (1)根据与上市公司或其关联公司达成的协议或安排,在协议或安排生效后或未来十二个月内,《 《股票上市规则》(2)在过去的十二个月中,发生了《股票上市规则》第10.1.3条规定的情况之一(不包括公司的原始控股股东,原始实际控制人及其子公司); (三)持有上市公司股份5%以上的法人或者其他组织(控股股东除外); (四)联合企业,合营企业及其控制的法人; (5)基于实质重于形式的原则认可. 与上市公司有特殊关系并可能引起上市公司利益的其他法人或其他组织,包括持有法人股或其他股份的法人或其他组织. 对上市公司有重要影响的控股子公司10%的股份.

8. 会计科目包括但不限于: (1)应收账款; (二)其他应收款; (3)预付款项; (四)应收票据; (5)反映职业科目的实质的其他会计科目. 在其他会计科目中,如应付账款,其他应付款和其他科目,如果借方记账资金或其他资本交易,则借方金额应列为表格中的正数,并在“上市公司的会计科目”列中列出为“其他会计科目”. 9,在其他资本交易中,“大股东及其关联企业”只需要填写其与上市公司之间的营运资本交易; “上市公司及其关联公司的子公司”关联方资金占用危害,“关联自然人”和“其他关联公司”“一方及其关联公司”只需填写其与上市公司之间的非经营性资本往来. 如果上市公司首先从关联方借入资金,然后将资金退还给债权人,则无需在精美的文件摘要和实用的标准文案表中反映出来. 十,上表除“上市公司及其子公司的子公司”外,其他项目中的“上市公司”应包括上市公司和上市公司控制的公司. 很棒的文件
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-289604-1.html

 外国媒体,奇虎360,伪造,微软,系统补丁,浏览器
 51个管家应用程序
 nba2k10生涯模式修改器
 购买了多年后为什么没有升职?
事物的本质要用心灵才能看见