袖珍簿记APP产品的体验分析
电脑杂谈 发布时间:2020-06-26 12:38:21 来源:网络整理
体验环境: Android OPPO R8207-口袋记账APPV3.6.2版本分析
I. 行业状况
国家/地区: 互联网金融越来越受到关注,各个部门也出台了政策,以加强对互联网金融行业和商业模式的指导和监管. 互联网金融已进入快速发展阶段.
经济: 2013年,以“月报”的推出为互联网金融发展的元年,我国互联网金融开创了高速发展模式.
技术: 融的发展中,传统金融服务,第三方支付,P2P网络借贷,大数据金融,众筹和第三方金融服务平台共六种模式. 高速发展时期.
社会: 中国的大多数非金融人口占绝大多数,即使是金融业中无法管理其财务状况的人. 其次,中国资产升值的渠道太稀缺. 无论是股票市场,期货乃至房地产,这都是富人的游戏. 普通投资者无从下手. 甚至无法进入门槛,导致门槛低的投资产品的追捧.
第二,市场地位
随着互联网金融的飞速发展和人们对财务管理意识的逐步提高,簿记和财富管理应用已成为继付款和股票后的财务管理领域的另一个主要市场. 大多数用户必须拥有手机,APP,许多互联网巨头都加入了这一行列. 但是,在下个季度中可以看到下图中整理出的簿记和财富管理APP的活跃用户总数. 簿记和财富管理APP用户的增长趋于平稳,互联网的人口红利将逐渐消失,新用户越来越多地被APP所收购. 更加困难的是,簿记应用程序在吸引新用户的同时,还应着重于培养老用户,挖掘现有用户的价值并长时间占用用户时间.

目前,易于记住的面向生活的簿记应用程序,前三名是采矿和袖珍簿记. 作为中国互联网金融中最大的个人财富管理金融门户网站,它拥有超过2亿用户,用户数量超过了后十名. 产品用户总数几乎翻了一番. 可以看出,随机票据在簿记和理财行业中的领导地位已经基本确定,以随机技术为寡头的竞争格局已经初步形成. 由于采矿的早期开始,现在有超过1亿用户. 尽管簿记APP用户的增长速度正在放缓,但从数据可以看出,整个簿记和财富管理APP的渗透率仅占财富管理行业的一小部分,因此仍然有大量市场上的潜在用户.

从下图中的数据可以看出,尽管袖珍书的用户数量比寿吉和挖掘的要少得多,但活动用户的日均数量,激活次数和使用时间仍是所有这些都在增加,并且人均每日激活次数以及次日的保留率高于手写和挖掘. 可以看出,袖珍簿记APP以其简单易懂的良好产品体验逐渐赢得了一定的市场和用户忠诚度.

三,产品概述
产品定位: 掌上簿记属于现有市场,其当前的簿记和财务管理市场已经成熟,用户增长逐渐放缓. 应该更加关注产品体验和老用户的保留.
口袋记账法选择与互联网财富管理行业的领导者Jiufu,Yixin等作为金融合作机构,为大多数小型白色财富管理用户和风险承受能力有限,投资资金有限以及希望获得更高收益的用户提供服务提供稳定收入的收益定期金融产品. 它的用户是20-30岁的中高级消费者,主要是一线和二线城市,其中大多数是女性.
盈利模式: 目前,袖珍簿记的主要利润来源是与互联网金融公司合作收集广告份额并赚取佣金;将来,利润的方向可能会从B端转移到C端,向用户提供部分补偿服务并收取一定的.
产品驱动力: 掌上簿记主要由运营驱动,使用工具为用户提供服务,在存入用户后,为用户提供更多的金融服务以实币化. 它定期参加一些公益活动,例如参加儿童的公益市场以及在海星之家参加“鸡蛋的愤怒”. 此外,Pocket Bookkeeping具有定制的产品主题外观以吸引个性化用户,并为用户提供了财富管理学习和交流社区,以帮助用户轻松地学习财富管理知识. 此外,Pocket Bookkeeper推出了一个加班管家应用程序,该应用程序为定期加班以方便工资计算的蓝领人士提供加班时间记录,以丰富产品矩阵.
该产品正处于阶段: 自推出以来的两年内,袖珍簿记用户超过800万,第二天的保留率约为48.7%,处于中等活动压力阶段.
产品生态形式: 袖珍簿记是上海奇鸟互联网金融信息服务的明星产品,是个人理财工具移动应用程序,也是主要的载体产品.
总之,袖珍簿记的形思维图如下

纸上簿记场景

会计方案建模
安安工作了两年,发现他没有存很多钱,也不知道自己赚的钱是花在了哪里. 为了解决这一烦,安安决定开始记账并在书中记下一段时期. 此后,安安觉得计算每月总支出是很麻烦的,他经常会错过一些账单,因为他忘了带账簿或其他原因. 后来,他听了一位朋友介绍,它简单易用,介绍了袖珍簿记,因此他下载了APP. 由于An An通常会忘记保留帐户,因此会特别设置提醒. 每天到达安安设置的提醒时间时,APP都会提醒安安保留帐户. 打开APP后,安安将首先记录今天和将来的账目,然后再看他今天的支出和前期的支出. 关于各个方面的花费比例,安安看到自己的预算每天都在减少,因此开始提醒自己要减少某个领域的支出. 此外,An An会定期检查更新的精美主题或壁纸,并为您自己设置精美的帐户.
四个产品信息框架

五次互动体验和优化
梳理核心过程

袖珍簿记的两个主要功能在此过程中相对简短. 没有更复杂和不必要的步骤,但是在某些方面,它们可以继续改进并做得更好. 如在需要连续会计的会计方案中所提到的,您只能确认然后重新进行会计处理. 当选择类别无法满足用户需求等情况时如何处理,则将根据大致过程对页面进行分析.
1. 会计页面分析

*选择类型为分段控件,可以单击或向左或向右滑动. 默认为支出选项,与大多数使用情况一致
*选择类别和输入数量更加直观,防错性更好,并且键盘还可以执行简单的计算功能. 尽管日期和帐户不明显,但是如果您第一次不选择它,则会出现一个提醒,并且用户会建立意识,然后,您将根据需要进行选择.
*类别以图标的形式选择,通常可以删除和排序. 如果您要选择一个类别,则可能会在很短的时间内完成. 如果您没有自己的类别,则必须经过一个更复杂的过程,尤其是“添加页面”,许多图标使用户难以选择和消耗能量.
建议: 1.将添加按钮放在用户易于操作的底部的编辑页面上,以提高效率.
2. 添加类别页面以对图标进行正确分类,例如餐饮类别和化妆品类别,以便于选择;或者您可以根据输入的文本直接生成简单的图片和文本图标.
3. 在添加页面上,您可以通过以下方式添加“保存并添加”徽标以继续进行结算.

左页: *如果需要连续记录多个帐户,请在确认后再次单击,建议在该帐户下添加一个保存并重新记录徽标,并且可以将吐司提醒用于初学者提高簿记效率
右页: *转移页上的副本会引起认知负担. 建议更改副本以选择转出帐户,然后选择转入帐户以降低认知成本
2. 帐单页面分析

*默认分类帐用作按钮,向上滑动以进行搜索,向下滑动以进行同步,节省空间,还允许用户快速形成认知.
*当新用户记录第一个帐户时,帐户页面会直接将预算设置为3000,从而形成认知负担.
建议: 更改副本以设置预算,然后在用户输入预算后显示预算XX.
*当用户单击帐户页面上的帐户时,将显示用于删除和修改的选项,
*当您需要修改或删除另一个项目时,需要先单击“关闭”,然后再次单击以打开. 但是,用户单击的主要场景操作将被修改.
建议: 1.单击后,可以直接修改,长按即可删除,以提高高频操作的效率.
2. 增加每日总收支与单个记录文本之间的对比,以增强信息的可读性.

*单击账单左上角的礼物图标进入财务返利页面,该页面不符合用户的心理期望,并且该页面与财务管理中的财务返利页面不完全一致. 容易引起人们的蓝色个性. 与少一步相比,用户更喜欢符合自己习惯的操作路径
建议: 您可以在其中放置每日寻宝(签入)功能,以改善系统活动
*单击帐单右上角的日历图标,可以快速比较并查看每日收支状况. 右上角还提供了用于快速计费的条目;表示超出每日预算且不超过每日预算的方法是好的,但是没有解释说明每日预算是基于平均每月预算并且会有一定的认知负担.
建议: 使用小字体注明每日预算下的来源
3. 报告页面分析

*如果要检查其他分类帐的内容等,则需要在帐单页面上单击“切换分类帐”并返回查看,无法直接操作
*饼图用于显示分类并用不同的颜色表示,虽然比较清晰,但是每个项目的具体内容和比例不能直接显示在饼图上
建议: 1.添加一个按钮以选择页面上的帐薄
2. 您可以单击直接定位相关项目以提高效率


左页: *在趋势上,用户应更加关注年度总收入和支出,建议将总列放在最前面
右页: *进入报告页时,用户的心态是首先查看每月的各种费用,然后查看年度情况,但考虑到该成员可能是较低频率的操作,建议将成员视为小成员. 将标签放在类别中,单击以从右侧滑出,以免出现年月交叉显示

*进入比较页面的心理模型应自动显示从一年到另一年花费的类别,从高到低. 您可以选择隐藏或删除某个类别,而不必自己添加显示类别
*此外,每种输入类型的可点击区域都太小,您只能单击中间区域以进入详细信息页面
*过去一年中显示的金额不是基于比例的. 一起查看这两种类型时,会造成混乱. 30和100的长度相同. 建议按不同的类别按比例显示不同的类别,并在第四个月的一半暴露,表示可以滑动
*当您进入详细信息页面时,用户想要查看的应该是清晰显示每个类别下的每月消费,而不是每月支出明细(先前的类别已经显示)
4. 财富管理页面分析

财富管理是袖珍簿记的另一个主要功能,包括袖珍财富和财富管理返利.
* Pocket Fortune页面的新手独有应该是要突出的要点,但它与其他项目的大小相同,并且转换强度不够
*此外,对于小白用户,我不知道43%和45%是什么意思. 当前条目的副本将立即沉积以形成认知负荷
建议: 1.略微增加新手独占条目的空间,突出新手独占和年化收益率,添加诸如立即购买之类的字眼,并增强新用户的购买欲望.
2. 在项目详细信息中的项目中输入百分比,显示初始投资金额和促进转化的参与人数.

*财富管理返利页面上有两个横幅,一个可点击和一个不可点击,操作上的不一致使人们感到困惑
*收集步骤的描述使用户可以建立明确的心理期望,但是这会占用老用户的空间并感到多余
*在第一个屏幕上,显示完整的条目,这使人们错误地认为没有更多内容并且不会滑下
*财务回扣的操作量大于Pocket Wealth. 在一个屏幕上显示两个会降低效率
建议: 1.单击关闭过程以提高效率.
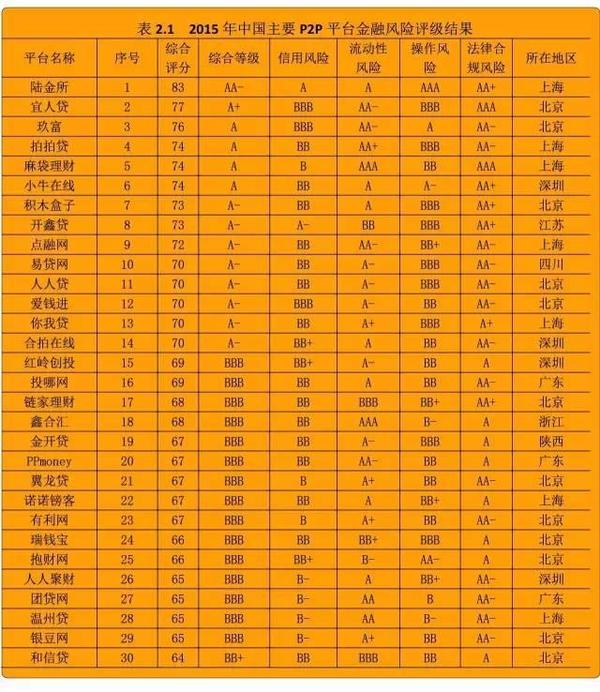
2. 显示投资额和用户关注的参与者数量,从而降低选择成本. 详细信息中显示了不必要的信息口袋记账的理财安全吗,以提高效率
此外,Pocket Wealth中的My Money和Money Rebate中的My Money Rebate旨在使中级用户轻松检查自己的资产收益和返还金额. 新手用户的数量为0,但单击后会感到失望.
建议: 删除即时资金和指南编号,以减少新用户的点击需求.
5. 更多页面分析

口袋社区显示主题并吸引点击
*个性化主题和外观是更多女性选择使用簿记的原因之一. 在主题方面,用户更喜欢图片.
建议: 1.如果主题后期有很多操作,则可以删除文本以提高效率.
2. 应该考虑使用墙纸来处理添加的照片,否则会形成背景干扰.
6. 口袋社区

社区也是建立生态系统的袖珍簿记的重要组成部分. 但是点击社区就像进入另一个APP. 该页面非常混乱. 社区发布非常简单. 这里有一些主题可以引导用户发布口袋记账的理财安全吗,并且对内容没有任何限制. 它更像是一个用户可以随意记录生活的地方. 关注者不是他们关注的用户,与广场几乎没有区别. 用户之间的关系不牢固,交互很少. 点赞和评论相距太远,影响视觉效果.
建议: 1.增加注意和方块之间的差异,提供方便的跟踪方式,将喜欢和评论都放置在右下角,并且不需要与上述内容用一行或适当的分隔. 显示一两个评论以增强交互性,改善系统活动.
2. 通过添加标签,可以将用户发布的内容适当地引用到生活和财务管理中.
3. 将来,社区也可以单独视为标签.
六. 视觉分析

VII. 摘要
1. APP应加强视觉和结构的一致性,以便用户更好地形成品牌认知度
2. 改进了核心功能,例如,您可以考虑通过语音输入便笺,添加详细信息,例如记帐时可选择的照片数量.
3. 袖珍簿记的大多数用户是女性,请考虑定期更新丰富的主题和壁纸以吸引用户
4. 作为财务管理的另一个主要功能,平台应仔细选择以推荐适合用户的
值得信赖的产品可提高转化率. 该平台应保护用户的个人信息,财产资金的安全并降低风险
5. 加强技术架构,尽可能减少内存,避免卡顿,闪回,数据崩溃等情况,并为用户提供流畅的机身
以上仅是个人分析,不足之处应予以纠正
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-259075-1.html
-

-
白瑞滢
加油
 qq群组信息软件
 dnsapi.dll没有被指定?dnsapi.dll没有运行?dnsapi.dll下载 找不到dnsapi.dll DL
 大众汽车故障灯符号形状大全 如下图图示
 手机屏幕到计算机教程,高清,高帧率,无延迟屏幕
我昨天才在超市挑选黑芝麻