谢俊荣: 新版会计准则已经发布,严格监管的时代已经到来
电脑杂谈 发布时间:2020-06-02 06:18:51 来源:网络整理

十大银行理财规划师大赛即将开始. 将宣布200名玩家的名单!
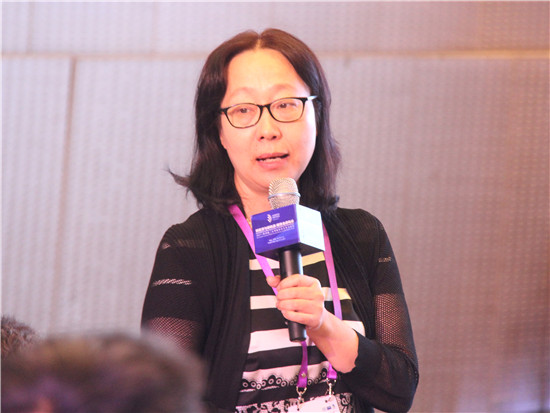
国家会计学院教授谢俊荣
新浪财经讯“ 2017(第四届)全球租赁业竞争力论坛”于9月11日至13日在天津举行. 论坛的主题是“新法规,新机遇: 租赁行业的演进”,国家会计学院谢俊荣教授出席并讲话.
以下是语音记录:
谢俊荣: 会计准则作为融资租赁的四大支柱之一,在融资租赁的发展中起着非常重要的作用. 2016年1月13日,国际快速会计准则理事会发布了新的修订后的会计准则,这意味着更加严格的监管时代已经到来.
让我介绍新标准修订版的内容以及可以使我们获得报告和报告的变更.
于2016年1月13日介绍修订后的《会计准则》的主要内容.
目前,租赁业务遵循第21号,并且此“租赁准则”和“国际会计准则” IAS17是平行的,分为两类: 融资租赁和经营租赁. 相应的会计处理也单独进行. 进行融资租赁意味着该业务将在资产负债表中反映为资产和负债. 租赁资产需要在资产负债表的左侧列为资产,应付账款以及公司自有资产. 租赁付款在资产负债表的右侧列为负债. 如果是经营租赁,则无需进行此类介绍. 您只需要在收入表中直接列出租金费用作为租金费用即可. 如果该业务被分类为融资租赁,则资产负债表将用作自我报告. 资产列为资产,资产列为负债. 如果资产在利润表中,则提取折旧费用,而租赁负债则需要利息费用. 与此相对应,如果此业务被分类为经营租赁,则不会在资产负债表中列出,而只会在损益表中作为费用处理列出. 这种会计处理方法是基于风险和报酬的分类. 在此分类中,我们可以看到,经过这样的分类,基本上相同的租赁业务已经进入了两个不同的领域. 如果是金融租赁业务,则企业的资产和负债金额必须高于经营租赁业务. 这种分类和相应的会计处理方法导致租赁业务本身相同,但由于分类不同,承租人的陈述反映了不同的内容,一旦融资租赁企业的负债率将大大增加.
同一事务不能以相同方式处理. 这个问题在业界引起了一些混乱,尤其是当投资者阅读会计报表时. 经营租赁在报表上看不到这些租赁资产和租赁负债,而融资租赁这些客户将他们的业务放在桌子上,同一企业的债务比率如此之高,而经营租赁根本看不到这些业务. 这对于人们阅读报告来说是一个很大的困惑,因此对于这一租赁的分类以及相应的会计处理,人们的疑虑是很大的. 从对“会计准则”的理解来看,人们还认为同一业务不能以相同的方式处理,不符合基本的“会计准则”,因此人们对“会计准则”的可比性提出了质疑. 会计报表的透明度,很不了解这两种业务之间的区别,这种透明度也受到了很的质疑,并引起了很多混乱,因此在这样的前提下,国际会计准则理事会经济危机下,我决心改革《租赁会计准则》.
之所以采用“租赁会计准则”,是因为金融危机. 金融危机之后,由于表外融资和特殊目的实体,许无法显示这种融工具,收入,保险和租赁. 今年,这四个标准的修订任务已经完成. 我国的财务标准,收入和保险已经完成. “租赁标准”是去年. 国际会计准则理事会颁布了新的准则,但中国的准则尚未出台,但正在制定中. 租赁标准比前三个标准的实施日期晚一年. 一年后的考虑是这四个标准是同时发布的,这对从业人员构成了更大的挑战,因此让租赁稍微落后一点,给大家一个缓冲. 许多冲突.
我们刚刚提到,当前租赁标准的最大缺点是同一业务不能被相同地处理,这影响了报表的透明度和可比性. 因此,国际会计准则理事会修订“租赁准则”的最大目标是实施相同的业务和相同的处理. 具体来说,经营租赁和融资租赁应以相同的方式处理,在我们的行业中被称为“二合一租赁”. 将来,我们将不再区分经营租赁和融资租赁. 目的,最根本的目的,无论我们如何讨论这一标准,无论哪个方面违反了ISB,我们都必须坚持一个目标.
修订“租赁标准”的过程非常困难. 在2006年,ISB和国际会计准则理事会建立了一个联合工作组,直到该准则颁布为止. 中期已经过去了十年. 在2010年,ISB曾征求意见. 该草案发布后,全世界的反馈声非常大,ISB收到了800多个反馈. 2013年,ISB发布了第二份征求意见稿,但仍遭到很大的反对和怀疑. 声音,有600多个反馈意见,前面有800或更多反馈,600或更多,他们对“租赁指南”的讨论集中在哪里?两个级别.
首先,在理论层面上,该层面侧重于对租赁的理解,例如,什么是租赁?租赁范围是什么?是租赁吗?如何确定这份合同?我们的“租赁代码”应涵盖哪些业务?如何确定租赁期以及如何选择折现率?这些问题都不是会计技术问题,而是对租赁性质的理解. 这部分讨论占据了反馈中的大部分内容.

第二,在会计制度中,承租人的会计处理和出租人的会计处理,对此部分的讨论不多,但讨论不多,反映出这些业务的会计处理技术已经成熟,但是人们的理解租赁的不成熟,因此在以后的修订中,我们很大一部分时间是在修改租赁的基本理论,租赁的定义,租赁的范围,租赁的分割,租赁全球会计准则,所有这些方面都在本文中. 在承租人和出租人的会计处理中,笔和墨水没有太多.
根据修订后的“会计准则”,修订点在两个地方. 一种是修改租赁的定义. 为什么新定义是租赁?租赁是指将控制特定资产使用权的权利在约定期限内转让的合同. 最初的定义是“转移使用权”,强调控制并强调特定资产. 其目的是控制和非控制. 租约和服务几乎相同. 如果您可以控制此资产,可以在此基础上生成租赁合同和租赁协议. 如果无法控制此资产,则您生成的合同只能是服务合同.
这是租赁和服务合同之间最根本的区别. 由于存在这种差异,因此在涵盖新标准和旧标准时,所有服务都不会出现在租赁合同中,因此必须分开进行. 当涉及到合同分离时,提出这种要求的不仅是“租赁标准”. 今年,引入了“收入标准”和“保险标准”. 不同的产品组件必须对应于不同的合同并执行不同的成本比率. 在“保险标准”中,建议对不同的产品组件进行不同的划分. 因此,合同拆分需要考虑成本和成本. 相反,有必要实施匹配原则,这是本轮会计准则修订中的常见问题. 这也反映在“租赁准则”中.
与此同时,最大的一点是,此新准则不再在承租人处理中区分融资租赁和经营租赁. 上面列出了除豁免部分外的所有租赁,即,按照金融租赁的先前处理方法,所有资产必须列为资产,所有应付租赁款项必须列在资产负债表的右侧. 租赁负债的形式. 利润表上的显示也与以前的“金融租赁处理措施”完全相同.
在承租人的会计处理中,原来的经营租赁处理消失了,只保留了融资租赁的处理方法,并将原来的经营租赁部分转换为融资租赁的处理方法. 除了豁免部分,哪两个部分可以豁免?短期租赁和低价值租赁,短期租赁“国际会计准则”给出的指标是少于一年的租赁,低价值租赁的参考指标低于5,000美元. 除低价值租赁和短期租赁以外的所有租赁都必须摆在桌面上,这是我们本轮“租赁准则”修订版的最大变化点.
在这种变化下,我们看资产负债表和资产负债表. 目前,对于过去拥有许多经营租赁的公司而言,其报表变更也非常大. 为什么?目前,经营租赁中的原始资产未计入支出. 支出. 支出,这是从早期到后期的直线,并且是平衡的. 根据新准则,有两项费用,一项是使用权资产的折旧费用,另一项是租赁负债的利息费用,在蓝色部分显示. 从总成本来看,将会有从高到低的变化. 这是损益表中的变化.
让我们看看新标准出台后报告中的变化. 在资产负债表上,许多最初使用经营租赁的公司,承租人的声明将增加使用权资产,以代表租赁中的资产. 该权利将增加租赁负债. 新准则也不对出租人作出调整. 出租人保持当前方法不变,并且仍维持经营租赁和融资租赁. 这样,出租人的资产负债表(如果是经营租赁)仍列为应收租赁款. 原来的经营租赁流量表中,整体流量没有变化,但是会发生结构性变化. 这种结构性变化取决于承租人对会计政策的选择和安排. 由于报表的变化,相应的财务指标也将发生相应的变化,例如债务和权益的比例将大大增加,其付息率将下降,其资产收益率在初期也将下降. 这种下降将对承租人构成挑战. 报告是公司财务状况的外部体现. 当其报告发生一系列更改时全球会计准则,与外界的一些财务关系也将发生变化. 这种变化就像多米诺骨牌. 财务数据的变化是: 第一张卡,其财务指标发生变化,并且当财务指标发生变化时,当债务比率上升且承租人借款时,借贷成本应否上升?与投资者的关系应该相应地改变吗?是否会改变向资本市场融资的难度?其相应的税收回应也将出来. 中国许多是国有企业. 这会改变企业领导者的评估指标吗?与新标准的变化一致,我们的IT系统是否应该变化?像多米诺骨牌一样,报告中的数据是我们接触到变化的第一张卡片,随后出现了一系列后续变化.
承租人的变更仍然是中间环节. 这些更改后,租户将如何反应?它的决定是否仍然在旧标准的状态下,这也是出租人需要考虑的问题. 如果他们调整租赁业务结构,承租人会遇到很大的挑战吗?要调整我们的战略部署?或者说新标准即将到来,它给出租人带来了很大的挑战. 您可能会遇到承租人更改其业务结构和业务决策的情况. 在这样的情况和如此大的挑战下,我们的出租人该如何应对?这是我们需要事先考虑的问题吗?尽管中国的会计准则尚未出台,但新准则要到2019年1月1日才能实施,但这些影响悄然出现. 当我们于2019年1月1日开始实施新标准时,我们需要在2018年1月1日提供比较数据. 现在距2018年1月1日仅4个月. 在此过程中,如何根据您的租赁合同进行调整新的租赁定义?您如何修改您的IT系统?您的员工是否了解了新标准并且可以适应新标准下的工作?因此,我们必须首先对人员进行培训,而目前中国的指导方针还没有出来,我们要学习什么?我们如何准备?这些对于我们来说是很短的出租时间,但是我们的任务非常繁重. 此外,我们还注意到新的租赁标准与其他标准不同. 它提供了一种过渡方法,可以在很大的空间中引入新标准的过渡. 在新标准过渡期间,我们面临的调整很大. 如果这些调整未正确完成,则意味着企业必须付出高昂的成本. 因此,时间和成本是我们需要提前布置的. 在此之前,我们必须首先学习这些新标准及其带来的变化. 这就是为什么该论坛将会计标准作为所有人的话题. 原因之一.
以上是我的演讲,我的演讲在这里. 谢谢大家.
Sina的声明: 所有会议记录都是现场速记的. 未经发言人审查,在新浪网站上发布此文章是为了传递更多信息,并不意味着赞同其观点或确认其描述.
进入[新浪财经股票]讨论
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-230878-1.html
-

-
徐妍艳
如果美军舰进入中国领海12海里以内
 我还能在2018年春节期间应对违规行为吗
 下载适用于吉他乐谱百科全书的Android应用
 下载HyunDong City City Construction Games的官方移动版本
 如何处理流量扣除和
不是中国大陆给你们撑腰