存款基准利率变大 2018年货币政策要“保持定力”(2)
电脑杂谈 发布时间:2018-02-14 16:11:26 来源:网络整理第三,加强对金融控股公司的监管,作为金融监管体系的有效补充。周小川行长无论是在G30国际银行业研讨会上,还是在《守住不发生系统性金融风险的底线》的文章中,都指出了要加强对金融控股公司的监管。
货币政策保持定力
整体来看,2018年货币政策将保持“政策定力”。政策对于经济增速波动区间特别是下限的容忍度将更大,未来政府更关注的是结构的优化,就需要“保持战略定力,持之以恒推动经济结构战略性调整”。所以即使经济增速放缓,货币政策配合放松的必要性或将减弱。
降低宏观杠杆率要求M2增速不显著高于甚至低于名义GDP增速。如果GDP增速目标被淡化或者下调,M2增速可能随之淡化或者下调。考虑到2018年名义GDP增速可能低于2017年,2018年M2增速目标可能为11.0%,较2017年的12.0%下调1.0个百分点。
而2018年M2实际增速可能较2017年有所回升,达到10.4%左右。历史数据显示,企业存款增速下滑是影响年M2增长的主要因素,而企业贷款和债券余额增速领先企业存款增速约9个月。企业贷款和债券余额增速自2017年3月起出现了企稳迹象,这将对2018年的M2增速形成支撑。
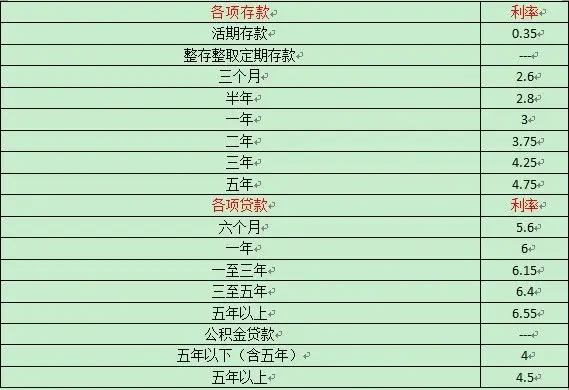
官方所释放出来的信号都显示出了货币政策稳健中性的取向在2018年不会发生根本性改变,除非出现超预期因素,调整存贷款基准利率的概率不大。
对于货币市场利率来说,上调逆回购利率必要性不大。央行的多目标意味着利率水平不能过低,也不能过高,需要央行的配合调节来稳定资金利率。
货币市场利率仍将多波动。在“去杠杆”的大环境下,保持流动性的适度波动有助于推进去杠杆的进程。确保期限利差不能过大意味着资金利率必须保持一定的波动性。
为配合金融机构去杠杆,降低对批发性融资的依赖,2018年准备金政策存在继续调整的可能性,但这并不意味着政策的放松。
定向降准新规释放的流动性有限。为了进一步降低商业银行对批发资金的依赖、减少金融体系的脆弱性,仍然有必要降准以释放长期流动性。为了避免降准释放宽松信号并引导信贷进一步向普惠金融领域倾斜,央行一种可能的选择是继续完善定向降准框架,使支持普惠金融、绿色金融的银行获得额外的降准。此外,如果未来进一步将资产规模5000亿以下银行的同业存单纳入同业负债考核,不排除降准窗口会再度开启。
2017年11月外交部表示,“中美双方愿进一步加强宏观经济政策包括财政、货币和汇率政策的协调……”这意味着对美元可能维持相对稳定,但对一篮子货币仍可能贬值,使有效汇率高估进一步修复。
从稳增长到扶贫和环保
首先,“精准扶贫”应该是2018年政府的硬性目标。其次,在政府控杠杆的背景下,“精准扶贫”或对“稳增长”造成一定的削弱。在政府杠杆保持平稳的约束下,2018年政府用于扶贫资金或对固定资产投资造成4.5个百分点的挤出效应。再次,“防治污染”亦是十九大报告提出的三大攻坚战之一。2017年1~10月,全国一般公共财政支出中的节能环保支出累计同比增长28.0%,显著高于全部财政支出的增速9.8%。预计2018年环保支出增速将维持高位。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-77595-2.html
-

-
妃之
之后才有了现在的军舰建造狂潮
 win7电脑重装系统后没有声音,重装多少次也没用
 如何恢复win7电脑的打开方式?如何恢复Win7计算机的打开模式
 基于零的物联网技术学习教程(从入门到精通)
 冷暖空气 江都ç
好有道理