建筑材料行业: 18年的判决前验证19年的逻辑越来越清晰
电脑杂谈 发布时间:2020-07-05 13:02:49 来源:网络整理
维持建材行业的“增持”评级:
1. 我们认为已经形成了介观的共振. 挖掘机重型卡车,螺纹钢库存等,水泥已经完全打开了旺季的提价季,基础设施和房地产均显示出强劲的需求. 第一季度可能会成为经济低谷,整体市场悲观. 预计将被修复. 我们推荐海螺水泥,华新水泥和台北集团. “三北”主要集中在京津冀,冀东水泥为首选,H股推荐华润水泥,海螺创投,中国建材;

2. 早期建议使用东方雨虹;

3. 在这19年的房地产竣工中,建材的估值和性能都有机会,我们建议北京新建材,信义玻璃建材板块的特点,微星新材,启滨集团等;
4. 全球增长蓝筹股继续推荐中国巨石和福耀玻璃;
完美诠释了2018年水泥独有的两项判断: 利润率高于总和,地区优于国家;水泥是最好的循环产品: 从2018年全年的表额”判断. 与此同时,根据我们的另一项预测,“地区优于全国”,2018年,各水泥公司的利润地区差异扩大,利润差异明显,华东,华南地区企业利润居全国首位,从目前来看,我们认为2019年水泥股投资的核心关键词是伴随着对中国水泥股投资的确认. 在经济低谷时期,市场逐渐修正了对2019-2020年需求的悲观预期,水泥利润曲线的确定性有望被市场认可.
我们认为,2018年浮法玻璃行业的核心词是“双向供求压力”. 一方面,玻璃生产线的供应较为僵化,大多数民营企业的18年冷修生产线无序恢复生产,导致对浮法供应面的影响加大. 另一方面,在“去杠杆化” 18年的背景下,房地产竣工周期延长,需求释放受到抑制. 但我们也注意到,环境保护已成为变革的主线. 尽管不再是“一刀切”,但长期取消非环保能力已成为一种常态.
消费建材蓝筹股18Q4大大改善了其管理质量和运营效率,扭转了对2018Q3的悲观预期. 预计估值表现将在19年内翻一番: 东方宇虹,北方新建材,伟兴新材作为2018年第四季度消费建材的领先领导者表现出意想不到的销售加速表现,经营质量得到显着改善. 从最近的数据来看,二手房的销售超出了预期,土地增值数据和房屋(内阁和衣橱)的订单显着增加,表明随着年中的完成而大幅增加. 在19年中,房地产业结束了对建筑材料品种消费的终结,估值和性能成倍增长的机会建材板块的特点,市场可能会开始从对蓝筹品种的估值确定性修复.
风险提示: 本币,房地产宏观政策风险,原材料成本风险.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-269341-1.html

 Rising Security Assistant软件的屏幕截图
 闪回错误? 2条提示教你重新安装Win10应用程序商店程序
 渲染场系统软硬件配置方案
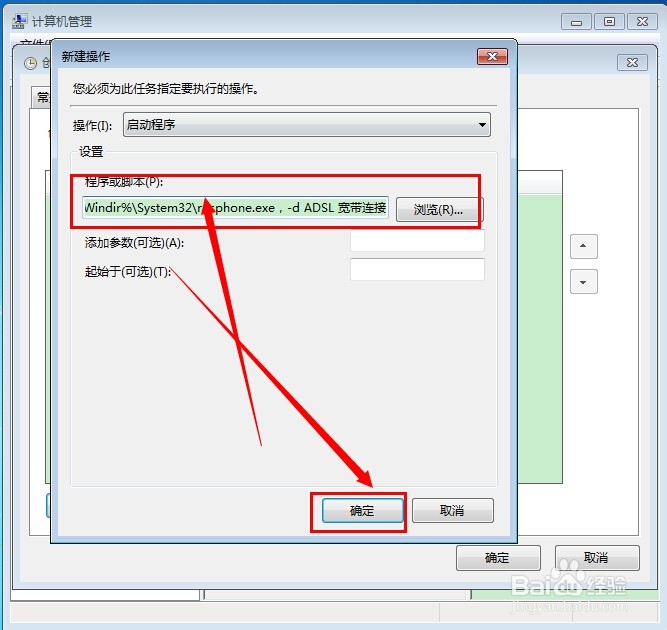 启动时如何设置Win7自动连接到宽带? 引导时Win7自动宽带连接
中东是怎么乱的