新会计准则不再不再是未缴的主题吗? ? ? ,会计问与答
电脑杂谈 发布时间:2020-05-07 01:12:59 来源:网络整理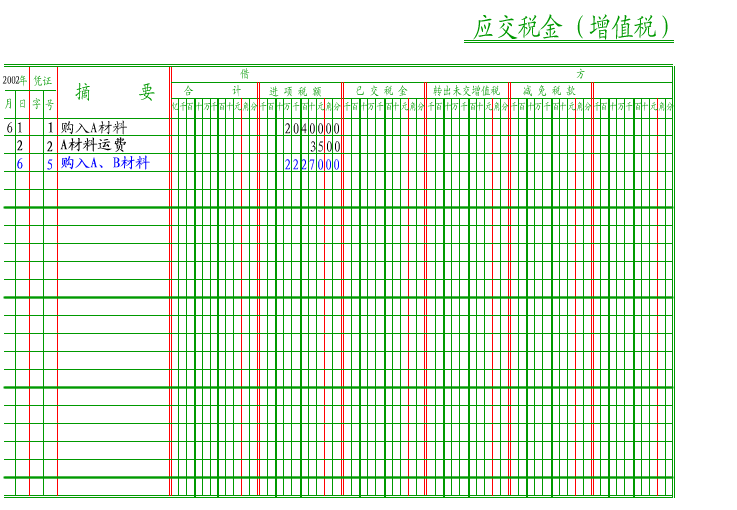
→会计问答>税务惯例

xiaofengbbs
新会计准则不再不再是未缴的主题吗? ? ? ,

已经缴纳的应交税款,此明细帐户仅在预付时使用,通常在实践中不使用.
实践会计
销售,借款: 应收帐款,贷款: 主营业务收入,税费-(销项税)
购买,借入: 原材料,递延费用-应扣除的进项税或应交税款-应交(应扣除进项税),借贷: 银行存款
在月底,证书会扣除进项税,借入: 应交税额-应交(进项税),借贷: 递延费用-应税进项税额或应交税额-应付(进项税额扣除)
然后,根据应付(与退货相同),借入: 应付税款-应付(销项税),贷款: 应付税款-应付(进项税),应付税款-应付(不包括)付费)
下个月,根据纳税单,借入: 应付税款-应付(应付),借贷: 银行存款
问: 新会计准则是否不再受制于未缴? ? ? ,难道不是所有人都已经缴纳了税款吗? ? ? ?

奖励积分: 0提问时间: 2014/06/23 10:23回答数: 1
网民的答案
总共1
qqbbhong
1F对不起,新标准确实取消了未缴明细帐户,但实际上,企业仍可以设置未缴明细帐户进行会计处理未交和已交税金,当然,您也可以使用“已缴税款”来计算会计准则不再区分是在当期还是上期支付,而是通过“已付税款”进行核算.
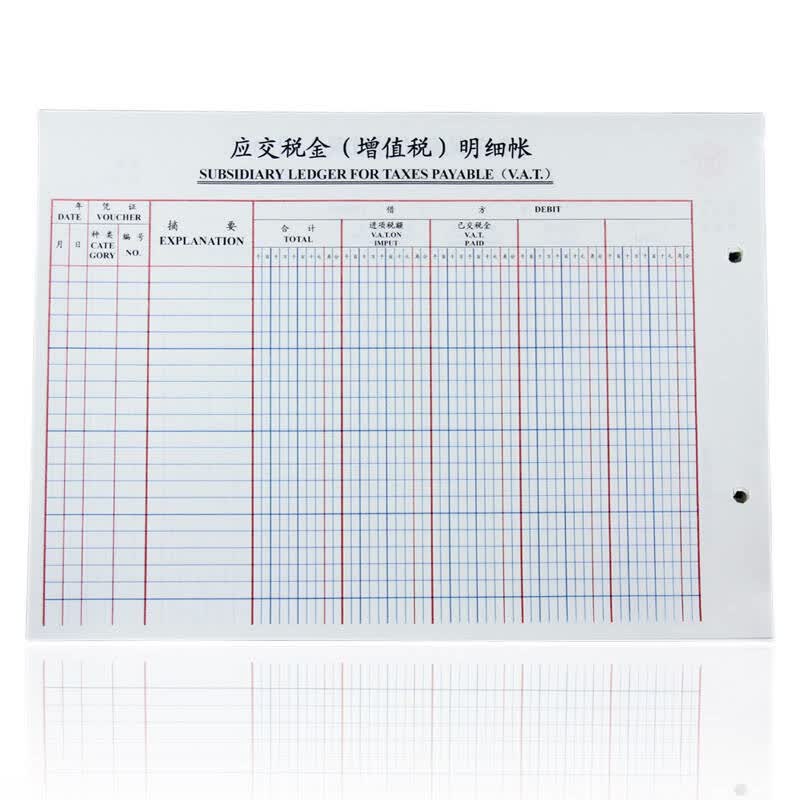
过去,“进项税”-“应交”详细帐户设置为“进项税额”未交和已交税金,“已付税”,“结转未付”,“减免税”,“在新会计中输出“税额”,“出口退税”,“进项税额转出”,“出口应税国内应税产品应税额”,“超额转移”等栏;标准中,应在“进项税额”,“已付税额”,“销项税额”,“出口退税额”,“进项税额转出”等详细列中设置应交付款的详细帐户. 它已减少.
过去,分为两部分,一是应交;二是应交. 另一部分是未缴. 在月底,应将未付或多付的转入未付的. 在付款时,请区分是支付本月的还是其他期间的. 要支付本月的,请从“应付税款-应付(已付税款)”帐户中扣除,并贷记“银行存款”科目;在本月未缴纳的中转入了本月尚未缴纳或缴纳的: 如果是应缴但尚未缴纳的,请在帐户中扣除“应付税款-应付(转出未缴)”,并贷记“税款”应收未付的“”科目;如果是多付的,请借记“应交未付的”科目,贷记“应交-应交(转入)”科目: 支付上一期间的一个月,借记“应付税款-未付”科目,贷记“银行存款”科目.
在新的会计准则系统下,未支付的部分不再包括在内,并且在付款时不再区分当前的或以前的. (已付税款)”.
2014/06/24 13:06
相关已解决的问题
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-201186-1.html
-
 黄简
-
周沙沙
他们那里会知道什么就被撞沉了
-
张勤
这种先人后己
 如何使用U盘安装系统,教您如何使用U盘引导进入PE安装系统
 如何解决Win10中不安装字体的问题?
 图1是常染色体遗传疾病的谱系.
 电脑报警声的含义有哪些?电脑的硬件问题出自哪里?