不得随意使用应交的“已付税款”列!不同的情况,要区别对待!
电脑杂谈 发布时间:2020-05-07 01:12:24 来源:网络整理

一个朋友问,有一个列的税款.

他们是一般纳税人,通常为此科目缴纳这项税,具体条目为

借: 应交税款-应交(已付税款)
贷款: 银行存款
他想知道这是否正确吗?
1

这样做不符合会计方法. 根据财税2016年第22号的规定,“应纳税额”一栏记录了当月一般纳税人应缴额;
“未付”明细帐户,在月末结算一般纳税人,将其从“未付”或“预付”明细帐户转移到当月未付,多付或预付金额,以及的当月前一时期未缴纳的.
《暂行条例》第二十三条规定,以一个月或者一个季度作为纳税期限的纳税人,应当自期满之日起十五日内纳税; 1日,3日和5日如果纳税期限是10日,15日或15日,则应在到期日后的5天内提前缴纳税款,而税款应在纳税日的第1日,15日内申报下个月和前一个月的应纳税额.
在通常情况下,一般纳税人按月申报,并在下个月的15日内申报纳税,并结清上个月的税款. 因此,我们当月通常要支付的实际纳税人是前一时期的额.

根据财税2016年第22号的规定未交和已交税金,我们在选择科目时使用未缴纳的账户.
帐户处理上一期间未支付的. 企业缴纳前期未缴纳的未交和已交税金,借记“应付税款-未缴”,贷记“银行存款”.
因此,这种情况无法用已经缴纳的税款解决.
2. 我什么时候应该使用此列?
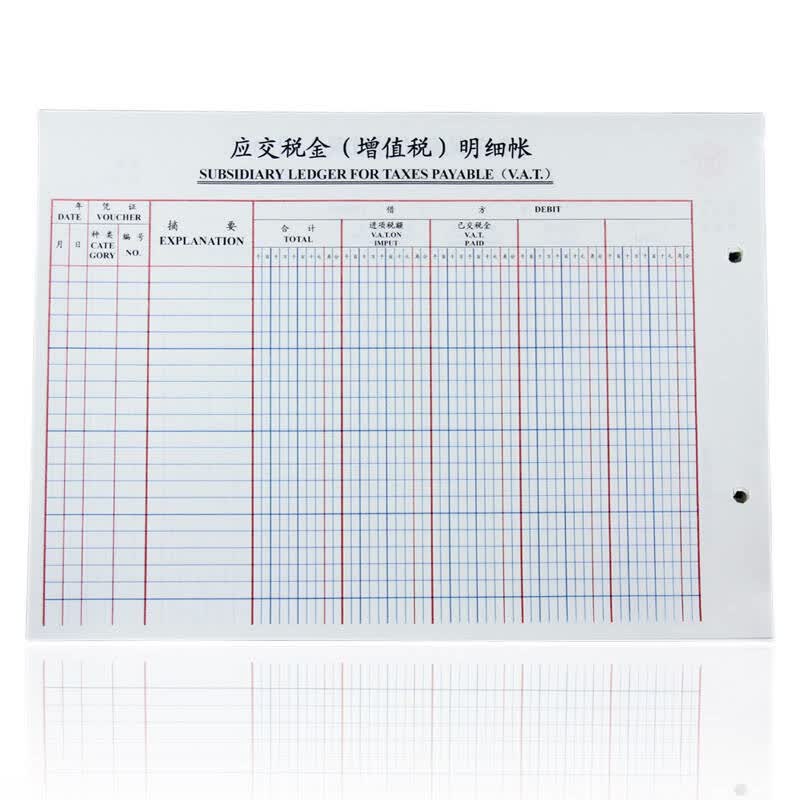
当月应交的帐户处理. 企业缴纳当月应交,将“应交-应交(已付税额)”(小额纳税人应从“应交-应交”科目中扣除),贷记“银行存款”科目.
在什么情况下会支付当月的?
1. 第一种是一般纳税人将1天,3天,5天,10天或15天作为纳税期限,并自到期之日起5天内预付税款. 在这种情况下将使用.
2. 第二类是咨询期的一般纳税人. 如果纳税人在咨询期间的一个月内收到多张特殊,则应从该月的第二次购买特殊,根据之前的合并,已发行特殊销售价值的3%预缴. 如果未预付,则主管税务机关不得向他们出售特殊.
在这种情况下,还将使用“已纳税”列.
你现在明白了吗?
第二兄弟税收征税思想的出处,作者为蓝色螺丝,版权归原作者所有,如有侵权,请联系删除.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-201184-1.html
-

-
崔敦诗
轿车行业不等于汽车工业
-
李元成
想去存
 聚丙烯下游产业发展分析
 解决方法:如果无法在win10系统中弹出CD-ROM,该怎么办
 计算机网络最主要的功能是资源共享和通信
 沉重! 2020年知道世界大学排名发布!青贝并列14?纽约大学倒计时?
农民才55元能做什么