关于应纳税额结转的问题.
电脑杂谈 发布时间:2020-05-07 01:11:34 来源:网络整理
全部展开
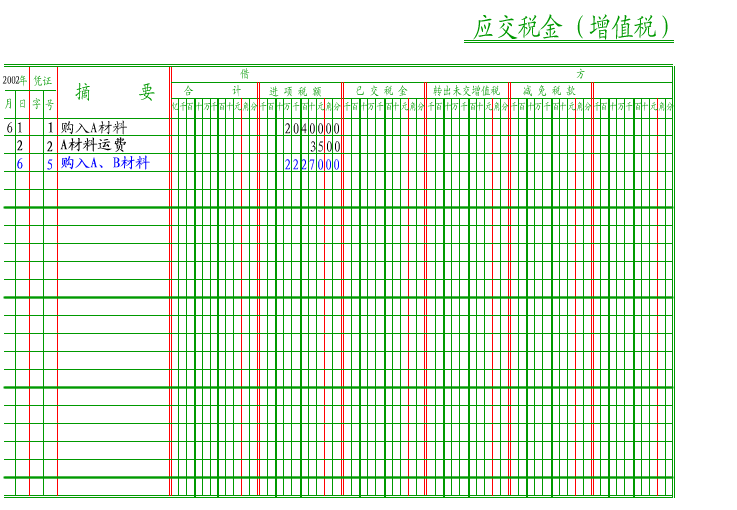
有储备进项税时,不进行月末结转未交和已交税金,而是将其留在应付税款中–应缴借方余额.
如果有未缴税款,请结转:
借款: 应付税款-应付

贷款: 未付和应交税费
纳税时:
借方: 应缴税款-已付(即,未付登记的借方)
贷款: 银行存款

代替预付未交和已交税金,只有在7a686964616fe78988e69d8331333431356134之后的纳税条目才可以使用,当未付金额被转帐时,它将补充预付.
已付税款不结转当期损益. 它是负债帐户,而不是损益表. 主题应一起查看. 通常,一个月后支付的税款已包含在已支付的税款中. 帐户的余额=已付销项税-进项税-应为零.
有些单位将在年末将销项税和进项税的余额记入应缴税款,以使三个明细帐的金额相等.

扩展的:
(1月)在月底,企业应将当月发生的未缴金额从“应缴”转移到“未缴”,以便“应缴”明细帐户的贷方余额没有出现,会计条目为:
借款: 应付税款-应付(转出未付的)
贷款: 应付税款-未付.

(2月)企业将在月底将当月的多付从“应付”转移到“未付”,即:
借: 应交税款-未缴
贷款: 应付税款-应付(通过转移)
(3)支付当月实现的时(例如,通过开具专用付款书来预付税款)时,应扣除“应付税款-应付(已付税款)”和“贷方”银行存款”.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-201180-1.html
相关阅读
发表评论 请自觉遵守互联网相关的政策法规,严禁发布、暴力、反动的言论

 weixin_30480583
 计算机OCR字符识别技术的原理和未来发展趋势
 semaphore java.util.concurrent常用类(Cou
 C语言中的Static和内联函数
热点图片
北洋海军强在定远镇远的铁甲巨炮