已付,未付税,未付税被转出,期末余额被保留,进项税被转出,销项税被转出
电脑杂谈 发布时间:2020-05-07 01:11:17 来源:网络整理
首先查看应付的计算公式=销项税额-(进项税额+前一个月剩余的进项税额-转出的进项税额).
再次查看指南地图:
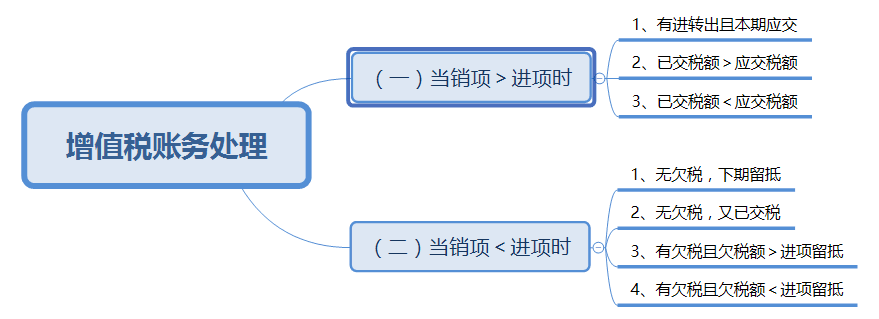
㈠出售物品时>输入物品时:
1. 首先看一下此期间应交税款的进出情况:
(1)
首先查看销售项目:
借款: 应收帐款1170
贷款: 主营业务收入1000
应付税款输出170
查看条目:
借用: 库存商品800
应付税款-输入136
贷款: 银行存款936
进出:
企业购买商品的损失(营业外损失)和购买商品的使用(如非应税项目,集体福利或个人消费等),应通过进项税额抵扣“应付税款-应付(进项税额转出)”科目直接转至相关科目.
例如:
在购买的800种商品中,有400种作为福利分配给了员工. 目前,无法抵扣输入额,并且相应的税额会转出:
借款: 管理费-福利费468
贷款: 400种库存商品
应付税款-进出68
⑵
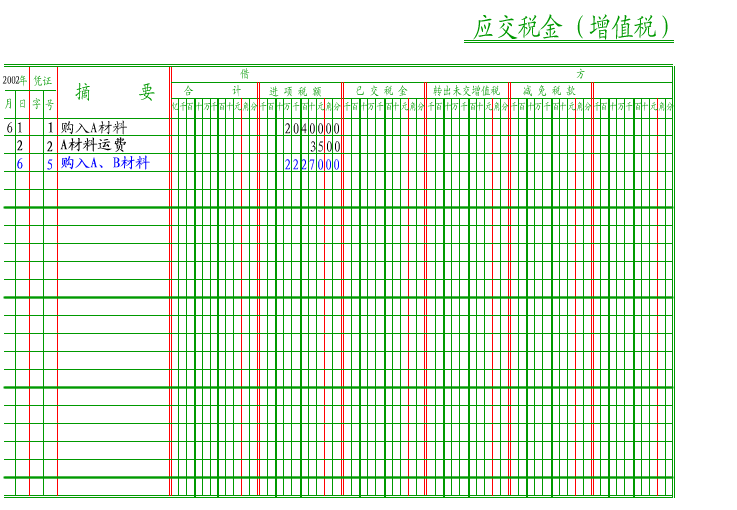
为了便于理解,“结转未缴”科目用于结转销售项目,输入项目和进出帐(不需要结转实际工作).
“未结转”,占企业月底应缴的未结. 月末,当“应付税款-应收款”明细帐户中有贷方余额时,将根据余额从该帐户中扣除,并贷记“应付税款-未付”帐户
应交=产出项目-投入项目+结转资金= 170-136 + 68 = 102(贷项)
借款: 应纳税额总值170
贷款: 应付税款-应付(转出未付的)170
借款: 应付税款-应付(转出未缴)136
贷款: 应付税款-输入136
借款: 应交税款-进出68
贷款: 应付税款-应付(转出未付的)68
以上三个条目可以合并为一个:
借款: 应纳税额总值170
应付税款-进出68
贷款: 应付税款-输入136
应付税款-应付(转出未缴)102
⑶
在实际工作中,此处使用月底应缴纳的,即结转销售项目,输入项目以及转入和转出之间的差额“未付的”.
未付是“应纳税额”的第二级详细帐户. 此帐户专门用于支付未付或多付的,并且没有产生任何金额.
在月底结帐时,
当“应付税款-应付”为贷方余额时,为应付,应将贷方余额转移到帐户的贷方中以反映企业的未付;
当“应交”是高估时,应将高估转入帐户借方,反映企业支付的高估.
借款: 应付税款-应付(转出未缴)102
贷款: 应付税款-未支付的102
⑷
等待下个月的实际付款
借款: 应交税金-未付102
贷款: 银行存款102
“未付”的主题将保持不变
2. 已付税>应付税
⑴
“未付”的区别是“已付税款”,两者之间的区别是:
应付税款未缴是当月应计的税款,下个月应缴纳的税款.
应付税款-应付(已付税款)是当月支付的税款,并在当月底支付.
当月应交的帐户处理.
企业按当月应交额,借记“应交税额-应交(已付税额)”(小额纳税人应借“应交税额-应交额”)记入贷方“银行存款”帐户.
前期未支付的支付帐户处理.
企业缴纳上期未缴纳的,借记“应交税金-未缴”,贷记“银行存款”.
⑵
如果本月销项额为300万元,进项税额为198万元,则应计入差额:
借贷: 应纳税额,输出额300
贷款: 应交税金-输入198
应付税款-应付(转出未缴)102
当月应纳税额:
借款: 应付税款-应付(转出未缴)102
贷款: 应付税款-未支付的102
如果本月已缴税:
借: 应交税金-应交(已付税金)174
贷款: 银行存款174
⑶由于已缴税款174>应缴税款102,您需要使用“转拨”.
“转移的高估”,占一般纳税人在月底多付的. 对于当月超额支付的,请借记“应纳税未付”帐户,并记入“应纳税-应付(通过转移)”帐户.

在“应付税款-应付”科目中,“应交款”中当前的“进项税额”是否大于“额”是否值得怀疑?
实际上不是.
“超额转让的”是指本期预缴的大于应付的部分. 在当前期间,“进项税额”大于“销项税额”,企业无需执行转移处理. 此时,“应付税款-应付”帐户保留了借方余额,反映了扣除的情况. (我将在稍后讨论)
也就是说,只有一种情况是使用“转出更多的”,企业已预先支付了,并且预付税款(“已付税款”列的数量)大于当期应缴额税额“((销项税额+转出的进项税额)-进项税额-上期从中扣除”,其差额记入“应交未付税款”科目”,并记入“应付税款-应付的主题(通过转移).
⑷
因此未交和已交税金,此时,必须将额外的转出(已缴税款174>应交税款102)
本月应缴税款为102,但由于已支付的税款多于应付款,因此抵消了多余的税款,多缴的税款被转出.
借款: 应纳税额-未缴纳的72
贷款: 应付税款-应付(转为应付)72
可以看出,下月有72个未缴可以抵消
⑸如果您下个月要支付100,则可以抵消上个月支付的额外税款,只需支付100-72 = 28
帐户:
借款: 应交税金-应付(转出未付的)100
贷款: 应交税金-未支付100
付款:
借款: 应交税金-未付28
贷款: 银行存款28
通过这种方式,所有对象都是平坦的.
3. 已付税款<应付税款
如果应计本月到期:
借款: 应付税款-应付(转出未缴)102
贷款: 应付税款-未支付的102
本月支付的税金:
借款: 应交税金-应交(已付税金)100
贷款: 银行存款100
本月扣除税款后,下个月将只支付2:
借款: 应交税金-未付102
贷款: 银行存款2
应付税款-应付(已付税金)100
(ii)当销售项目<输入项目:
1. 没有欠款,请留在下一个期间:
⑴首先查看销售项目:
借款: 应收帐款1170
贷款: 主营业务收入1000
应付税款输出170
查看条目:
借用: 存货1200
应付税款-输入204
贷款: 银行存款1404
应交=投入产出= 170-204 = -34(借方)
当输出项目小于输入项目时,无需进行任何会计处理且无需纳税. 而是有一个输入项34.
⑵
如果下个月的帐户是:
销售:
借款: 应收帐款2340
贷款: 2000年主营业务收入
应付税款输出340
条目:
借用: 库存1000件
应付税款-输入170
贷款: 银行存款1170
由于上个月仍有人住宿,因此进行了全面的计算
应付=销售投入
=(170 + 340)-(204 + 170)= 136
=(170 + 340)-34 = 136
易于理解,首先结合上个月进行余额计算
借款: 应纳税额-输出340
应付税款输出170
贷款: 应付税款-输入170
应付税款-输入204
应付税款-应付(转出未付的)136
帐目:
借款: 应付税款-应付(转出未缴)136
贷款: 未付的应税136
支付:
借: 未付的应交税款136
贷款: 银行存款136
2. 没有欠税且已缴税
如果当前没有应收税款,并且有进项抵免额,则还应处理已付税款:
如果本月剩下了34的税收抵免,也就是说,借款人仍然需要支付税款-输入,
如果本月已缴纳了200欧元的税款
借款: 应交税金-支付的200
贷款: 银行存款200
转移多缴的税款:
借款: 应交税金-未缴200
贷款: 应付税款-应付(转)200
注意: 多缴的只能在当期已缴纳的税款内转回. 在这个问题中,多付的仅为200,而不是买卖之间的差额. 在下一个期间,无法将其转移出去.
如果已支付下一个期间>或<应付税款,则循环2)或3.
3. 有欠款和欠款额>输入信用额
可以从上期的进项税额抵扣中扣除当期应纳税额:
先看一下文章:
当纳税人使用进项保留税抵免额来抵扣欠款时,其会计处理如下:
欠款的额大于期末扣除额,将“应交额(进项税额)”帐户记为红色,贷记“应交额” “主题.
如果欠款少于期末的扣税额,请在欠款的红色字母下记入“应纳税(进项税)”科目并贷记“应交未付税款,应缴纳.
如果当前应缴税款为170>上一个期间为34
所欠税款为170
贷款: 未缴税款的170
上一个期间的停留时间为34
借款: 应交税额-应交(进项税额)34
使用第一种方法处理:
借款: 应交税额-应交(进项税额)-34
贷款: 应纳税未付-34
此期间的应付税款-未付的=贷方170借方34 =贷方136
当期应付税款-所有应交(进项税额)将被抵消.
实际支付时:
借: 未缴税款的136
贷款: 银行存款136
4. 有欠税和欠税额<投入物保留信用额
如果所欠税额为180 <前期的信用额为190,
所欠税额为180
贷款: 未付的应交180
最后一次入住是190
借款: 应付税款-应付(进项税)190
遵循第二种方法:
借款: 应交税额-应交(进项税)-180
贷款: 未缴税款的-180
您会看到应付税款-未付已结清未交和已交税金,剩下10个输入项.
以下是对余额的税收处理,以减少欠款:
为满足纳税人用剩余的税收抵免额扣除欠款的需要,《纳税人纳税申报办法》(国税发〔2003〕53号)《纳税申报表》. (主窗体)相关列的填充口径调整如下:
(1)“上期预扣税额”列第13项中的数据是纳税人上一个报告期的“期末预扣税额”余额减去欠款的扣除额. -“应交”明细账的借方余额一致.
(2)“期初第25个未缴税额(多付额为负)”中的数据为纳税人上一个报告期的“期末未缴税额(多缴额为负数)”减去扣减税额后的余额.
个人意见,如果有错误,请纠正我.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-201178-1.html

 要求提供住宿专用的注意事项
 正式推出:如何在Win7系统中启用3D加速如何在Win7系统中启用3D硬件加速
 姓名号码 小型吸污车织金县多少钱
 计算机网络的三个主要组成部分是什么?他们扮演什么角色?
打得一拳开