金融新手必看!教您如何区分“应付”和“预付”的示例
电脑杂谈 发布时间:2020-05-07 01:11:54 来源:网络整理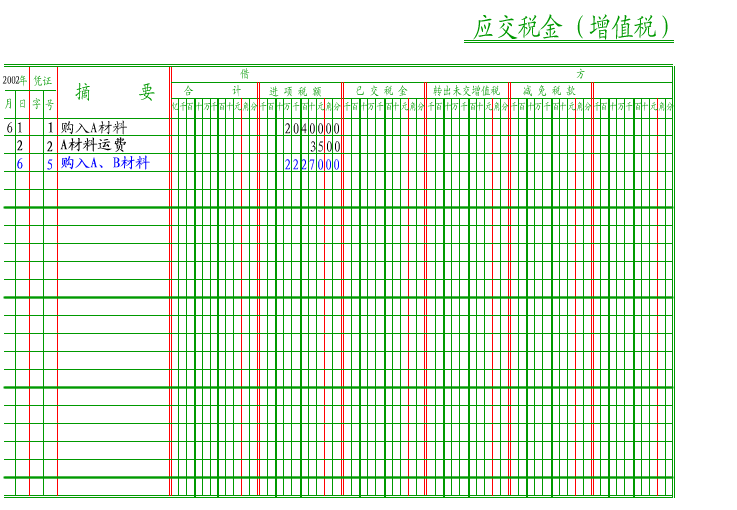
许多纳税人查询“应付税款-预付”和“应付税款-应付(已付税款)”两个主题之间的差异. 它们可以互换吗?今天,这两个主题的标准治疗方法如下.
“预付”(以下称为“预付”)和“应交(应付税款)(以下简称“已付税款”)”)科目适用于一般纳税人,即小额规模的纳税人不得将其用于会计.
“应付”列主题的示例
“应付”列用于预缴当月的,通常适用于两种情况: 1.在几个月内(第一,三,五, (10)如果是第15个纳税期,则在到期之日起5天内预缴税款,从下个月的1月1日起15天内申报税款,并结清上个月的应付税款); 2.在咨询期内管理纳税人超额购买专用.
示例1: 一般纳税人A每10天预缴一次,本月按规定预缴了总计15万元的. 会计处理方法如下: (单位: 万元,下同)
借款: 应付税款-应付(已付税款)15
贷款: 银行存款15
“预付”详细帐户示例
“预付”的主题适用于四种特殊业务的会计,即会计一般纳税人的不动产会计未交和已交税金,提供房地产经营租赁服务,提供建筑服务以及出售自我-采用预付款方式开发房地产项目. . 需要注意以下三点:
1. 《财政部关于印发〈会计处理规定〉的通知》(财会[2016] 22号)规定未交和已交税金,房地产企业“预付”账户期末余额不得结转. 纳税义务之前可以在月末将其他三种特殊业务转换为“未缴”.
企业预缴时:
借款: 应交税费和预缴

贷款: 银行存款
月底,企业应将“预付”明细帐户的余额转移到“未付”明细帐户:
借: 未付的应交税费
贷款: 应交税费和预缴
2. 预付的税额可以从当期应交额中扣除. 如果信用额未完成,则信用额将在下一个期间结转.
3. 《财政部和国家税务总局关于建设服务及其他改革试点政策的通知》(财税[2017] 58号)规定,建设服务将以预收款的形式提供,不承担任何税收责任. 提前签收. 换句话说,和房地产开发在预收款的纳税义务时间方面基本相同.
案例二: 一般纳税人乙跨市建设,于2017年7月20日提前完成项目资金1000万元. 乙公司对该项目采用一般征税方法. 假定城市维护建设税和附加费为12%.

借款: 银行存款1000
贷款: 预先收到1000个帐户
8月,B在项目地点预付了和其他费用:
借款: 预付应交税费18(1000÷1.11%×2%)
贷款: 银行存款18
同时:
借款: 应付的税费-城市维护和建设税以及额外的2.16

贷款: 银行存款2.16
注: 根据《财政部和国家税务总局关于纳税人预缴与城市维护建设税有关的及附加教育政策的通知》第一条(财税[2016]第74号),建筑企业跨地区提供建筑服务应在预缴建筑服务时以预缴额为基础,预缴应根据城市维护建设税适用税率和教育费计算. 附加费率. 计算并支付城市维护建设税和教育附加费.
月底,根据财会[2016] 22号文件,建筑公司应将“预缴”明细账户余额转入“未缴”明细账户. 因此,建筑公司要在项目所在地的国家税务总局预先缴纳,缴纳当月底的会计方法如下:
借: 未付的应交税费18
贷款: 应交税费和18
【免费收款】最完整的会计入门书籍集,《关于会计的所有知识》,《三天学纳税(第一本税务书)》,《零基础会计》,《继愚蠢的会计》 》,《遵循旧会计和财务会计》
戳[了解更多]并快速获取!
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-201182-1.html
-

-
顾甄远
甚至还有可能成为前进的桎梏
-
郑穆公姬兰
为何不说现在人多
 蓝月亮洗衣液区域经销商代理商价格表
 基于区块链的分布式云计算简介
 34064653的博客
 已无实体 家居“新零售”究竟是什么 卫浴企业能否赶上?
来而不往非礼也