复式记账法与借贷记账法_2020年《初级会计实务》必学知识点
电脑杂谈 发布时间:2019-09-26 14:04:44 来源:网络整理
备考初级会计,唯有拼搏才是成功的秘诀。相信皇天不负苦心人,大家辛苦的付出,一定会在考试中收获好成绩的!

复式记账法
复式记账法的产生标志着当代会计的产生,强调企业商誉不仅来源于股东直接投入、间接投入(也就是企业赚来的,即累计经营赤字),还比如借入资金。
资产=负债+所有者权益
在登记账户的之后大约包含两个账户,既表现来源,又展现去向。
(一)复式记账法的概念
复式记账法是指对出额,在互相联系的两个或两个以上的账户中进行记录的记账方法。
(二)复式记账法的优点
1.对于出现的每一项经济业务,都要在两个或两个以上的账户中互相联系地进行分类记录。这样,通过账户记录除了可以全面、清晰地体现经济业务的来龙去脉,还能全面、系统地体现经济活动的过程和结果。
2.由于每一项经济业务出现后,都是以相同的数额在有关的款项中登记,因而可以对记录的结果进行试算平衡,以检测账户记录能否正确。

(三)复式记账法的类型
主要有借贷记账法、增减记账法和收付记账法。
借贷记账法的记账方法:有借必有贷,借贷必相等。
借贷记账法
(一)借贷记账法的记账符号
记账符号:“借”、“贷”两个字为记账符号,分别代表账户的左方和右方。
(二)借贷记账法下的账户结构
在借贷记账法下,不同类别账户的借贷方所体现的经济内容是不同的。
在借贷记账法下,不同类别账户的借贷方所体现的经济内容是不同的。
1.资产类账户的结构
记账规则:借增,贷减,余额在贷方。

2.负债类账户的结构
记账规则:贷增,借减复式记帐法,余额在贷方。
3.所有者权益类账户的结构(与负债类账户相同)
记账规则:贷增,借减,余额在贷方。
4.损益类账户
(1)费用类款项的记账规则:借增,贷减,期末无余额。
(2)收入类款项的记账规则:贷增,借减,期末无余额。
5.成本类账户
记账规则:借增,贷减,余额在贷方。
(三)会计分录的概念和要素
1.会计分录的定义:是指对某项经济业务事项标明其应借应贷账号以及金额的分录复式记帐法,简称分录。

2.分录三要素:
(1)账户的名称,即财务科目;
(2)记账方向的符号,即借方或贷方;
(3)记录的金额。
3.会计分录的分类
会计分录分为简单会计分录和复合会计分录。
简单会计分录指只涉及一个账户借方和另一个账户贷方的会计分录,即一借一贷的会计分录;
复合会计分录指由两个以上(不含两个)对应账户所构成的会计分录,即一借多贷、一贷多借、多借多贷的会计分录。
【注意】复合分录是由简单分录合并构成的,但是,不能将没有相互联系的简单分录合并相加成多借多贷的会计分录。换言之,不同类型的经济业务不能简单地合并反映,发生不同类型经济业务需要逐项加以反映和记录。
(四)借贷记账法下的试算平衡
1.含义
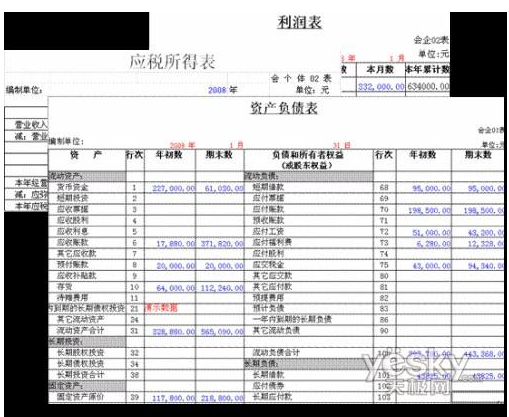
试算平衡,是指按照借贷记账法的记账规则和商誉与权益的恒等关系,通过对所有账号的发生额和存款的汇总推算和非常,来检测记录能否恰当的一种方法。
方法:包括发生额试算平衡法和余额试算平衡法两种方式。
2.分类
(1)发生额的试算平衡法
全部款项本期借方发生额合计=全部款项本期贷方发生额合计
(2)余额的试算平衡法
全部款项的贷方期初余额合计=全部款项的借方期初余额合计
全部款项的贷方期末余额合计=全部款项的借方期末余额合计
3.结论
(1)一般而言,如果所有款项在一定期间内借、贷方发生额合计不平衡,借、贷方余额合计不平衡,则可以必定本期内记账和结账有错误;
(2)如果它们都平衡,则表明记账和结账可能恰当(但不能就此断定记账肯定没有错误)。
局限性:不能发现全部记账过程中的出错和遗漏,因为有些错误并不影响借、贷方的平衡关系。
比如:记账时重记或漏记整笔经济业务、对互相对应账户都以高于或大于正确金额的数字进行记账、对应款项的同方向串户等,都无法借助试算平衡检查起来。
注:以上内容选自王颖老师《初级会计实务》授课教案
(本文为东奥会计原创文章,仅供考生学习使用,禁止任何手段的转载)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-124229-1.html

 如何使用U盘安装系统,教您如何使用U盘引导进入PE安装系统
 如何解决Win10中不安装字体的问题?
 图1是常染色体遗传疾病的谱系.
 电脑报警声的含义有哪些?电脑的硬件问题出自哪里?
这个新闻