微笑曲线,寡头格局: 了解家电行业,这已经足够
电脑杂谈 发布时间:2020-06-21 07:09:35 来源:网络整理
文字|中国债务信用家电产业研究小组资料来源|中国国债信用证,ID: CBR_2010编辑|扑克投资人,请注明转载来源
中国的家电产业日趋完善,已成为国内市场高度市场化的产业之一. 整个行业处于成熟阶段,竞争激烈. 但是,不同子行业的行业特征,产业链价值的分布以及决定企业竞争力的因素是不同的. 根据白电,黑电和小家电的子行业分类,中国信用评级总结了每个子行业的发展现状,产业链的现状和价值分布,主要结论如下:
1. 在白电产业链中,原材料供应商集中度低小家电产业链,议价能力相对较低,盈利空间大. 在组件制造商中,尽管压缩机是最核心的组件,但许多白色电力巨头仍在自建生产线,并且压缩机行业存在结构性产能过剩. 除了一些寡头阀门零件和零件市场,其他管板零件制造商的盈利能力和声音仍然弱于整机制造商. 销售渠道销售商受零售行业繁荣和其他因素的影响,近年来的利润表发现的能力比家用电器公司要好.
2. 在黑电产业链中,每个零件的价值呈现出不对称的微笑曲线,LCD面板的产值增长最快,IC组件和电视OEM和组装的价值最低,终端品牌渠道的价值介于两者之间. 总体而言,LCD面板产业链上游的核心材料玻璃基板的增值最高,但核心技术仍在少数外国制造商手中. 在中国,大多数黑人电力公司都是机器制造商,并且在产业链中拥有“一般权利”一词.
3. 小家电行业产品种类繁多,市场相对分散. 很难概括其产业链中每个企业的价值分配和话语权. 总体而言,上游原材料制造商分散得多,声音较弱;在中游生产环节,细分领域中具有一定品牌知名度和广阔销售渠道的公司具有一定的竞争优势;在下游销售环节,不同渠道的市场控制能力不同,具有一定规模优势的电子商务渠道(如天猫,京东等)比传统的连锁超市等线下渠道更具发言权.
家用电器行业通常可分为三个子行业: 白色家电,黑色家电和小型家电. 白色家电通常是指洗衣机,冰箱,空调等(表1),最初以白色家电命名. 黑色家电通常指彩电,最早起源于使用长管显示器的电视. 小型电器通常是指除具有输出功率的电器以外的家用电器,通常会占用相对较小的电源,或者机身尺寸相对较小. 它们通常可分为三类: 厨房电器,家用电器和个人生活电器(表2)).

家用电器制造商属于中游行业. 上游是中间零件制造企业,包括压缩机,电动机,面板,集成电路和芯片. 最上游的原材料包括铜,铝和钢. 下游是分销商. 最终,包括苏宁和国美这样的家电连锁公司,沃尔玛和家乐福这样的超级市场以及其他三线和四线市场分销商,他们最终接触了最终客户.
白色电力产业链

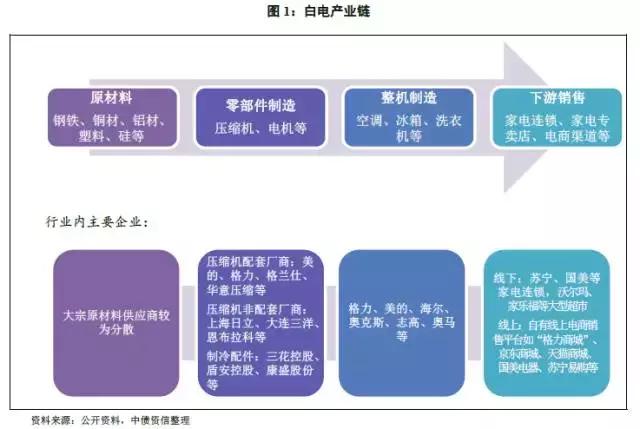
首先,上游原料
百店的散装原材料主要是钢板,铜管,铝箔和塑料原材料,以及包括压缩机,电机,电子控制组件和注塑件在内的模块化组件. 总体而言,原材料成本约占白色家电成本的85%(具体分析请参见随后的《中国家电信用行业发展报告》),因此白色家电公司对原材料价格波动更为敏感. . 目前,我国白电生产企业的原材料基本可以从国内购买,部分电子元器件可以根据客户指定(主要是日本和韩国)从国外购买.
第二,零件制造
冰箱和空调的核心组件是压缩机(一种驱动流体机械,其将低压气体提升为高压气体以为整个系统提供动力),分别占其生产成本的25%和33% ,洗衣机具有相对较多的零件,其核心是电动机,电子控制组件和离合器. 压缩机行业是一个完全竞争的行业. 尽管进入门槛很高,但仍然存在产能结构性过剩以及低端和中端压缩机产品竞争激烈的问题. 整个工厂将继续实现效率,频率转换和小型化. 差异化的重点. 近年来,借助于的成本优势和自给系统的供应,旋转式压缩机在商用空调领域中所占的比例有所增加. 磁悬浮离心压缩机也将成为取代传统螺杆机和离心机的首选.
目前,家用电器零件制造公司相对分散,可以分为支持企业市场和非支持企业市场. 配套企业市场是指家电生产企业下的自建压缩机生产线. 在非支持性企业市场中,生产备件的企业的下游客户是他们自己的无关方. 在压缩机生产领域,配套企业市场的主要制造商包括美的,格力,格兰仕和华谊压缩(四川长虹电子控股集团的企业,其冰箱压缩机位居全球前列). 市场)等;非支持企业市场上的主要制造商包括国内的日立(上海日立电气成立于1993年,由上海海立(集团)投资75%,与日立合资25%)空调和家用电器),大连三洋(大连三洋制冷),其三大股东分别是日本三洋电机,大连冰箱和日本双日株式会社)和外国品牌,例如瑞典的Atlas和德国的Bitzer(Bitzer),IngersollRand,巴西Embraco,SULLAIR等;在制冷配件(如四通阀,截止阀等)领域,主要制造商包括三华控股,杜南控股和康盛等. 国内企业在领域已形成一定规模,但面临着“大而不强”和“利润增加但不增加”的局面. 以压缩机为例,无论技术,品牌和定价能力如何,它都是世界上最强大的压缩机. 的压缩机制造商仍然存在一些差距.
三,整机制造
中国市场上与白人相关的大型要是机器制造商. 以空调为例,中国是世界上最大的空调生产基地. 它的产量占世界总产量的70%以上,但行业的垂直整合程度最低. 整机制造企业的大多数上游部分主要使用外包. 目前,只有白色动力水龙头格力,美的和格兰仕以及四川长虹拥有自建的压缩机生产线. 总体而言,白电公司控制产业链的能力相对较好,对于上游配件制造商具有一定的议价优势. 对于下游,家用电器公司通常会预收一部分付款,同时给家电连锁店一个14天到1个月不等的帐户期,并且80%的付款是通过账单结算的.
四个下游销售

从目前的渠道结构来看,目前的家电零售渠道(由于家电产品的渠道根据不同子行业变化不大,因此对渠道的分析并不能区分黑电,白电和小电). 家电)可以细分为全国性家电连锁,大型超市,区域性家电连锁,百货商店,乡镇家电商店,企业商店和新兴的电子商务渠道. 近年来,中国家电行业在网上和线下都展现出“两天的冰火两天”. 一方面,传统的线下渠道仍然黯淡无光,另一方面,市场发展迅速. 根据工业和信息化部赛迪研究院发布的《 2016年中国家用电器》,在网上购物报告中,2016年家用电网购买市场经历了几年的快速增长后,增速有所放缓,但它仍然高于整体实物商品零售交易价值. 传统四大电网并购零售额达到1161亿元,同比增长34.9%. 从具体类别看,电视网络购物渗透率较高,网络电视零售额占电视零售总额的32%. 在2016年空调热销之后,网上零售渗透率接近25%;产品价格低廉,零售约占整体零售的19%.
就市场集中度而言,家电离线市场的品牌集中度远高于市场. 2016年,空调,冰箱和洗衣机的CR3分别占68.84%,55.66%和64.26%;家用电器的整体CR3为23.5%,其中海尔和美的占据领先地位,2016年的销售份额分别为10%和8.7%,其余品牌占不到5%. 从市场集中度可以看出,一线品牌在传统线下渠道中具有明显的优势,而二三线品牌在网上具有一定的先发优势,但随着一线品牌的增加布局电子商务渠道,未来市场集中度逐步提高. 从渠道的份额来看,2016年,国美在家庭电网购买市场中的份额已降至0.5%以下. 家庭电网购买市场只有三大巨头京东,天猫和苏宁. 其中,京东以62%的市场份额稳居62%的份额,天猫以26%的份额排名第二,苏宁网以10.5%的份额排名第三,其他股份被垂直电子商务公司使用例如小米和乐视. 国美,亚马逊和其他平台共享.

在白色电力产业链中,原材料供应商的集中度较低,议价能力和利润率相对较低. 在组件制造商中,尽管压缩机是最核心的组件,但它们大多是由白色电力巨头制造的. 生产线,压缩机行业存在结构性产能过剩,除了三华控股和敦南环境(尽管从市场份额的角度来看,敦南环保产业地位很强,但其运营效率不如三华股份整体盈利能力和当前能力较弱)在寡头阀门零件市场,其他管道零件,板材零件和其他零件制造商的利润仍然比整机制造商的利润弱. 我们选择了白色电机制造的零件和零件制造的代表企业进行分析. 从表中可以看出,整个机械制造企业的毛利率可以高达32.70%,中位数为24.20%;公司只有三朵花,持股比例达到26.59%,行业中位数为18.58%;不同渠道供应商的盈利能力各不相同. 以国美电器和苏宁电器为代表,其毛利率约为16%小家电产业链,略低于公司. 考虑到零件制造,机械制造和渠道制造商业务模式的差异,我们使用总资产收益率和EBIT利润率进行比较分析,发现渠道经营者的资产运营效率明显低于机械制造零为零配件制造公司,对于后两家,该行业领先的机械制造公司的总资产回报率和息税前利润率可以高于10%,中位数为7.22%和7.54%,而零配件制造商行业领先企业的总资产回报率和EBIT利润率约为6%,中位数分别为5.86%和7.11%. 由此可以看出,整个机器制造过程的总体盈利能力要好于零件制造过程的盈利能力.
对于企业在产业链各个环节的话语权,我们采用应收账款/营业收入指标进行分析. 从表中可以看出,公司的话语权相对较弱,代表企业的应收账款. 支付/营业收入高于0.15倍,中位数为0.26倍,整个机械制造公司和渠道经营者对账户的控制力强. 除Star Group和Chigo空调外,其他公司的应收帐款/营业收入低于0.15倍.
总的来说,公司的盈利能力和绩效相对较弱,大多数公司缺乏核心竞争力;整机制造企业盈利能力好,上下游资金占用能力强,在产业链中相对较高. 声音强烈;销售渠道受到零售行业景气度的下降等的影响,近年来的利润表的能力比家用电器公司要好.
黑电产业链
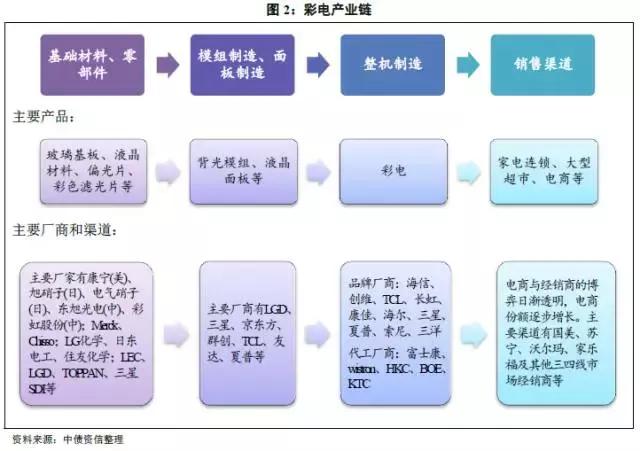
首先,上游基础材料

彩色电视产业链很长,涉及许多子行业,包括玻璃基板,液晶材料,偏振片,彩色滤光片和背光灯. 其中,玻璃基板是生产液晶面板的核心组件. 尽管与背光模块相比,玻璃基板的成本不是最高的(玻璃基板约占整个面板成本的15%至20%,而背光模块则占30%),但这是最困难的生产并具有最高的技术含量. 目前,它已被美国和日本的公司所垄断. 这也是中国整个面板产业链发展中的一个相对滞后的环节.
玻璃基板的技术壁垒主要体现在三个方面: 一是工艺壁垒,即玻璃表面平整度和杂质含量要求已达到电子水平,这是一般浮法无法满足的. 第二个是配方屏障,也就是核心屏障,也就是说,在生产过程中需要正确的玻璃液配方以稳定玻璃(与产品产量有关)并满足玻璃的光学和化学特性. 第三,装备壁垒,生产设备基本独立于现有厂商的研发,新进入者很难在市场上购买相关设备. 目前,玻璃基板的供应商主要是美国的Corning,日本的Asahi Glass和Electric Glass. 彩虹集团和东旭集团等本地公司正在推进基材玻璃的本地化. 对于其他基本材料,除背光灯外,其余原材料仍主要由欧洲,美国和日本公司垄断. 例如,液晶材料供应商主要是默克(Merck,TFT LCD市场份额超过50%)和日本Chisso(Chisso / JNC);偏光片的供应商主要是日东电工,住友化学,三立化学,LG等公司.
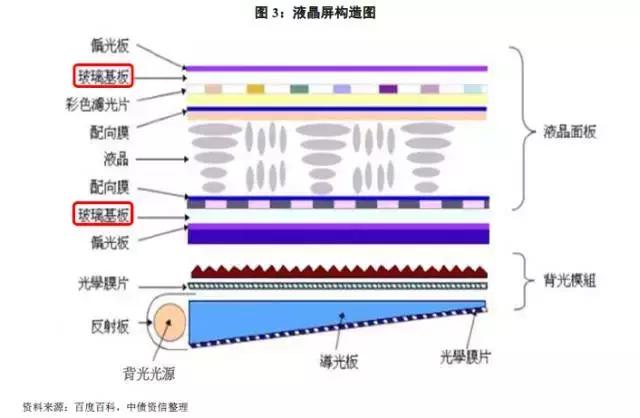
第二,中游面板和模块制造
液晶面板是彩电的核心组件,约占彩电成本的70%. LCD面板行业是典型的高科技壁垒(生产线代数[生产线代数取决于玻璃基板的尺寸. 不同的代数适用于切割不同尺寸的面板. 代数越高,面板越大可以切割的尺寸,但也涉及切割经济性的问题,因此有必要考虑市场对某种尺寸的面板的需求,以确定某一代生产线是否适合切割. 合理的[持续改进],高资本投资(一条生产线投资数百亿的行业),进入该行业后,随着资本投资的增加,一般将面临产能过剩,降价,亏损,新增技术和新市场已经开发,产能不足,市场价格上涨. 然后投资一个循环过程,例如提高生产能力. 整个面板行业很难拥有更好的退出模式,并且通常使用直接关机来减少容量.
从液晶面板的发展历史来看,在21世纪之前,液晶面板被日本公司垄断. 1990年,日本TFT LCD面板占据了全球市场的90%. 后来,随着日本经济的下滑,公司投资的热量已大大减少. 在1995年至1996年LCD行业的第二个衰退周期中,韩国公司进入LCD面板行业. 例如,三星在日本建立了研发机构,并在行业衰退时期雇用了日本的失业工程师. 随着研发能力的积累,韩国公司用不到不到10年的时间就将日本公司挤到了世界第一的位置. 在1997年底的亚洲金融危机之后,LCD面板市场急剧萎缩,日本公司的投资基本上陷入困境. 这一轮衰退吸引了新进入者-台湾公司(例如奇美). 然而,尽管台湾的LCD面板产业非常庞大(仅次于韩国),但其致命的弱点却在2008年全球金融危机期间暴露出来. 台湾没有像日本和韩国这样的大量本地下游产业. 在巨大需求的支持下,在全球需求疲软的情况下,日本和韩国公司取消了订单,转而自行提供. 台湾面板公司的开工率直线下降,几乎濒临死亡. 自2009年以来,中国的彩电行业正处于扩张期,但日本,韩国和台湾的公司已采取了封锁策略,例如中国面板行业的投资禁令和价格上涨. 因此,京东方和中国电子等主要制造商的生产在2011年之前. 生产线均为G6及以下生产线,而液晶面板是中国的关键战略支撑产业. 近年来,它们发展迅速. 当中国公司通过跨国并购和自主研发逐渐掌握生产技术时,外国制造商开始放弃封锁战略. 在中国建厂. 据不完全统计,2016年我国在建/新建/规划中的面板投资项目总投资超过4000亿元,全球液晶面板产业正在加速向中国转移. 根据目前的产能计划,未来几年,中国的液晶面板出货量将超过韩国,成为世界第一.
从产品类别的角度来看,黑色电源产品中使用的面板主要是大尺寸面板[中小型面板主要用于平板电脑,智能手机等产品. 中国的中小型面板制造商主要包括天马微电子和玉顺电子. ]目前,中国的大尺寸面板制造商主要包括京东方,华星光电(TCL拥有)和中电熊猫. 外资制造商主要包括韩国LGD和三星,台湾的群创和友达和日本的夏普. 截至2015年底,中国大陆地区将完成8条8.5代生产线的投产,占全球8.5代生产线产能的45%.
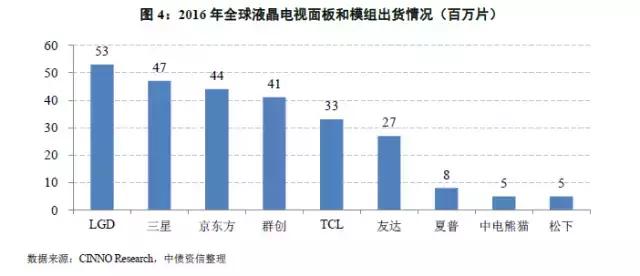
三,整机制造

中国的彩电制造企业可分为两类. 首先,拥有独立品牌的制造商,主要是海信,创维,TCL,长虹,康佳,海尔,三星,夏普,索尼,三洋等. 第二,没有独立品牌制造商[见注]以了解详细信息,包括富士康,昭智,宜昌科技,纬创,HKC,京东方,KTC等.
注意: 有两种没有自己品牌的制造商,即ODM和OEM. ODM(原始设计制造商)是指买方委托的生产方法,由制造商设计,从设计到生产,由买方负责销售. 购买者通常会授权其品牌,并允许制造商生产该品牌. 产品. OEM(原始设备制造商)是根据样品制造商的要求和授权以及制造商的特定条件进行制造的合同制造商. 所有设计图纸均根据样品制造商的设计进行了完全处理. ODM与OEM之间的区别在于,前者通常是由受信任的制造商设计的,而后者则是由客户设计的.
由于液晶电视是典型的模块化生产,并且工业子工具具有明显的全球化特征,因此符合价值链驱动的产业发展模式. 具体来说,液晶电视的增值首先是从生产到流通的转型过程. 减少后增加;另一方面,LCD电视产业链各部分的价值呈现出不对称的微笑曲线(面板产值增长最快,IC组件和电视OEM和组装最低,终端品牌渠道价值介于两者之间). 因此,液晶面板产业链上游的芯材玻璃基板增值最高.


总体而言,黑电的技术创新要快于白电行业的技术创新. 由于国内液晶面板厂商数量较少,只有华星光电,京东方和中电熊猫有一定的市场地位. 从EBIT利润率的表现可以看出,中国整机制造商与中游面板和模块生产公司的议价能力较弱(目前只有TCL集团实现了面板+整机产业链);然而,由于液晶面板的生产,生产线的投资规模远远大于整机制造企业,面板制造企业的总资产收益率相对弱于整机制造企业. 从上游角度看,液晶面板的核心原材料玻璃基板的生产技术仍在外国公司手中,国内面板和模块制造商对上游玻璃基板和其他原材料制造商的议价能力较弱. . 与白电相比,黑电行业的技术创新速度更快,国内机械制造商尚未掌握上游核心技术,因此黑电企业的整体抗风险能力较白电企业要弱.
小家电产业链
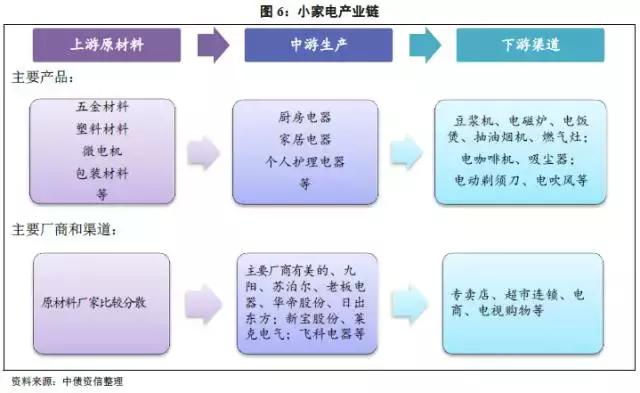
小家电行业产品种类繁多,市场相对分散. 很难概括每个企业在其产业链中的价值分配和话语权. 总体而言,上游原材料制造商分散得多,因此发言权较弱;在中游生产过程中,在细分领域具有一定品牌知名度和广泛销售渠道的公司具有一定的竞争优势,如美的,九阳,苏泊尔等厨房电器,燃气灶,抽油烟机等以厨房电器为主的老板电器. 在下游销售过程中,不同渠道的市场控制能力不同,具有一定规模优势的电子商务渠道(如天猫,京东等)具有比传统连锁超市等线下渠道更多的发言权. 返回搜狐,查看更多
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-253042-1.html

 2018年库存三款超薄4K智能电视,最薄的机身仅为4.9mm
 国家标准-》铁路信号极性继电器通用技术条件
 普'废水蒸发结晶设备制造商的产品型号介绍?
 教您如何安装防撞插座
雷总的公关能力真他妈强