中国空调行业的容量有多大?
电脑杂谈 发布时间:2020-05-15 21:01:05 来源:网络整理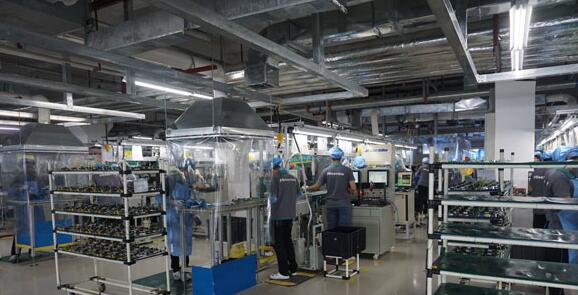
作为全球空调行业最大的国家市场,中国还是全球空调市场的制造中心. 年出口量稳定在五千万套以上. 不仅如此,许多公司在加强全球运营的同时,也将自己品牌的国际化视为战略方向. 在这方面,海尔空调的表现尤其出色.
国内市场的生产和销售规模更大. 2018冷冻年度所有公司的总出货量超过9000万套. 如此庞大的规模是基于中国空调行业无与伦比的生产能力. 过去几年中冷气机行业,中国空调市场出现了明显的结构升级趋势,对智能节能产品的需求迅速增长. 这导致一些企业扩大了生产能力. 现有工厂互连升级和精益效率提高已增加了1500万台智能空调的生产能力.
当然,由于2016年和2017年的高速增长的影响,一些公司在产能扩张方面投入了大量资金. 奥克斯空调是一家代表公司. 除了宁波工厂的新产能外,他们还在马鞍山. 并在郑州建立了新的生产基地. MBO美博空调在芜湖新建的500万台基地也是如此.

也有一些品牌由于自身多元化的发展需求,也在建设空调生产基地,这在康佳,邯郸等公司尤为明显. 自2016年以来,一些新品牌进入空调行业也推动了行业产能的增加.
中国空调行业生产能力的提高并不完全取决于基地和生产线的数量. 机器人的应用,制造系统的精益转型以及工业互联网的迅猛发展,也是提高能力的重要力量.
就总体趋势而言,尽管大多数领先和主流品牌都已经减少了固定资产投资冷气机行业,但中国空调行业的产能在过去几年中呈上升趋势,而且这种趋势还将继续在接下来的几年中. 它将继续. Oaks在郑州和马鞍山的基地尚未完全建成,MBO在芜湖的基地也正在建设中,一些新的品牌制造厂也处于土木工程阶段.

值得一提的是,2019年国内市场库存达到了历史新高,这使得巨大的产能有点尴尬. 从简单的供需状况来看,当前空调行业的产能给市场带来了一定的泡沫;在很长一段时间内,将不会复制类似于2016年和2017年的缺货市场. 但是,鉴于国内市场的基本需求存量和国际发展趋势,全球市场的巨大需求可以为中国空调行业的产能提供支撑.
多年来,外国品牌在中国市场的建设中一直相对稳定. 近年来,生产能力的扩大完全由国内品牌驱动. 外国品牌松下,日立,三菱电机,三菱重工,大金等的总生产能力约为800万套,其中日立在中国有两个主要生产基地,分别在上海和芜湖.
作为以格力,美的和海尔为代表的领先品牌,它们在市场中的地位令人印象深刻. 三大公司的总产能已达到约1.5亿套,其中格力的产能可超过6500万套.

近年来,橡树在市场的销售规模迅速增长. 过去,生产能力一直无法满足自身需求. Oaks于2018年底提出了2022年5500万辆的市场目标. 达到这一点是其在郑州和马鞍山建立新基地的原因之一. 因此,按照目前的趋势,在未来几年中,奥克斯空调的容量还将达到5000万套以上.
还有许多品牌的生产能力超过1000万套. TCL,长虹,海信科龙和Chigo都是代表. 此外,扬子,新科,厦宝,悦途,邯郸等品牌的生产能力也突破了100万套. 如果再加上其他品牌的制造厂,中国空调行业的产能约为2.6亿套.
当市场上有大量外部机会并且需求资源相对丰富时,足够的容量是一种优势;但是,当市场寒冷且库存高时,过多的产能将成为压力. 当然,每个公司的压力都不同.

家用空调品牌的数量超过300个,其中相当一部分没有独立的制造能力. 他们完全依靠OEM或ODM来实现产品供应,这为一些产能较大的公司提供了丰富的生产订单. 轻资产的运营模式已成为当今行业中众多中小型品牌的生存之道,这在一定程度上有利于释放产能压力.
国际市场也是释放产能的重要方向. 全球化运营已成为领先品牌的核心吸引力. 在以海尔为代表的公司全面实施品牌创造策略的同时,许多公司仍是独立品牌出口和OEM生产. 平行. 海外市场上的空白点比国内市场上的空白点多,需求也呈现出多样化的特征. 此外,中国的空调公司还在海外部署制造基地.
应该指出,许多企业在生产能力上有一定程度的灵活性. 在计算企业的生产能力时,作者并未完全根据工厂的高峰数据进行计算. 它必须是不同的. 大型家电公司仍在不断通过物联网技术改造生产线,以提高生产效率并降低生产成本. 即使企业停止对固定资产的投资,其生产能力也会进一步提高. (VanceInfo)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-211097-1.html
-

-
尹卡莱姆之妻狄拉加特
好暖心哈哈哈哈
 双效选矿厂清洁验证方案
 洗衣机lg和海尔哪个好?洗衣机lg和海尔的价格?
 常熟开利中央空调维修与翻新
 如何选择滚筒,波轮和搅拌式洗衣机?看完分析后,我就知道了,所以很!
好可爱