Boss Electronics: 解释增长的关键问题(2)
电脑杂谈 发布时间:2020-04-02 05:03:05 来源:网络整理相对较低的进入壁垒和行业极高的利润率将导致许多行业参与者,较低的集中度以及对领先规模的微不足道的障碍. 在整个行业的良好竞争下,由于烟炊具的进入门槛相对较低且利润率较高,因此厨房和电器制造商的数量明显高于白色电器的制造商. 本土品牌可以通过一定的资本投入达到一定规模,并享有稳定的利润. 因此,领先的厨房电器行业的规模优势和障碍并不明显. 该行业已经吸引了超过4家公司,销售了约200万个抽油烟机,并且在三,四线市场上有中小型抽油烟机制造商.
Boss Electric早期快速增长的核心是强大的品牌和渠道壁垒. 其中,品牌壁垒是最重要的核心要素. 一方面,抽油烟机在厨房中处于显着位置,安装高度等于人眼. 它是装饰性强和装饰性的少数几类家用电器之一. 消费者愿意使用更多的外观保费使品牌属性更加重要. 另一方面,Boss Electric多年来一直保持高企并进行投资,从而创造了非常强大的品牌护城河. 另外,在国内高热量重油烟气和各种烹饪习惯(蒸煮和煎炸)的情况下,消费者对抽油烟机的大吸力和炊具的防火要求更高. 当地品牌对此需求有更好的了解. 因此,烟灶是国内品牌垄断的少数几个市场,具有高端定价能力.
此外,老板已经建立了以代理为基础的销售模式,并且符合代理的利益,从而使他能够通过渠道的力量快速成长. 公司的代理人系统保留了渠道中产业链的大部分价值,并为渠道实现了充分的激励和利益共享. 在扩张的初期,稳定的渠道结构有利于公司迅速扩大市场并抢占份额. 代理商与公司一起成长了很多年,其中一些代理商是销售公司的骨干,与公司关系密切. 随后的公司相继实施了代理人持股和渠道业务合作伙伴等系统,利益约束变得更加可靠. 在KA渠道中,该公司还依靠强大的品牌壁垒和行业声音来牢牢控制最佳商店资源并实现自身的快速增长.
2.2领导者享受蜜月期,份额不断增长的趋势
领先公司渠道的覆盖面不全面,并且在三线和四线市场缺乏高端品牌的供应. 近年来,随着3级和4级城市的购买力和生活水平的提高,厨房电器市场已显着扩大. 根据中怡康的数据,2015年三线和四线城市的销售增长率分别为5.2%和4.7%. 在一级和二级市场(分别为-1.7%和1.0%),它具有良好的增长趋势和巨大的市场潜力. 此外,根据中怡康的数据,高端卷烟机(3500元以上)在四线市场(包括全国近1600个相对欠发达的县级城市)的增长率,占总面积的83%和44从总人口的百分比)从2015/2016年至今增长. 达到20%/ 30%以上,远高于其整体增长率. 此外,在三,四线市场上高端品牌的供应不足,领先公司仍然有很大的市场空间可供选择.
由于一线和二线城市的渠道沉没成本增加以及高端产品的市场份额增加,这位老板过去一直专注于一线和二线城市,作为高端厨房电器的领导者. 过去,三线和四线城市的覆盖率较低,渠道布局相对较多. 疲软的市场份额也低于一级和二级市场. 未来,随着渠道逐渐下沉,第三和第四级市场销路扩展,Boss Electric仍有很大的增长空间.
渠道继续下沉并挖掘第三和第四层的市场潜力,预计其份额将继续增加. 2014年下半年,公司开始了渠道改革,进行了渠道区域划分,“千人计划”,并扩大了的覆盖面以促进渠道下沉,目前进展顺利. 从2014年中至2015年底,公司的代理商/分销商从62家拆分为82家,目标也拆分为300家. 渠道由原始代理商对新代理商的股权拆分而成,以实现市场的增长. 种植并迅速扩大覆盖范围. 从2014年中至2016年,公司的数量从约1900家增加到2500多家,这极大地扩大了销售范围,并扩大了三线和四线城市的覆盖范围. 公司的渠道稳步推进. 预计2017年的数量将接近3,000家,并且其份额在未来有望继续增加.
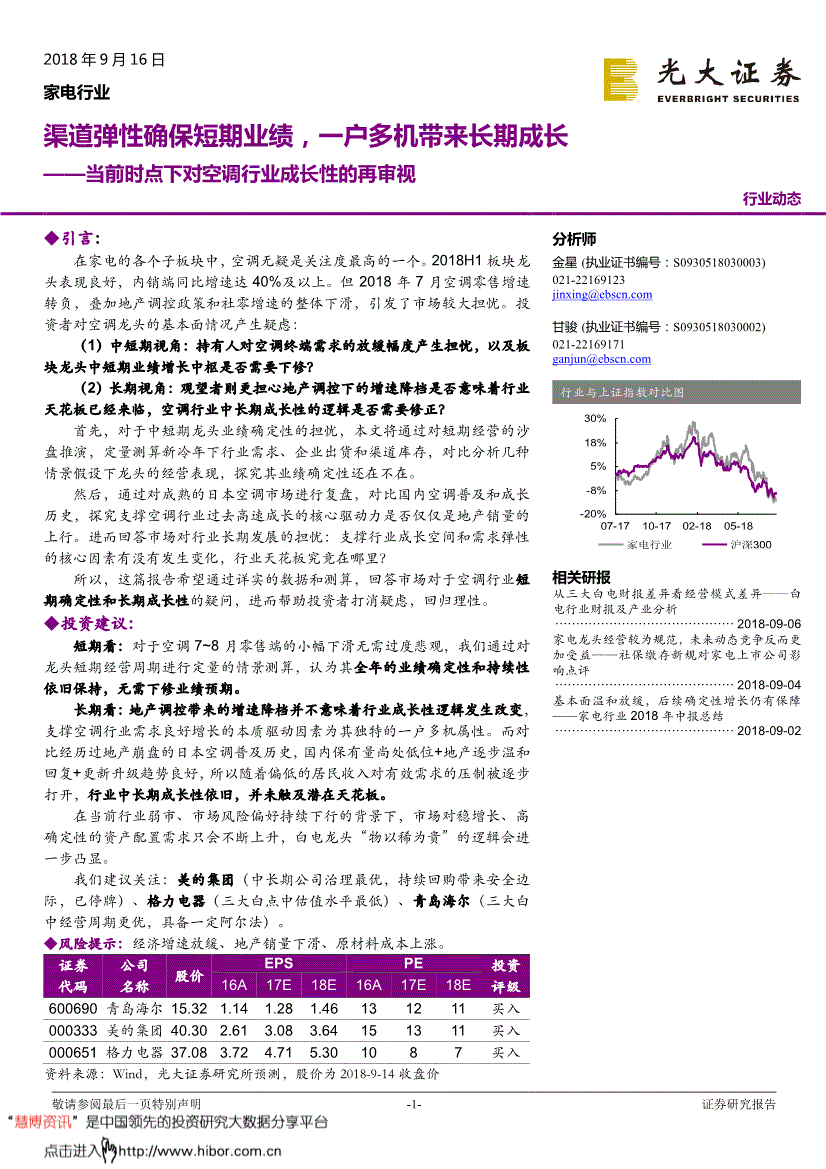
该行业具有良好的竞争格局,各品牌之间的价格差异很大,并且蜜月期仍在继续. 长期以来,以方泰为首的厨房水龙头和老板一直专注于产品功率和价格上涨,结束了价格战,并形成了良好的工业秩序. 在当前市场环境下,老板和方泰共同垄断高端市场,并将继续致力于提高平均售价和利润率. 中端品牌的价格在2,000至3,000元甚至更低,与公司的平均零售价4,150元相比有很大差距. 预计该行业仍将处于竞争的蜜月期,领先品牌将各自培育细分市场.
注意: 下图中的ASP是指平均售价.
2.3长期前景: 该行业能否形成寡头垄断模式?赌水龙头是最好的策略
厨房电器行业会像空调一样形成寡头垄断模式吗?这个长期存在的问题没有明确答案. 一方面,该行业仍处于蜜月阶段,大约有4家公司的销售范围为200万个抽油烟机. 领先的参与者仍然没有明显的规模优势. 另一方面,随着厨房用具种类的逐渐扩大,市场空间也扩大了. 这位空调在一场价格战中洗牌,并在几轮刺激政策的帮助下,建立了规模壁垒并确立了其领导地位. 厨房电器仍处于竞争的蜜月期. 领先品牌正在细分市场. 未来是否会出现新一轮洗牌和寡头竞争,这是业界未来需要关注的问题.
但是,无论是否被洗牌,具有深厚行业壁垒和卓越管理的公司仍然是最佳选择. 在产业壁垒方面,公司的品牌地位,渠道布局和资产质量都有明显的领先优势. 从管理的角度看,公司董事会的换届工作已经顺利完成,职业经理人制度已经成熟,高管人员和员工激励制度已经完善. 如果厨房电器行业最终产生了可以与白色家电领导者竞争的行业巨头,那么获胜几率最高的领导者公司无疑是最佳选择.
高利润率的困惑: 高端格局难以撼动,产业链中存在价值分配空间
3.1
高利润的来源之一: 高端双头垄断难以动摇,定价权得到严格控制
高端厨房电器品牌长期以来在KA渠道中采用了高利润,高成本的方法. 在数十年来不断提高其品牌形象的同时,它有效地阻止了其他品牌进入高端市场. KA渠道是厨房线下销售的主要渠道之一. 厨房高端品牌长期以来一直采取强势手段,为此投入巨额,选址费和促销费,以牢固树立品牌形象并锁定销售. 在2016年第一季度至第三季度,博斯电器的毛利率和销售费用率分别高达59%和32%,远高于Vantage,万和,苏泊尔,九阳等厨卫品牌. 在高端品牌继续保持高位的情况下,其他品牌能力较弱的品牌如果要追赶,很可能会承受较长时间的亏损.
西门子和帅康在高端品牌中逐渐下降. 老板和方泰在高端市场拥有稳固的领导地位. 目前,该细分市场尚无竞争对手. 中亿康的零售数据可以更好地反映品牌结构. 从2010年到现在,一方面,包括老板,方泰,帅康和西门子在内的四个高端品牌的零售份额逐渐增加. 另一方面,老板和方太属于高端品牌. 表现更加突出,领先者的处境越来越现实,而帅康和西门子正在逐渐下降. 截至2016年11月,两者的累计年度市场份额分别为3.0%和3.8%. 老板和方泰的总市场份额高达32%. 它在高端厨房电器中占有较高的份额. 根据中益康的数据,2016年,所有者和方泰4500元以上的油烟机产品市场份额已达到74%,基本上处于双头垄断地位.
3.2高利润率的第二个来源: 电子商务增长+渠道平坦,产业链中仍有价值分配空间
高端厨具产业链的利润空间巨大,产品终端的销售价格是出厂价的三倍以上.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-160856-2.html

 余姚市高效罐式换热器高质量
 华硕平板me581c?华为平板?极窄边框设计 联想平板小S仅售1399元
 风冷冷库或水冷冷库哪个更好
 1.5 hp空调能耗的计算—如何计算1.5 hp空调能耗
南方黑芝麻糊