牲畜
电脑杂谈 发布时间:2020-06-12 23:12:07 来源:网络整理
中国爱奇艺(IQiUS),腾讯视频和优酷这三个主要的视频平台都希望成为中国的YouTube,这可能会受到外部环境的限制,这与Netflix(NFLX.US)背道而驰.
在2020年初,这三个平台的梦想再次被点燃. 爱奇艺发布了即时应用程序,调整了腾讯视频的组织结构,优酷的最新9.9版应用程序也更改为双瀑布流界面. 无疑,在窦音和快手的压力下,连续尝试播放长达10分钟的视频,这些最早的YouTube中国信徒加快了他们的转型步伐.
“我们计划推出名为'Follow Me'的YouTube模型应用程序”,爱奇艺创始人龚宇在2月28日的年度收益电话会议上介绍了该计划. 在爱奇艺的2020年第一季度财务报告中,会员收入在收入结构中所占的份额正在扩大,并且方向相反. 第一季度爱奇艺会员业务收入达到46亿元,同比增长35%. 广告收入仅为15亿美元,同比下降27%. 此外,内容费用在第一季度也增长了11%,达到59亿元.
上个月底,爱奇艺推出“星钻VIP会员”,每月非连续价格为60元,比爱奇艺黄金25元的非连续每月价格高出1.4 VIP会员. 时间.
您知道,YouTube上没有会员费收入. 越来越多地关注会员费的爱奇艺(Iqiyi)说,如果您想更接近YouTube,它实际上正在消失.
爱雨腾遭受会员收入依赖吗?
随着价格更高的Star Diamond VIP会员的推出,爱奇艺变相实现了价格上涨.
这似乎是突然的,但这并不意外. 实际上,早在去年12月,爱奇艺就正式发布了会员费上涨的声音. 爱奇艺成员,海外业务集团总裁杨向华在接受媒体采访时抱怨说,中国视频平台会员的价格普遍低于国外同行,爱奇艺的国内价格相对较低. . 他说,爱奇艺成员仍有一定的价格调整空间,有关价格调整的具体问题目前正在准备中,但具体时间表和价格上涨尚待确定.
爱奇艺之星会员的发布时间仅在其今年第一季度财务报告(以下简称财务报告)发布后四天,就使人们不可避免地想到了两者之间的可能联系.
财务报告数据显示,爱奇艺在上个季度的表现好坏参半. 好消息是,公司的总收入和会员人数的增长快于公司的预期,分别达到76亿元和1.19亿人. 担心广告收入下降的只有15亿元,是上市以来的新低.
Iqiyi将会员数量的快速增长和第一季度广告收入的下降归因于公共卫生事件“黑天鹅”的影响. 这是一个客观事实. 由于公共卫生事件的突然到来,按下了经济运行暂停按钮,第一季度的大多数行业受到重创. 许多公司已经调整广告投资计划,推迟,减少甚至取消了第一季度的广告,以节省宝贵的流量.
在今年第一季度,互联网公司经历类似的用户增长但广告收入下降的情况并不少见. 例如,截至3月底,微博月活跃用户达到5.5亿,日活跃用户达到2.41亿,分别比去年同期增加了8500万和3800万,均创下了单季节净增长. 但是,该季度的广告和营销收入为2.754亿美元,比去年同期下降;而旧的门户网站搜狐甚至更糟,品牌广告收入仅为2600万美元,同比下降40%,几乎呈悬崖式下降.
但是,爱奇艺广告收入下降的原因远远超过了公共卫生事件的影响,因为自上市以来,其广告收入总体上一直在下降.
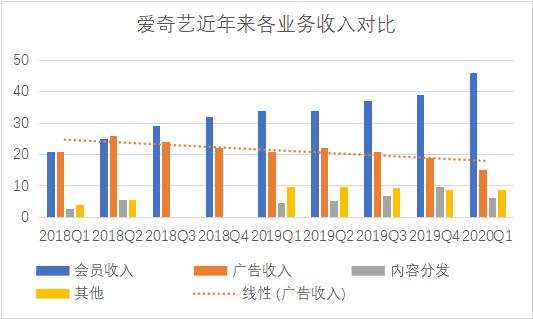
爱奇艺于2018年3月29日在美国纳斯达克上市. 上市后的第一季度,爱奇艺的广告收入达到26亿元,这是迄今为止的历史最高水平. 随后,其广告收入一路下滑,该会员的收入一路上涨,形成了一种有趣的权衡现象.
爱奇艺广告收入持续下降,直接增加会员收入的努力大大减少,导致收入增长缓慢的陷阱. 自2018年第三季度以来,爱奇艺的订阅会员数量已从8070万增加到最近的1.19亿,增长47.5%;会员收入从29亿增加到46亿,增长58.6%,总收入从69亿增加到76亿元,仅增长10.1%.
因为视频网站的成员从一开始就已经从广告中获得了深刻的品牌烙印,所以在大多数用户看来,成员和广告可以等同起来. 因此,广告收入不可避免地受到会员人数增长的影响. 尽管爱宇腾正在努力地尝试增加会员内容的广告展示,但似乎动作并不大,效果却很小.
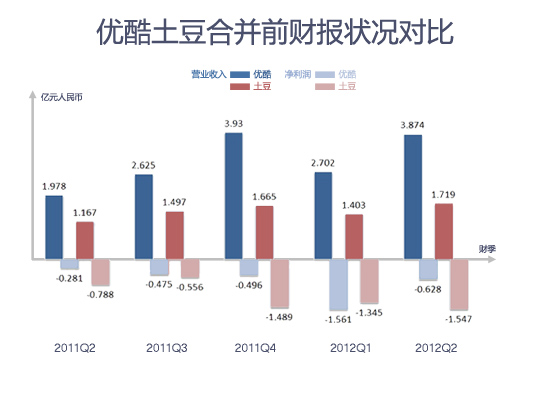
爱友腾目前仅列出爱奇艺,未透露其他两个的财务数据. 但是,在三公司的同质化战略竞争下,爱奇艺的财务报告在一定程度上反映了爱友腾的共同困境.
2019年爱奇艺会员的平均数量为10252万,年会员服务收入为144亿. 据此计算,爱奇艺会员去年即使不考虑提前筛查等其他收入,人均捐款140元. 它不仅不能与刚刚推出的星级VIP价格相比,还远远低于黄金VIP的优惠价218元. 这表明爱奇艺会员的实际销售价格低于公开价格. 这应该是杨向华“经常与主要制造商合作派遣成员”的结果.
实际上,这种做法并非爱奇艺独有. 今年5月21日,阿里(Ali)2020财年第四季度(相当于自然年度的今年第一季度)的最新财务报告显示,优酷网的日均付费用户同比增长了60%,同比和50%同比. 该财务报告认为,它主要得益于优酷的原始和专有内容,有效的新用户扩展以及88VIP成员的生态协同作用.
其中88VIP成员是阿里巴巴包装在一起并一起出售的许多产品的成员. 根据2018年阿里投资者日发布的数据,在100个88VIP用户中,有38个新开设了优酷会员,从而为后者带来了更高的用户转化率. 但是,大多数购买88VIP的人都是淘宝用户,其淘气值超过1,000. 购买价格仅为88元优酷的财报,您可以想象优酷网可以从中赚取多少会员收入.
腾讯视频也不例外,例如,它经常与京东(09618)合作进行促销. 活动期间,不仅可以降低京东Plus的价格,而且可以反向发送腾讯视频的会员.
这样,爱宇腾逐渐遭受会员费的困扰: 一方面,它抱怨会员费太低,无法支付高昂的运营成本(爱奇艺去年的内容成本达到222亿元,会员的收入144亿元);另一方面,它必须依靠长期促销来促进会员数量的增长.
综上所述,让会员“提价”是检验消费者的态度. 在版权费用的压力下,绝望的促销和销售成员是一个无奈的选择.
爱友登是频道,YouTube已成为一个生态系统
另一方面,也是视频网站的外国同行YouTube在Google收购后,近年来广告收入有所增长,去年突破了150亿美元. 大多数分析师估计,YouTube最早在头两年就达到收支平衡,为Google提供了1500亿美元的市值支持.
这些结果使艾尤滕在自己的眼睛里看到,在你的心里贪婪,这具有很大的激励作用. 结果,对YouTube进行基准测试已成为爱游腾的新目标.
你为什么这么说?因为以前曾经有过一波国内视频网站. 优酷由顾永强于2006年6月21日创立,并正式启动. 优酷一开始就明确地以YouTube为基准,而优酷的名称与后者非常相似. 尽管后来发展发生了变化,但在2016年初优酷土豆年度会议上,时任兼首席执行官顾永强也强调,优酷的目标是“超越Netflix + YouTube”.
相比之下,四年后出生的爱奇艺一开始并不喜欢YouTube. 当它于2018年上市时,它以迪士尼为商标,但实际的战略实施似乎更像是Netflix. 今天,爱奇艺再次转身,将YouTube视为偶像.
今年2月,爱奇艺正式测试了新项目“ Following Time” APP,该项目涵盖了所有视频,但主要侧重于中小型视频的PUGC(用户制作内容)模式,并针对YouTube . 为什么我要启动“跟随我”应用来对YouTube进行基准测试?齐奇艺公司总裁龚宇认为,长视频(通常指半个多小时的视频)和短视频(主流约为1分钟)在中国已经成熟,而YouTube中长视频模式(约10分钟)尚未在中国扩展到规模,这是一个罕见的市场缺口. 随着5G和AI技术的成熟,该模型的市场潜力将在未来2-3年内显着增加.
腾讯视频最近经历了重要的一轮结构调整. 从这个方向看来,这也将迫使创作者的生态. 它的目标也应该是YouTube.
暂时忘掉市场前景优酷的财报,应该说,爱Youteng和YouTube之间当前的差异确实很大:
首先,视频内容的类型不同. 爱雨腾主要关注长片和视频,而YouTube则需要几分钟到一两个小时,甚至几秒钟到几分钟;
第二,平台属性不同. 爱友腾相当于一个内容平台. 用户的交互式对象是内容,因此很难与创建者建立关系. YouTube离内容社区,用户和创作者更近. 它们之间的关系相对紧密,可以通过订阅创建专用域流量;

最后,内容制作模式不同. 爱友登主要基于PGC和自制程序(自制实际上是PGC的另一种形式),而YouTube主要基于UGC,现在已经过渡到PUGC. 这些只是形式不同,更改起来并不太困难. 最大和最根本的区别是,爱游腾和YouTube的商业模式非常不同.
Google收购YouTube之后,它并不急于发展业务. 取而代之的是,根据当时的现状,在解决诸如版权混乱之类的现实难题时,重新设计了业务模型和平台机制,以创建一个可持续的商业视频内容生态系统.
据报道,谷歌为此目的投资了70亿美元,最终实现了用户体验,平台货币化和广告效果之间的利益平衡. 简而言之,在这个生态系统中,创作者的作品受到用户的欢迎越多,广告价值就越大,广告主对广告的热情就越高,创作者从中获得的收入就越多. 同时,YouTube作为平台也获得了相当大的份额.
通过Google首选广告系统,YouTube与用户,创作者和广告商形成了一个有机的生态系统,共同承担风险和利益. YouTube与创作者的比例为45:55.
尽管YouTube Premium和Music Premium成员也在尝试,但只有1%的用户购买了,这几乎可以忽略不计.
回首爱雨腾,它们的一端连接到用户,另一端连接到版权,这不是一个伪造的内容平台. 但是,它们目前只是视频内容的分发渠道. 从版权拥有者那里购买版权并通过会员制将其出售给用户,实质上是一种商业模式,中间人在其中承担了区别. 主要收入来自用户,版权方仅是供应商,参与度很低. 教资会在其各自平台上的影响几乎可以忽略不计.
拥有PGC内容的版权所有者“以一定价格出售”. 从2006年到2016年,在十年的时间内,随着视频网站的整体强劲增长,版权费也飙升了7,200倍. (这也直接关系到网民的整体成长)
无论如何,在这种交易方式下,版权所有者“防旱抗洪”,其风险和利益主要由平台承担,属于高风险重资本模型.
爱宇腾的会员制更接近有线电视运营商,自制内容的发展与电视台十分相似. 目前,他们的商业模式实际上是歌华有线+芒果站的互联网版本,与YouTube的生态模式本质上不同. 如果爱雨腾想对YouTube进行基准测试,就必须推翻现有平台架构并进行重建,因为该架构包含巨大的机会成本和风险.
爱雨腾为什么不制作YouTube?
从业务模式到收入结构,艾有腾和YouTube朝两个方向发展. 即便如此,在三个主要中文视频网站的心中,中文版的YouTube梦想从未消失.
2月份,爱奇艺推出了“ Fan Mo”应用程序,其中包含了从七到八分钟到十多分钟的中长视频;
5月29日,腾讯PCG(平台和内容业务集团)宣布调整腾讯视频的组织结构,并将腾讯视频中的短视频平台产品部门并入其视频平台部门;
6月6日,优酷升级到9.0版,PUGC内容(例如短视频)作为双瀑布流记录在优酷主页上,下面推荐使用. 强调丰富的全视频类别和互动体验,旨在创建一个长短内容平台和视频社区; YouTube目前是世界上最大的视频网站之一. 它已被Google收购14年,其估值已超过16.5亿美元,超过1000亿美元. 6月8日美国股市收盘后,IQiyi的市值为147.37亿美元. 其收入数据超过了爱奇艺(2020年第一季度的76亿收入),超过了优酷(59.44亿美元),其会员人数也超过了腾讯视频. 也就是说,即使这三个平台加起来,其估值甚至不到YouTube的三分之一.
根据Alexa网站访问量全球综合排名查询YouTube.com,总体排名第二,仅次于Google.com. 它每月有20亿活跃用户,年收入超过150亿美元. 另外,大量机构用户或个人用户上传内容. 根据TheVerge的说法,早在2013年,YouTube用户每分钟总共上传了100个小时的视频.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-243487-1.html
-

-
贾喆
俄不帮
-
-
段晓伟
-
闫林梅
他自己说的
 私人影院需要什么手续 森首私人影院加盟费用要多少加盟条件
 界面炫酷音乐播放器_音乐可视化播放器安卓_可视化效果音乐播放器
 汇总:本文将带您详细介绍矩阵键盘的工作原理
 惊人的Blu | ray播放器破解版| Blu-ray DVD播放器v10
连1900也没有