劳务报酬所得个人所得税的计算方法
电脑杂谈 发布时间:2020-12-28 06:03:38 来源:网络整理劳务报酬所得个人所得税的计算方法
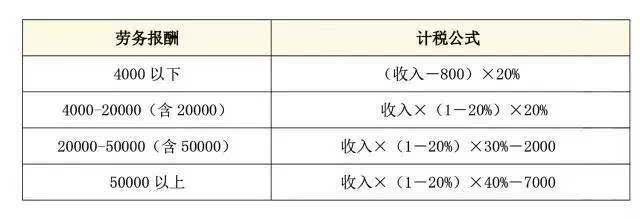
(一)个人提供劳务以获得个人所得税的含税劳务报酬(即税前劳务报酬)计算
1、应纳税所得额确认
1.1如果含税劳务报酬收入不超过4,000元,则应纳税所得额=含税劳务报酬收入-800;
1.2如果含税劳务收入超过4,000元,则应纳税所得额=含税劳务收入×(1-20%)。
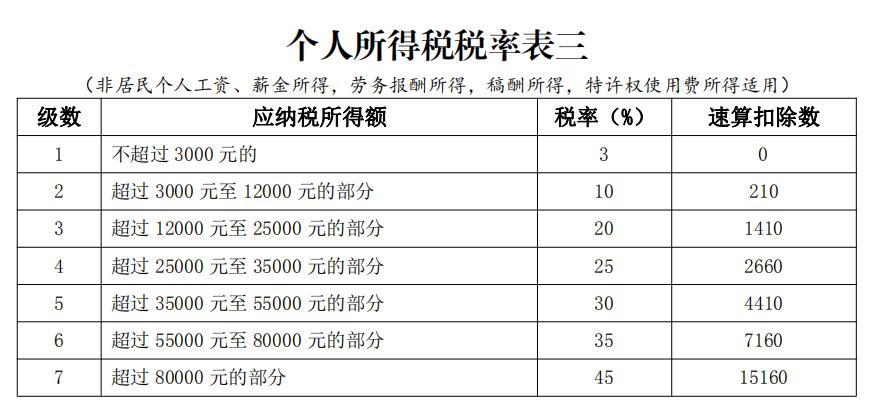
2、应付个人所得税的计算
应付个人所得税=应纳税所得额×适用税率-快速计算扣除额
注意:根据应税收入检查适用的税率和快速扣除额

(二)个人为获得非应税服务报酬(即税后服务报酬)而提供的个人服务的个人所得税计算
个人为企业提供劳务,双方约定的劳动报酬多为税后支出,即企业向个人支付的劳动报酬为个人税后收入。因此,企业必须将税后收入转换为税款。根据税前薪酬,将税前报酬列为企业成本,并代扣代缴个人所得税。
由于要扣除个人所得税和应纳税额,因此已计算了与非税劳动补偿收入额相对应的税率表(请注意,这是收入额,不是应税收入)。
1、含税劳务报酬收入的转换
1.1将不超过3,360元的含税劳务报酬收入转换为含税收入的公式如下:
含税劳务报酬收入=不含税劳务收入/(1-20%)-200
1.2不含税收入超过3360元的含税劳务报酬收入的转换公式如下:

含税劳务报酬收入=(不包括含税劳务收入快速计算扣除额)/换算系数
注意:请根据表2中的相应数量确认公式中的数据。
2、应付个人所得税的计算
2.1方法一,根据上式转换含税劳务报酬收入,按照表1的税率计算应纳税额。
2.2方法二,根据表二进行逐步计算

2.2.1不包括税收收入不超过3360元
第一步是根据第二张不含税收入表中的相应数据计算应纳税所得额,公式如下:
应税收入=(不包括税收收入-800)/(1-税率)
第二步是根据应纳税所得额检查表1中的相应数据计算应纳税额。公式如下:
应纳税额=应纳税所得额×适用税率(根据表1中的相应数据计算)
2.2.2不包括超过3360元的税收:
第一步是根据第二张不含税收入表中的相应数据计算应纳税所得额,公式如下:
应税收入=(不包括一次性扣除的税收收入)×(1-20%)/转换因子。
第三步是根据应纳税所得额检查表1中的相应数据计算应纳税额。公式如下:
应税金额=应税收入×适用税率-快速扣除。
劳务报酬所得个人所得税的计算方法。以上是编辑为您准备的相关知识。我相信,通过上述知识,每个人都对此有一个大致的了解。如果您还有其他更复杂的财务问题,请访问我们的官方网站进行咨询。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shumachanpin/article-343734-1.html
-

-
姬封
写得不好
 任天堂推出SFC游戏机的4K复制版本,让人联想到童年的红白机.
 d3100配什么镜头好_d3100怎么样_尼康d3100光圈怎么调
 ouya平台_长春欧亚卖场中奖查询_欧亚商友世界
 待售的Lilly Kia Furui GPS导航器包
习大大有胆有识有决心统一台湾