技巧:指数平滑法-趋势平滑预测法
电脑杂谈 发布时间:2020-10-15 05:04:59 来源:网络整理
原始地址:%E6%8C%87%E6%95%B0%E5%B9%B3%E6%BB%91%E6%B3%95
指数平滑(ES)
内容
什么是指数平滑法
指数平滑方法由Robert G .. Brown提出。布朗(Robert G .. Brown)认为时间序列的情况是稳定或规则的,因此可以合理地扩展时间序列;他认为最近的过去情况将在一定程度上持续到最近的将来,因此应将最新的数据放在更大的权重上。
指数平滑是生产预测中常用的方法。它还可用于预测短期和中期的经济发展趋势。在所有预测方法中,指数平滑是最常用的一种。一种简单的全周期平均方法是使用时间序列的所有过去数据,而不会完全丢失。移动平均法不考虑长期数据,而采用加权移动平均法对最新数据给予更多权重;和指数平滑律与全周期平均线和移动平均线的强度兼容,并且不会放弃过去的数据,而只会逐渐减弱影响力,即随着数据的移动,影响程度逐渐减小。给出逐渐收敛到零的权重。
也就是说,指数平滑法是在移动平均法的基础上开发的时间序列分析和预测方法。它通过使用某个时间序列预测模型计算指数平滑值来预测现象的未来。原理是任何时期的指数平滑值是当前时期的实际观测值和前一个时期的指数平滑值的加权平均值。
指数平滑法的基本公式
指数平滑法的基本公式为:
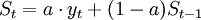
在公式中,
根据公式:
1.St是yt和St-1的加权算术平均值。随着a值的变化,它确定yt和St-1对St的影响程度。当a为1时,St = yt;当a取0时,St = St-1。
2.St具有定期回顾性,可以探究源,直到St-t + 1为止,包括所有数据。在此过程中,平滑常数呈指数下降,因此称为指数平滑。指数平滑常数的值非常重要。平滑常数确定平滑级别和对预测值与实际结果之间的差异的响应速度。平滑常数a越接近1,正向实际值对当前平滑值的影响减小的越快;平滑常数a越接近0,正向实际值对当前平滑的影响减小的速度就越慢。因此,当时间序列相对稳定时,可以使用更大的值;当时间序列波动很大时,应使用较小的a,以免长期忽略实际值的影响。在生产预测中,平滑常数的值取决于产品本身以及经理对良好响应率含义的理解。
3.尽管St包含整个周期数据的影响,但在实际计算中,仅需要yt和St-1两个值,加上一个常数a,这使得指数移动平均周期周期的递归性质,这为预测带来了极大的便利。

4.根据公式

,要使用指数平滑时开始收集数据,没有y0。无法生成S0,因此自然不可能根据指数平滑公式找到S1。指数平滑法将S1定义为初始值。初始值的确定也是指数平滑过程的重要条件。
如果可以找到y1之前的历史数据,则确定初始值S1不会有问题。当数据较少时,可以使用整个周期平均法和移动平均法。当有更多数据时,可以使用最小二乘法。但是,指数平滑方法本身不能用于确定初始值,因为数据将不可避免地变干。
如果只有从y1开始的数据,则确定初始值的方法是:
1)取S1等于y1;
2)累积一些数据后,取S1等于先前数据的简单算术平均值,例如:S1 =(y1 + y2 + y3)/ 3,依此类推。
指数平滑预测公式
根据平滑次数,将指数平滑方法分为:第一指数平滑,第二指数平滑和第三指数平滑。
(一)指数平滑预测
当时间序列中没有明显的趋势变化时,可以使用指数平滑预测。预测公式为:
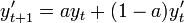
在公式中,

是周期t + 1的预测值,即当前周期的平滑值St(周期t); yt是周期t的实际值;
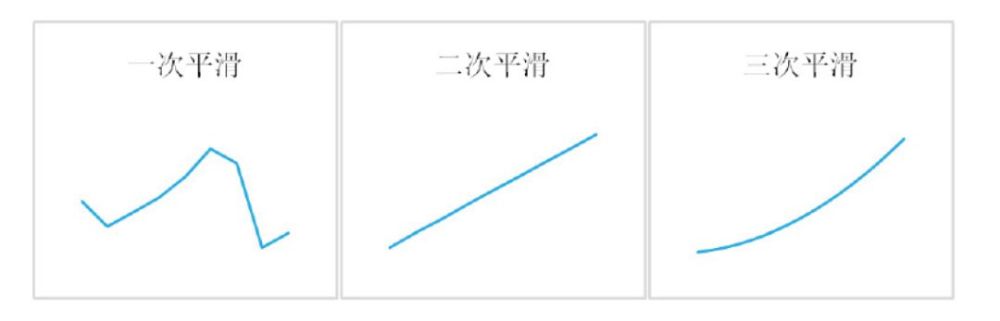

是周期t的预测值,即前一周期St-1的平滑值。
可以再次编写公式:

。可以看出,下一个周期的预测值是当前周期的预测值与实际值之和与当前周期的预测值之和减去a。
([二)二次指数平滑预测
第二次指数平滑是第一次指数平滑的重新平滑。它适用于具有线性趋势的时间序列。预测公式为:
yt + m =(2 + am /(1-a))yt'-(1 + am /(1-a))yt =(2yt'-yt)+ m(yt'-yt)a / (1-a)
在公式中,yt = ayt-1'+(1-a)yt-1
显然,二次指数平滑是一个直线方程,截距是:(2yt'-yt),斜率是:(yt'-yt)a /(1-a),自变量是预计天数。
([三)三倍指数平滑预测
第三次指数平滑预测是基于第二次平滑的重新平滑。预测公式为:
yt + m =(3yt'-3yt + yt)+ [((6-5a)yt'-(10-8a)yt +(4-3a)yt] * am / 2(1-a)2+( yt'-2yt + yt')* a2m2 / 2(1-a)2
在公式中yt = ayt-1 +(1-a)yt-1
两者的基本思想是:预测值是先前观察值的加权和,对不同数据赋予不同的权重,对新数据赋予较大的权重,对旧数据赋予较小的权重。

指数平滑法的趋势调整
一段时间内收集到的数据的上升或下降趋势将导致指数预测落后于实际需求。通过趋势调整和增加趋势校正值,可以在一定程度上提高指数平滑预测结果。调整后的指数平滑方法的公式为:
包括趋势预测(YITt)=新预测(Yt)+趋势校正(Tt)
趋势调整指数平滑预测分为三个步骤:
1、使用上面介绍的方法来计算t周期的简单指数平滑预测(Yt);
2、计算趋势。公式为:Tt =(1-b)Tt-1 + b(Yt-Yt-1)其中,
3、计算趋势调整后的指数平滑预测值(YITt)。计算公式为:YITt = Yt + Tt。
指数平滑方法的案例分析案例1:指数平滑方法在销售预算中的应用
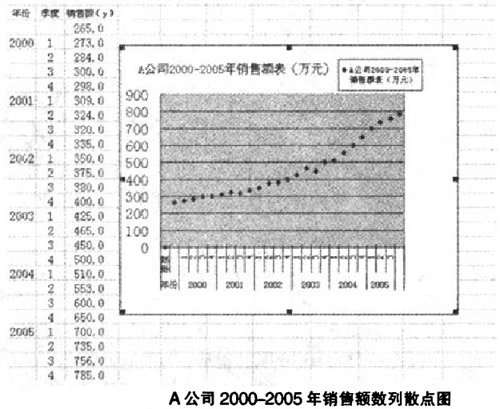
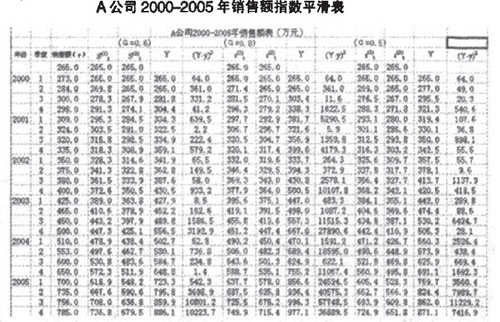
以软件公司A为例。根据2000年至2005年的历史销售数据,将数据替换为指数平滑模型。预测2006年的销售量,作为制定销售预算的基础。
从散点图可以看出。从经验来看。 A公司的销售时间序列从2000年到2005年波动很大。长期趋势变化很大,呈现明显而快速的上升趋势。建议选择较大的α值,可以在05到0.8之间选择一个较大的α值,以使预测模型更加敏感。结合试验算法取0.5,0.6,0.8分别进行测试。第一次指数平滑后,序列显示出一条直线趋势,因此可以使用二次指数平滑方法。
有关试用计算结果,请参见下表。根据偏差平方的平均值(MSE)最小,即每个周期的实际值和预测值之差的平方和除以周期总数。最小值用于确定合理的值标准。当α= 0.6时,MSE1 = 1445.4;当α= 0.8时,MSE2 = 1078 3. 7;当α=在0.5时,MSE3 = 1906.1。因此,我们选择α= 0.6来预测2006年第四季度的销售额。
2005年第四季度

= 736.8;


= 679.5 ;;可以得到
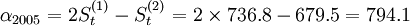
;
=(736.8-679.5)/ 0.4 = 85.9预测变量Y2005 + T = 79 4. 1 + 85.9T,因此,预测2006年第四季度一、二、三、的值是:
Y1 = 79 4. 1 + 85.9 = 800(万元)
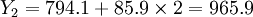
(万元)
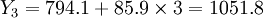
(万元)
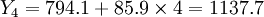
(万元)
总而言之,本案例首先基于销售历史数据给出了一系列散点图。然后根据散点图的特征选择二次指数平滑法,通过试算确定满足预测需要的α值,最后根据指数平滑模型,它是销售预算的基础。
指数平滑法是一种更有效的销售预算统计方法。使用Excel可以简单,轻松地进行预测,从而节省了预测时间并提高了预测准确性。预报员可以根据数据序列散点图的历史趋势选择一个或多个指数平滑。但是,指数平滑的应用也受到某些限制。例如,指数平滑法需要相对完整的历史数据。当公司的销量受季节的影响较大时,时间序列分解法的应用效果要好于指数平滑法。因此,销售预测员应根据企业的具体情况和预测目标而定。正确结合指数平滑法和定性预测方法。只有这样,我们才能充分理解和掌握预测对象的未来发展趋势,使预测结果更接近客观现实,并得出切合实际的预测结论。
相关项目参考章维红。指数平滑法在销售预算中的应用[J]。中国管理信息技术,2008,11(2)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shumachanpin/article-326111-1.html
-

-
张子轩
好像某米是高大上
-
姬黑肱
 二维短片创作任务书
 crt电视复古是一种生活上的态度,随着科技日新月异的进步,智
 厉害:浏览器PK:QQ浏览器还是搜狗浏览器哪个更好?
 光电耦合器的管脚图及工作原理
记忆深刻