电动汽车充电宝概念股票(电动汽车充电宝概念上市公司,主要股票,受益股票)
电脑杂谈 发布时间:2020-04-10 21:11:03 来源:网络整理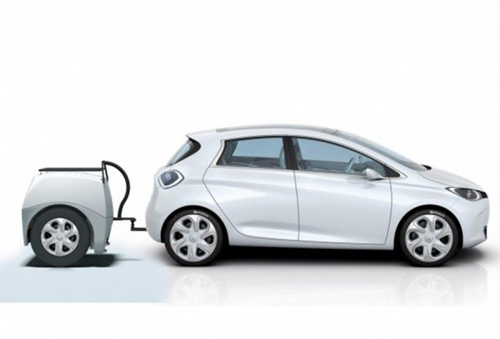
在北京开发的电动汽车移动充电宝可完成概念库存或从中受益...
电动汽车移动充电宝概念上市公司有哪些?电动汽车移动充电宝概念存货清单
电动汽车移动充电宝概念股的最新发展及价值分析:
在北京开发的电动汽车移动充电宝可完成概念库存或从中受益
根据科技部25号网站上的新闻,为促进电动汽车的应用,北京积极推动基础设施建设. 在没有安装充电桩的地区(例如旧社区和旅游景点),创新充电理念和模型,并指导电池制造商和充电桩制造商参与电动汽车移动充电宝的开发和示范.
目前,Pride电池公司,Menggli电池公司和Fudian Technology公司等许多公司已经完成了针对汽车的移动充电宝的研发. 充电宝占地约1平方米,高度约1米,重量约200-300kg,充电20--40度. 它可以为电动汽车提供慢速充电和快速充电(17.5kW)服务.
接下来,北京市科学技术委员会将组织北京电动汽车技术专家组,评估移动充电宝应用的安全性并制定技术规范. 同时,对移动充电宝业务模型推广模型的多路径探讨.
那么,在中国的上海和深圳城市中,电动汽车移动充电宝的概念存量的领先领域是什么?
以下是电动汽车移动充电宝中的上市公司列表,这是电动汽车移动充电宝中最有价值的库存:
在A股市场上,奥特森(002227),万马(002276),上海普天(600680),中恒电气(002364)和复活节(300376)等概念股值得关注.

花

握手

雷仁


路过

鸡蛋
奥特迅(002227): 抢占能源互联网电动车充电入口
奥特逊(002227)
领先的直流工作电源已积极地改变了其汽车充电业务: 自成立以来,该公司致力于技术研发,并开发了许多技术来填补国内空白,并且是该领域的领导者. 直流工作电源细分行业. 该公司是中国最早提供电动汽车充电设备的公司之一;目前,随着新能源汽车的快速发展,公司正准备扩大电动汽车充电设备的销售,并布局电动汽车充电基础设施和云平台管理的建设和运营,以实现业务战略转型.
新能源汽车的快速发展为配套充电行业的发展打开了空间: 自2010年以来,对新能源汽车行业的扶持政策屡见不鲜. 从2013年开始,新能源汽车产业的发展已开始加速. 推广新能源电动汽车与充电基础设施的建设密不可分. 两者相互促进,彼此制约. 截至2014年底,中国仅建造723个充电和更换电站和28,000个充电桩,这已经无法满足电动汽车的计划产能(2015年生产和销售50万辆新能源汽车,到2020年累计生产500万辆) ). 为了实现国家新能源汽车的规划目标,充电基础设施的建设将成为当务之急,电动汽车充电产业的未来发展潜力巨大.
公司大功率充电技术的积累强大有力,可支持汽车充电业务的发展: 公司的大功率充电技术在国内处于领先地位,在充电模块技术领域具有雄厚的技术实力,集中监控单元(汽车充电设备的核心);包括系统实验室在内的四个实验室,正在建立“深圳电动汽车与电网双向互通工程实验室”,以致力于大型电动汽车充电与电网的协调发展. 在现有电动汽车充电设备能够满足多种应用场景的基础上,子公司获得了深圳汽车充电业务试点资格,进一步完善了公司的产业链布局.
我们计划再筹集4.2亿元,建立一个大型的汽车充电产业生态系统: 公司计划将募集资金投资于四个项目,包括电动汽车充电设备的开发和扩展,以使公司实现转型设备收入转化为设备和服务. 同时,在以互联网和物联网技术为基础的“互联网+”模式的推动下,业务将扩展到下游充电网络运营领域,将充电设施与互联网紧密结合,促进互联网的发展. 汽车充电行业生态系统的形成.
投资建议: 根据2015-2016年预测,公司2014-2016年每股收益分别为0.38元,0.58元和0.91元,分别增长61%,53%和58%发行2.415亿股后稀释的每股收益. 分别为0.52元和0.83元,投资评级为“买入-B”,目标价为41元,相当于追加后的市值100亿元(见中恒电气和万马股份). 发行股本.
风险提示: 电动汽车推广应用的风险低于预期,筹款投资项目实施的风险
Wanma股票(002276): “互联网+”和“工业4.0”马
万马(002276)
聚合物材料正在推动收入增长,由于产品结构的变化,净利润的增长低于收入的增长. 2014年,公司高分子材料业务收入实现了32.03%的快速增长,这成为推动业务收入增长的主要原因. 净利润的增长率低于收入,这是由于贸易业务在2014年首次实现收入6.54亿元. 该业务的毛利率低至1.05%.
聚合物材料: 高性能增长,许多产品和管理体系评估,在很大程度上激发了团队对产品开发和市场拓展的热情.
其他: 电力和通信收入相对稳定,贸易首次实现收入. 2014年,公司电源产品(含充电设备)收入33.07亿元,同比增长2.51%;毛利率为15.46%,同比提高1.21个百分点. 通信电缆收入5.83亿元,同比下降9.26%;毛利率为23.28%,同比增长1.75个百分点. 贸易等业务的主要业务是香港“七七”,这是该公司首次实现收入6.54亿元,毛利率为1.05%.
新能源: 明确提出“互联网+”战略. 公司积极发展新能源汽车充电设备及业务;在光伏云平台的基础上,促进了各项业务的互联互通. 目前,已建成国内首个风,光,储一体化智能运维电动汽车充电站. 各种业务发展如下:

(1)电动汽车充电设备: 产品和客户的快速增长: 2014年电动车移动充电宝,公司是国有网络充电设备集合中最杰出的私营上市公司. 万马新能源实现营业收入2982.1万元,净利润342.32万元. 在产品方面,公司继续实现产品线的丰富化,拥有充电树和欧标智能转换插座等专利,并与腾云光伏共同打造了首款智能运维电动汽车中国的充电站. 在客户方面,与许多汽车公司,电力公司和其他客户建立合作关系.
(2)电动汽车充电业务: 2014年,公司成立了iCharge,从充电设备供应商扩展到充电业务. 计划到2016年在全国范围内完成10,000台充电设备的分销. 结合“互联网+”战略,该公司将把充电终端与互联网结合起来,并将“爱充电网络” APP和WEB结合起来进行充电网络平台.
(3)分布式光伏: 监控系统已成功连接,运维项目迅速启动. 2014年,通过与国电集团的合作,公司完成了分布式光伏集成运营平台的开发和数据中心的访问. 该公司独立开发的光伏监控子系统已连接到16个分布式光伏电站. 此外,该公司的光伏电站总承包以及运维项目也正在迅速启动. 三个总承包项目已与五家电厂投资者签订了14项运营和维护合同.
工业4.0: 聚合物材料生产线试点: 2014年,公司开始在聚合物材料生产线上进行工业4.0试点,结合自动化设备和ERP系统,以提高生产和营销效率,并巩固领先地位. 电缆材料的位置.
在此期间,比率保持稳定. 2014年,公司费用率10.12%,同比小幅下降0.02个百分点. 各种变化率的变化率不得超过1个百分点.
利润预测和投资建议. 我们保守预计公司2015-2016年净利润将同比增长13.31%和24.99%,每股收益分别达到0.28元和0.35元. 该公司已经签署了收购华光电缆股权的意向书,随后将扩展性开发用作规范化的发展路径,因此,超出预期的业绩是很可能发生的事件. 考虑到未来业绩超出预期,工业4.0以及能源互联网的整体估值水平电动车移动充电宝,我们给予2015年60-65倍的市盈率,对应16.8-18.2元的股价,并维持“增持”投资评级. 考虑到后续的电力改革和工业4.0政策的不断出台,相关上市公司的估值将大大提高.
主要不确定因素. 充电网络运营,分布式光伏和工业4.0的试点进度没有达到预期.
花
握手
雷仁
路过
鸡蛋

2015-5-26 08:39 |发布者: admin |查看: 13665 |评论: 0
摘要: 沪深两市的电动汽车移动充电宝概念股(电动汽车移动充电宝概念上市公司,龙头股,受益股)包括阿尔泰斯(002227),万马股份(002276),上海普天600680 ),中恒电气(002364),亿时特(300376)等.
上海Put田(600680)2014年净利润为912.3万元,同比下降41%
3月20日晚,上海普天(600680)发布年度报告. 2014年,公司营业收入达到17.87亿元,同比增长3.56%,净利润为919.3万元. ,同比下降41.42%,基本每股收益为0.024元,同比下降41.46%.
花
握手
雷仁
路过
鸡蛋
固定筹资+成立子公司以全面部署能源互联网: 可以发数额在业内尚属罕见; 2,公司迅速出资1亿元成立全资子公司中恒运能源,率先部署能源互联网. 我们相信,公司在能源互联网领域拥有完整的技术资源积累,将成为能源互联网发展的最大受益者. 具体来说: 1.公司可以使用中恒博瑞软件平台获取发电,输配电,用电量的数据信息,为能源互联网数据基础建设; 2.计划中的控股子公司Puri Intelligence拥有大量用户,并有望在未来扩展到全国,以巩固能源互联网用户群; 3.预计后续公司将获得电力销售许可证,以发展转售电力业务并共享电力改革盛宴.
大股东认购+三年禁售期表明了公司的长期增长信心: 我们认为固定增长计划表明了公司对长期发展的坚定信心,这在以下方面得到了具体体现: : 1.大股东认购率高. 在此固定增资计划中,公司的大股东朱国定和周庆杰认购了最多50%的股份; 2.锁定时间长. 本次非公开发行完成后,发行对象的认购股份不得在发行结束后三年内转让. 较高的认购比例和大股东的长期锁定时间足以表明公司对未来的长期发展充满信心.
硬件+软件业务持续发展,以确保公司的业绩持续高速增长: 我们重申,公司的通信电源,HVDC,LED驱动电源和充电桩较短,中,长期合理布局,支持公司主营业务快速增长. 此外,中国恒博睿加强了新业务的拓展,例如配电和基站能源管理的新市场,并为公司的持续高速增长提供了有力的支持.

投资建议: 我们对公司的长期发展前景感到乐观. 预计该公司将完全稀释公司2015年至2017年的每股收益0.75元,1.02元和1.32元,重申其“推荐”评级.
花
握手
雷仁
路过
鸡蛋
易(300376)上市公司深度报告: 光伏电站积累了很多电动汽车运营先驱
UPS电源的国内领先企业. 该公司是UPS的三大国内品牌之一,近年来其国内市场份额一直保持在10%左右. 2014年上半年,UPS分别占公司收入和利润的31%和55%.
做电源业务,力拓配电,充电设备业务. 在稳定的供电业务基础上,公司近年来大力发展分布式光伏逆变器,总承包和运营. 同时,它积极部署在电动汽车充电设备和运营中,并逐步建立了三轮驱动业务结构.
政府事务中的电子和金融中的信息化促进了UPS需求的稳定增长. 基于电子政务和金融信息化的发展,预计从2014年到2016年,中国UPS市场需求将保持7%以上的年增长率. 该公司正在积极扩展其下游领域. 目前,它已在军事工业和大数据领域积极部署,以确保业务发展的可持续性.
分布式光伏的快速发展导致项目的快速发展. 2013年,公司在国内逆变器市场的份额达到6%,排名第八. 自2014年以来,该公司已与许多政府和企业签署了分布式电站总合同和运营项目,并宣布了约5GMW的总容量. 自2015年以来,它已逐渐并入电网并贡献了利润.
电动汽车充电市场规模超过1000亿,并且公司正在积极部署. 我们预计,到2020年,电动汽车充电设备的需求以及充电和替代网络运营的潜在规模将超过2000亿元. 公司已在东莞,马鞍山和江苏高淳建立了充电和替代网络建设与运营业务. 同时,正在东莞试点新能源汽车的PPP业务. 2015年,它开始贡献利润.
公司股票的合理价值区间为44.10-51.45元. 我们预计公司2014-2016年净利润将同比增长24.41%,33.65%和45.49%,每股收益分别达到1.10元,1.47元和2.14元. 公司2015年的市盈率为30-35倍,合理价值区间为44.10-51.45元,投资评级为“买入”.
主要不确定因素. (1)市场竞争风险. (2)技术风险. (3)利率波动的风险.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shumachanpin/article-171029-1.html
-

-
惠懿帝
还是谦虚一点
 最佳实践:使用.Net访问Office编程界面_IT /计算机_数据
 IE7浏览器官方下载(Internet Explorer7.0)简体中文版
 【摄影器材】谈论索尼相机强大的自定义设置
 相机中的hdr模式是否与包围相同?和连接有什么区别?
和统一国两制