360返回A股后门猜想: 或选择分拆. 许多上市公司都参加了
电脑杂谈 发布时间:2020-07-08 12:31:16 来源:网络整理
鹿吟
自2015年中期宣布私有化以来,奇虎360进入A股市场的每一步都受到了市场的关注.
最新消息显示,奇虎360的私有化项目已通过国家发改委的批准,进入宣传阶段. 该公司目前市值650亿元,需要向哪个壳牌公司借贷以重返A股市场,是否会创下中国股票市场重返历史的纪录,甚至对喧嚣的投机行为甚至掩盖了公司本身的担忧.
根据清科集团研究中心的数据,2015年共有33家在美国上市的中国股票公司获得了私有化要约. 从分众传媒(002027.SZ)到巨人后门世纪游轮(002558.SZ),在这波浪潮中,借壳上市已成为中国股市的标准.
事实上,大量的IPO排队公司和战略性新兴董事会已被搁置,使奇虎360拥有了借壳重返市场的捷径.
腾讯科技此前已经发布了奇虎360私有化项目主要承销商华泰联合证券的文件,该文件显示,奇虎360计划在2015年底之前确定私有化资金,且这些资金都已在中期完成. -2016年3月,完成了市场私有化. 私有化路线图还表明,奇虎360正准备将红筹股结构带回中国,并在A股后门上市. 预计奇虎360将于2016年12月底通过A股批准,并于2017年3月完成股权交割交易.
根据奇虎360发布的最新财务数据,该公司2015年第二季度的收入达到4.38亿美元(约合28.5亿元),比去年同期和第二季度增长37.9%. 净利润为8135万美元(约合5.29亿元),同比增长108.0%. 这样的业绩使许多A股公司空前. 有人指出,根据不同的价值判断和方法论论证,360种估值可能会受到影响,从1000亿到数千亿.
因此,与分众传媒和巨人网络的退市市值低于200亿美元不同,即将回归的奇虎360是A股市场的巨人. 一方面,这样的数量使通过监管机构批准变得更加困难. 一方面,这也使“外壳”的选择更加有限.
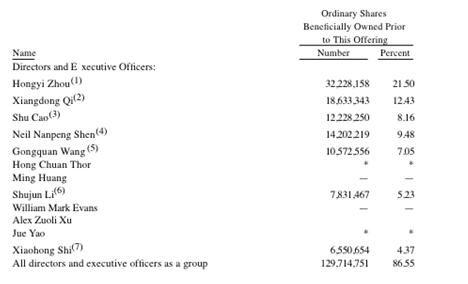
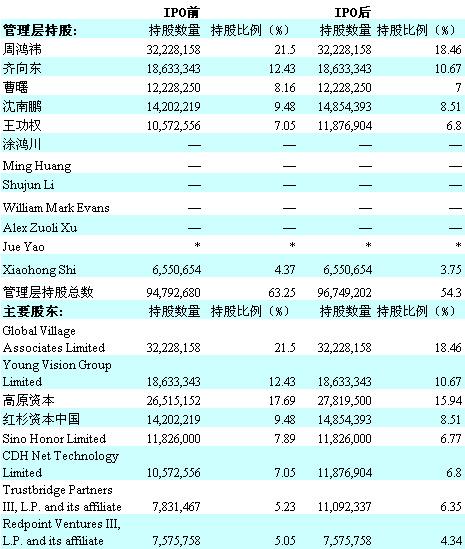
奇虎360于2011年在纽约证券交易所上市. 上市实体为奇虎360 Technology Co.,Ltd.,该公司在开曼群岛注册. 根据公司的招股说明书,上市时,奇虎360周鸿Hong是最大股东,持股比例为21.50%. 其次是奇虎360总裁齐向东,持股12.43%. 红杉中国合伙人沉南鹏持有9.48%的股份,鼎晖投资合伙人王功权持有7.05%的股份,360安全中心网络安全专家史小红持有4.37%的股份.

2015年6月,奇虎360宣布董事会收到周鸿yi的非约束性提案. 该报价来自该公司周鸿,、中信证券及其关联公司奇虎360业务拆分估值,金砖资本私募股权基金I LP,华兴资本,红杉资本ChinaI LP及其子公司收购了奇虎公司尚未拥有的所有已发行普通股,每股普通股51.33美元(相当于每股美国预托股份77美元).
2015年12月,奇虎360宣布已与投资者联盟达成最终私有化协议. 前者将以约93亿美元(约合602.06亿元)的收购奇虎360. 在此次私有化交易中,股权融资达45亿至55亿美元(约合291.32亿至356.06亿元),其中约15亿美元(约合97.11亿元)来自核心管理层和公司员工募集的资金
2016年3月30日,奇虎360的私有化协议通过了股东投票,公司正式进入除牌阶段. 根据私有化计划,奇虎360的总股本为1.29亿美元. 以每股美国存托凭证77美元的私有化价格计算,此次收购的市值约为100亿美元(约合650.06亿元).
奇虎360披露的SEC文件显示,在360私有化完成后,周鸿yi的持股比例将从17.3%增至22.3%,它将继续是第一大股东,齐向东的持股比例将从8.1%降至2.2. %. 该公司的第二和第三大股东是天津鑫鑫盛股权投资合伙企业(持股11.4%)和天津鑫鑫齐元股权投资合伙企业(持股6.2%). 一些投资银行家指出: “这两家公司是在周鸿yi和奇虎360的控制下的股权投资实体,用于接受一些个人投资者和中小型机构投资者,为360的私有化做出贡献. ”
4月19日,奇虎360私有化项目得到国家发改委的批准,该项目的法人实体为天津奇信通达科技. 根据奇虎360的私有化交易结构,天津奇信通达为奇虎的主要私有化实体. 私有化完成后,它将拥有奇虎360的所有业务和资产.
国家企业信用信息公示系统显示,天津市启新通达科技成立于2015年11月16日,注册资金1000万元. 公司为周鸿yi,股东为周鸿yi,齐向东,天津众信. 股权投资合伙企业(有限合伙). 天津中新的法人是董建明,董建明是奇虎360旗下多家公司的股东兼高管.
此前,周鸿yi曾在公司的内部信函中说: “我们中的许认为,目前360亿美元(约合520.33亿元)的市值不能完全反映公司的360亿美元的价值. 从市盈率来看,奇虎360与同行业的A股公司之间确实存在很大差距.
目前,A股中有几只互联网安全概念股,包括航天信息(600271.SH),托尔斯(300229.SZ),梅塔诺(300038.SZ),金星(002439.SZ),格兰维尔集团(Granville Group) (600485.SH),蓝盾(300297.SZ),美亚帕克(300188.SZ),绿盟(300369.SZ),北新苑(300352.SZ),韦斯顿(002268.SZ)),飞天诚信(300386.SZ) ),南伟软件(603636.SH)等.
其中,根据接口新闻记者的整理,总市值最大的最大公司的经营状况如下:
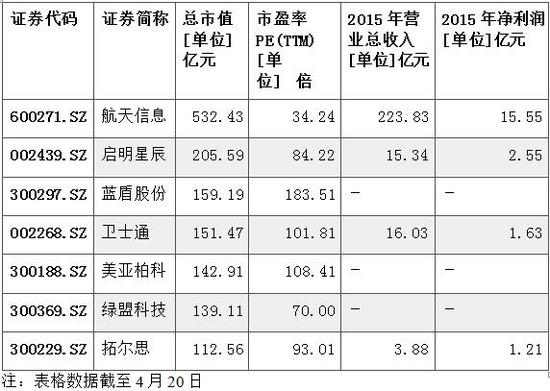
尽管从整体上说,它并未完全以Qihoo 360为基准,但可以看出,大多数行业中中等市值的公司都实现了很高的市盈率,其平均值为96.46,最大值183.51,即Qihoo360. 当前的市盈率(约36.84)是3到6倍. 按照这一“ A股标准”计算,奇虎360的整体估值将在2至3000亿元之间.
这个数量无疑使后门上市变得更加困难,但是奇虎360似乎已经提前考虑了“巨大”的麻烦. 2015年5月,在私有化公告的前夕,360企业安全集团正式成立,以全资子公司的形式实现业务分离. 对此,360总裁齐向东告诉媒体,未来360企业安全集团还将引入新的战略投资者. 因此,当时有人猜测,奇虎360可能会将企业安全组作为独立实体归还给A股上市.
根据《财经》的先前报道,周鸿yi在一封电子邮件中提出了私有化要约,基于IPO市值1000亿元,融资规模可以达到200亿元. 目前360个资产超过200亿元,超过100亿元. 分拆后,该公司的储备可达到300亿元,可用于手机等新兴业务的输血.
2016年1月,周鸿yi在公司年度会议上宣布,奇虎360将成为集团公司. 我希望在未来三到五年内,在360集团下确实会有几十到一百家公司. 几家上市公司可以出来. 从这个角度来看,奇虎360的分拆和上市几乎可以肯定,该公司的手机和其他新兴业务尚未成熟,而传统业务(例如360安全性和搜索业务)可能会稳定并盈利.
CIC Consulting金融业研究员霍小华也向接口记者指出: ``这种回报,360安全业务更有可能单独上市. 目前360安全业务发展相对稳定,盈利前景可观,A股市场投资证券概念的投资热情很高,如果360选择分拆上市,主要原因是: 第一,证券业务的估值和溢价并且硬件业务将有所不同;其次,360的管理结构已分为两个独立的系统. ”
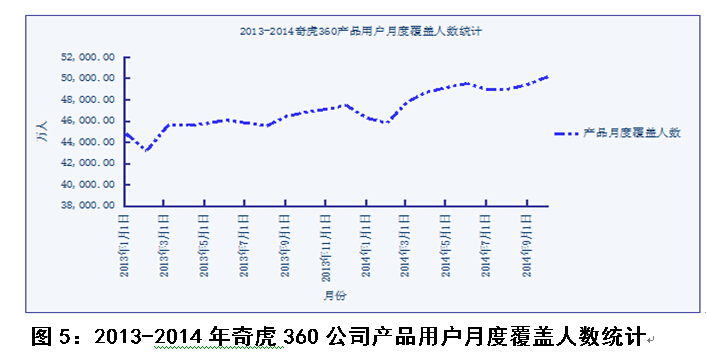
Qihoo 360过去的财务报告显示,该公司主要通过广告,移动应用程序和游戏发行平台的增值服务产生利润. 其中,360安全业务和搜索业务主要直接通过广告产生收入,而游戏业务贡献了互联网增值服务的大部分利润.
根据披露,2012-2014财年,奇虎360的广告业务利润为2.22亿美元,4.17亿美元和7.56亿美元(约合14.44亿元,21.13亿元和49.18亿元),分别占总利润的67.3%,62.2%和54.4%. 其中,搜索业务带来的广告利润分别为1780万美元,86.9美元和2.97亿美元(约合1.16亿美元,5.65亿美元和19.32亿元),利润贡献率分别为5.4%,12.9%和21.4%,逐年快速增长.
根据著名投资银行和机构经纪公司杰弗里集团的报告估计,奇虎360将于2015年从广告中获得12.74亿美元(约合82.48亿元)的利润,占广告利润的64.9%. 总. 其中,搜索业务贡献了6.95亿美元(约合44.99亿元),剩余利润(大致来自360安全)为5.97亿美元(约合37.5亿元),占总利润的29.5%.
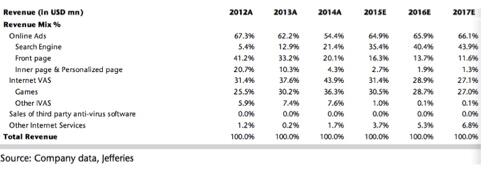
参考2012年至2014年发布的准确财务数据,在扣除搜索引擎广告利润所占比例之后,这些年来的剩余利润贡献率分别为61.9%,49.3%和33.0%,其平均值为48.07%. 结合以上对2015年的估计,360安全业务直接带来的广告收入对整体利润的贡献率在30%至50%之间,而奇虎360安全业务和搜索业务的总贡献率保持在约60%.

据《上海证券报》报道,周鸿yi公开披露,未来,奇虎360的非安全产品将使用新品牌,而360品牌将仅用于与核心安全相关的产品和业务. 这意味着一些与核心安全性没有直接关系并基于安全性构建的Internet增值服务将由独立品牌完成.
360搜索曾经更改为“良好搜索”. 但在2016年2月,360 Search回到了360母品牌. 这使Qihoo 360的安全和搜索业务是打包还是单独列出更加不确定.
霍小华告诉界面记者,奇虎360的市场整体估值已经达到3000亿元,已经处于较高水平. 当奇虎360正式达成私有化协议时,其公司的估值为93亿美元. ,转换为600亿元. 但是,如果考虑分拆的可能性,则整体估值将进一步提高,因为奇虎360的一些新兴业务可以获得更高的估值,从而促进了整体估值.
即使按照3000亿元的总体计算,奇虎360安全的相应估值区间也至少在900亿元至1500亿元之间. 如果加上搜索业务,估值可能上升到1800亿元. 选择“外壳”时奇虎360业务拆分估值,它将成为参考标准.
重组后的后门股权比例取决于其自身估值和上市公司的市值. 北京证券资产评估会计事务所副总经理王海波指出: “一般来讲,后门资产规模是交易评估的客观价值. 市场后门评估基本上是市盈率的8-12倍,即空壳公司的市值越小,重组后的借壳股东所占的比例就越高,而在随后的上市之后分享的市值财富就越多,股权融资的空间就越大. ”
因此,奇虎360回归的消息导致了一批小型股,从具有行业协同作用的伯德(600130.SH)到天津普林(002134.SZ)甚至中国微电子(600360.SH)在代码中包含360,在奇虎360丑闻期间每天都有限制.
但是,这些外壳实际上不适合Qihoo 360的安全大小. 霍小华指出,360借壳上市运作中的难点主要是360规模过大. 如果外壳资源板块太小,将影响360的市场价值增长. 从美国股市重返市场后,分众传媒发现宏达电新材料是壳资源,但宏达电新材料板块较小,股价容易发生变化. 但是,如果360分拆上市,在这方面的影响会更弱,分拆后的子公司数量会缩小.
也就是说,“外壳”的体积应与后门匹配. 原因是,上市公司对股权分拆的要求包括: 首先,公众持股量少于总股本的25%;二是总股本超过4亿元,公众持股比例不足10%. 后门的奇虎360显然需要与后者保持一致.
一项市场分析指出,奇虎360私有化的成本为93亿美元,A股的估值回报应不少于900亿元(不包括可能进行的非公开发行以筹集支持资金),以及其后门目标零售客户(社会公众股)的市值不低于100亿,考虑到零售市值通常不超过总市值的65%(大股东和机构持股通常不低于35%或更高),则借入公司的总市值不应低于153亿美元,否则将无法达到“新公司在借壳后的零售持股比例高于10%”的上市标准.
类似地,以1500亿元证券业务的估值上限为基础,后门物体的公众持股市值应不低于1/9约167亿元,然后根据零售市场价值进行计算. 总市值的65%借壳公司的总市值应不少于257亿元. 因此,一般而言,奇虎360选择的市价在150亿至257亿之间的内具有较小市场价值的外壳.
此外,根据1800亿元的安全和搜索业务的整体估值,空壳公司的市值将不少于300亿元. 在这两个城市中,这样的公司很少,而且它们通常都有规模,因此成为“空壳”的可能性非常小.
根据行业分析,奇虎360将于2016年第三季度完成对VIE结构的拆除,A股上市将于2016年底完成. 根据华泰联合证券的流出数据,作为项目的主要承销商,奇虎360预计将于2016年12月底通过A股批准,并于2017年3月完成股权交割交易. 根据时间表,奇虎360目前有计划,还有后门股票. 应该已经进入了暂停期.
Wind数据显示,截至4月20日收盘,两个城市共有323家公司停牌,停牌后流通市值总计26,155.85亿元. 根据界面新闻记者的采访,共有43家公司的总市值接近或在360种内. 在这43家公司中,有5家无法借壳的GEM公司,而其他32个中止的原因与奇虎360后门无关. 企业,最有可能与Qihoo 360计划进行重大资产重组的公司是以下6家公司:
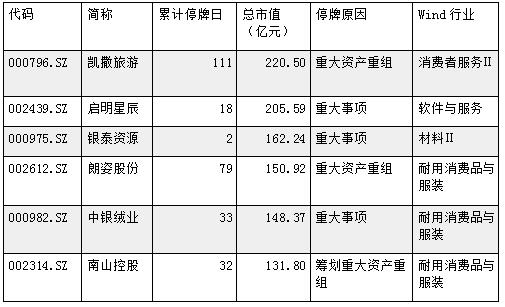
在上述股票中,海航的子公司凯撒旅游集团于2015年11月以后门股票的身份登陆了A股;银泰集团的银泰资源是本集团矿产资源业务的上市平台;郎子股份通过并购和股权参与计划转换继续处于产业链中. 此外,中银羊绒业的控股股东中融集团于2014年9月参与了盛大游戏的私有化,由于其投资份额的合同调整,目前正参与诉讼. 南山控股和另一家公司的深基价B(200053)的停牌时间是一致的,市场猜测原因是要计划整体上市.
因此,尽管上述公司满足360的要求,但他们成为“壳”的主观意愿并不强,只留下明星. 它在4月22日发布的最新公告“关于推迟发行计划回购股票的计划的公告”显示,该公司于3月25日披露了“关于暂停重大事项的公告”. 公司的股票发行和支付. 结合方法,购买目标公司在信息安全行业的100%股权,同时募集配套资金,实施第二阶段员工持股计划.
此前,在发布此公告时,一些市场参与者认为360后门之星的可能性更高,因为“空壳公司已暂停交易并宣布收购信息安全目标,而且它也是一家信息安全公司;若以每股21元的价格发行约25亿股,则可募集资金超过500亿元,达到奇虎360所需的资金;总股本将超过33亿元,并将原第一股东稀释达到8%左右,满足了利息要求;如果发行后股价上涨到100元,则3000亿元的市值基本上与奇虎360的市值相符. ”
公司信息显示,维纳斯之星于2010年在深圳证券交易所的中小企业板上市,其主要业务是信息网络安全. 2015年,公司实现营业收入15.34亿元,营业利润1.52亿元. 归属于上市公司股东的净利润2.44亿元,同比分别增长28.29%,33.54%和43.30%. 截至2016年1月15日,该公司最大股东为王佳,持股31.12%.
金星之星在公告中表示,该公司希望根据《通过向主要发行证券的公司公开发行证券的公司的信息披露的内容和格式准则》的要求,披露本次发行的股票. 于2016年6月27日之前重组上市公司有关资产购买等事项的预计划或报告. 在公司董事会审议通过并宣布发行股票购买资产的计划或报告后,公司股票将向深圳证券交易所申请恢复交易.
当然,一切都只是在金星宣布之前的猜测.
目前,市场上仍然有很多关于奇虎360后门的猜测,但是通常希望看到Tiger 360回归A股后的趋势.
霍小华表示,360后门成功后,将在国内市场得到高度认可. 一方面,360作为中国的互联网巨头,在国内市场具有更大的品牌影响力,其目前的盈利能力更为乐观;另一方面,360的新业务涉及更多的发展空间,相关概念在国内资本市场中很受欢迎.
也许正因为如此,许多上市公司已经提前参与了360私有化回报项目. 中信国安(000839.SZ)宣布成立特别投资基金,以通过其子公司控股子公司参与360的私有化;滇光传媒(000917.SZ)宣布认购“华融360特别投资基金”. 此外,Aier Eye(300015.SZ)也准备间接投资360股权.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-272919-1.html
-
 李回
 如何在网络上找到百度地图?
 三星9220报价_三星note19220_三星9220手机报价
 淘宝进货网站 从事淘宝刷单一月多少钱,一天多少钱,真相透露让人吃惊
 计算机经常冻结并缓慢运行,不要怪CPU和图形卡,但是