万达商业私有化融资回顾
电脑杂谈 发布时间:2020-07-02 07:11:53 来源:网络整理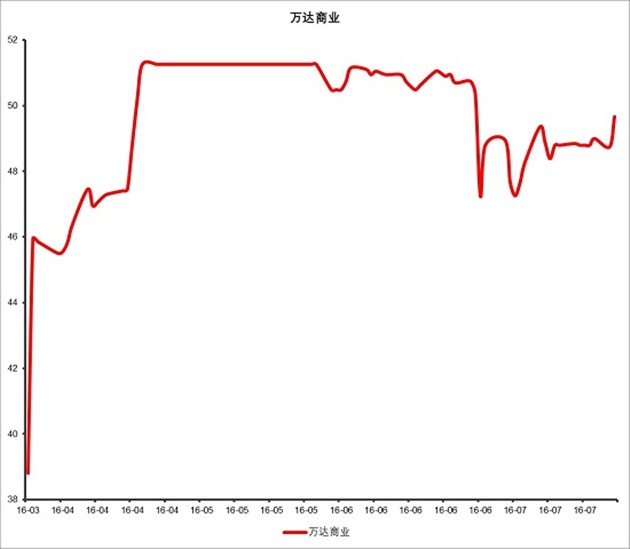
简介
总体而言,万达私有化是一个总体项目,预计该机构在该项目上的回报率不会太高. 公告还特别提到: “联合竞标者不会提高要约价格. 假设要约被完全接受,H股要约的对价将为344.45亿港元. ”
记者王联华来自上海的报道
万达商业(03699.HK)于3月30日公布
私有化已经过去了两个多月. 5月30日,万达商业宣布了获得私有化股份的机构名单.
《 21世纪经济报道》记者从多个来源证实,早在4月25日,万达商业就已与一些机构签署了具有法律意向的协议.
第三方平台内部人士对《 21世纪经济报道》记者进行了分析,并指出在任何商业私有化案例中都有失败因素,万达也不例外. 对于投资者而言,有可能会损失金钱,但数额不大,也就是说,一些杂项费用(例如费)在其认购份额的千分之二以内.
即使已成功在A上列出,也有两种可能性. 首先是在一年内上市,而投资者退出股份要花费3年多的时间,这变成了一个4年的项目. 如果在两年内上市,则投资者需要持有超过一年的股份,即三年. 项目.
根据该机构在4月底签署的意向协议,如果万达商业未能成功上市,则需要从投资者手中回购基金股票. 以前,万达商业降低了年化投资收益: 投资者的保证最低收益为8%,美元投资者的保证最低收益为10%.
花旗集团在万达商业宣布以每股52.8港元进行私有化收购后发布报告,表明该价格合理,可以接受,但并不刺激. 因为私有化要求超过75%的H股独立股东接受私有化,并且出席股东大会的H股股东中不少于75%的人同意并且反对的比例不超过10%,所以私有化可以通过. 花旗认为,完成私有化的障碍相对较高,如果失败,则需要一年的时间才能再次提出私有化.
万达商业H股完全可以交易,并且拥有很高的基石投资者. 估计有12位投资者拥有H股本的50%. 只要少数机构投资者反对,他们就可以否决该交易.
此前,有媒体报道称,万达集团从两家中资银行筹资至多307.8亿港元(约合39.7亿美元),旨在将万达商业(03699.HK)私有化. 其中,招商银行(03968.HK)将向三个在开曼群岛设立的特殊目的实体(SPV)提供最高270亿港元的贷款. 这些SPV是万达集团财团的成员. 此外,中金香港财务将提供37.8亿港元的备用贷款. 投资者包括红山杉杉集团,中铁集团(00390.HK)和平宝集团.
随着万达私有化计划的改变,外汇管制的收紧以及国内商业房地产溢价空间的结合,使投资者对这一项目的热情增加.
投资者的预期收益率
5月30日,万达商业公告和联合投标人提出了自愿有条件的全面要约收购该公司的所有H股. 每股要约价格为52.8元,仅比停牌前的51.25元溢价3%. 12月31日,资产净值为39.85元,溢价约10.9%.
在无条件发行H股后,万达商业将申请撤销H股在联交所的上市地位,然后继续考虑通过各种方式实现A股上市.
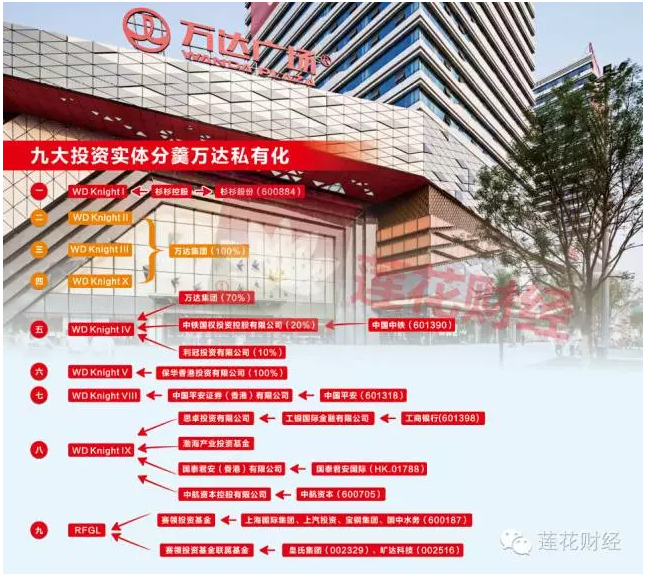
公告中披露的联合投标人包括万达旗下的多家独资机构,香港的多家保险和投资机构,国泰君安金融(香港),上海西岭波达克港口业务咨询合作伙伴等.
总体而言,万达私有化是一个总体项目,预计该机构在该项目上的回报率不会太高. 公告还特别提到: “联合竞标者不会提高要约价格. 假设要约被完全接受,H股要约的对价将为344.45亿港元. ”

上述内部人士解释说万达私有化协议,就目前的股市而言,万达不可能回归到A股的上市估值,市盈率等. “投资升值空间不应太夸张. ”
“根据目前的行业市盈率估算,港股重返A股上市后是6倍以上,约为10倍. ”熟悉该分析的人士认为,当然,此收益率的计算是基于市场条件. “根据万达商业的资产板,它可以与万科媲美. 但是,万达商业的轻资产商业模式无法与万科媲美,其估值可能更高. ,我们只是根据相对保守的估值来计算投资者的回报. ”
根据该机构最初披露的私有化计划,万达商业计划基本确认4月21日的资金到位情况,以及在两个月内提供资金的想法,此后由于情况的变化而改变了直到五月. 30日,万达商业宣布私有化最终价格为52.8港币.
参与万达商业私有化的一位私募股权参与者指出,投资者可以看到万达商业重返A上市的成功率很高. 与中国股市不同,它需要在战略新兴市场中占有一席之地. 因此,大多数一级财团是银行,国有机构和保险. “许多机构只能通过关系获得配额. ”
资金如何变化
此前,一些组织披露,将万达商业私有化所需的最初估计的50亿美元分成10股,每股5亿美元,每个机构认购一或多份.
4月15日,投资者仍在等待万达的公告确定价格,然后发布规则,押金或担保函,然后签订合同.
为了增加A股成功上市的可能性,万达不可避免地会考虑很多问题. 例如,成立公司的时间和商务部批准留下大量资金的时间. 如果商务部批准缓慢,很可能直接将配额分配给具有海外资金的机构或具有此类渠道的机构. 例如,航行基金等国内机构也有美元基金,因此它们在参与海外收购时可能具有优势.
一位香港分析人士指出,由于香港联合交易所的新规定,万达商业正在香港寻找保险基金. 即使在中国有300亿元,也很难在短期内流出. 另一方面,保险基金对风险有严格的要求. 万达集团积极提出未能回A股后的全额回购条款,也许是为了满足保险风险控制的要求.
机构的数量和数量一直在变化. 上述人士说,例如,一些机构计划通过中金公司的渠道支付一定的年费,后来又直接转用万达1级SPV.
代理商签署过程也一直在变化. 4月25日,万达的私有化筹款意向合同最终签发给各个机构,相当于框架协议. 该协议为资金安全设定了高门槛. 付款程序的一个明显变化是,万达商业要求投资者在银行账户上发行自有资金的资产证明. 当时,大多数基金必须通过国内担保和外部贷款进行,这至少会使银行成本增加2%.
4月25日之后,中金公司决定要求发行全部货币证书或担保的资金,这提醒投资者今年要进行外汇管制,因此提高了兑换外汇的门槛,万达商业私有化基金是保证.
5月12日,万达商业私有化再次发生变化. 据报道,部分配额再次被释放. 显然,3月底之后,万达商业私有化的投资收益已经降低. 根据开始时给出的两种投资选择,国内和海外SPV收入是不同的,如果您以计价,一旦您无法在有限时间内在A股上市,则年化收入为8%,如果您参加美元交易,年收入为10%.
“,只能有限地参与合伙制.
此外,投资者的门槛相对较高,这可以防止在公开发行股票时股东人数超过200名的限制. 可以进入万达商业私有化SPV的人显然是具有较高起点的大型机构,例如从100万美元开始的募捐份额.
一个变化是,在锁定机构份额之后,第三方平台的筹资形势如火如荼. 上述知透露,该公司已与该项目进行了近三,四个星期的沟通万达私有化协议,但未透露具体细节.
4月7日,据熟悉万达第一级回购财团基金的人士称,该项目仍在拟定中. “主要份额是万达旗下的万达人寿保险. 这个比例仍然不确定. ”迫切需要迅速回购,以减少股价的影响,并减少二级市场的波动.
据了解,最初涉及的大多数财团是万达本身,中金公司,香港保险公司和国有企业,包括塞林. 保险资金至少有100亿元. 作为一家投资银行,中金公司对外开放的可能性很小,因此似乎有几家机构可以共享300亿元. 但是万达希望发展自己的金融体系,据估计它将筹集一部分外国资金. 例如,一家私人股份制银行最初想认购30亿股.

《 21世纪经济报道》记者全面采访了许多组织,总结了万达商业私有化进程的三个方面: 第一,流通中的外资股比例不大;第二,参与资金不会分散,以免与市场零售抢劫. 第三,保证金率很高,保证金为20%-30%,否则可能会提供银行担保.
王健林的个人风格稳定而果断,在万达私有化过程中,他拥有绝对的发言权. 最终,SPV的内部和外部结构取决于王建林的平衡和选择.
例如,海外公司已加入万达的SPV,而在530号公告发布后,仅有5亿美元的市场传闻发生了变化. 目前尚不知道,目前到位的资金是由国内担保和国外贷款批准还是由商务部批准. 上述内部人士认为,万达的私有化涉及大量资金,而且变数可能更大,因此更倾向于海外资金.
《 21世纪经济报道》记者要求公开信息,以了解目前有四种主要的资金出口方式,但其中三种在一定程度上受到限制:
首先,商务部SPI由于外汇管制,对境外资金的审批更加严格. 甚至上海自贸区的申请也需要特别批准.
第二,不再重新批准QDII配额,库存配额“供不应求”. 自去年下半年以来,借入QDII配额的渠道费用已从原来的千分之二提高到1%,甚至2%. 此外,从年初开始,银行在监管窗口的引导下,开始严格控制跨境资金池的净流出.
再次,自由贸易区特别批准额度只有3亿美元,但由于标准高,申请难度很大. 通常,在一个私有化项目中,只有一个机构基金会获得自由贸易区的特别批准. 最后,资金只能通过国内保险和外国贷款流向国外.
换句话说,资金难以退出的融机构和银行项目要求.
恒大收购佳开市的原因之一是,它对商业房地产持乐观态度. 万达商业的资本市场前景也受到了大多数投资者的青睐. “当基金都想投资该项目时,万达会一次又一次地选择,王建林必须根据各种基金的属性和背景来选择谁愿意参加这种SPV模式. ”
当然,该机构在4月底前签署的意向协议具有法律效力,因此万达商业宣布私有化价格,时间等. 一个月后,实际含义已经消失.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-265496-1.html
-

-
李高强
犯军规也要打掉它
 京东PLUS,YPASS卡,天猫88VIP,哪一个适合您?
 防蓝光手机膜是否可靠?公布测量结果
 用手机怎么订阅期刊 杂志云平台CEO汤志能:杂志订阅近电子商务是大势所趋
 小娘惹黄玉的结局是什么?谁是玉竹的好坏
捍卫自己的主权