价值292亿元的万达商业私有化仅一步之遥
电脑杂谈 发布时间:2020-07-02 07:10:08 来源:网络整理
大连万达商业地产(以下简称“万达商业”,03699.HK)私有化取得新进展. 停牌一个多月后,万达商业于5月30日发布公告,称中国国际金融香港证券代表万达集团和其他联合竞标人主动提出对H的全面要约. 股票以获取所有已发行的H股.
根据公告,本次要约的要约价为每股H股52.80港元,联合竞买人将不提高要约价. H股要约成为无条件要约后,万达商业将根据上市规则申请撤回H股在香港联合交易所的上市地位.
万达集团王建林解释说,“万达商业价值被严重低估”的原因是万达商业是单独的香港股票. 其实,过去两年,由于内地房地产市场的风险和房屋公司的发展模式,港股对内地房地产公司的股票无动于衷,融资的美好时代提供给大陆房地产公司的似乎永远消失了.
每股52.8港元

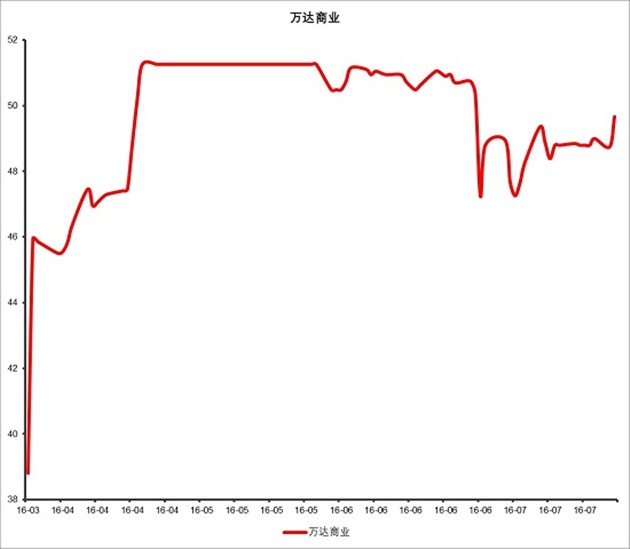
该公告显示,万达商业以H股收购要约价格为每股52.80港元. 假设要约被完全接受,万达商业的H股要约价格将为344.5亿港元(约合292亿元). 要约价52.80港元,比IPO发行价48港元高10%,较3月29日(宣布发行私有化要约的交易日)的收盘价溢价约44.5%,高于停牌前的最后价格. 4月22日前30个交易日H股H股平均收盘价溢价约24.1%,较溢价约37.5%. 高于最后交易日前60个交易日H股的平均收盘价38.39港元.
万达广场是万达业务的重要载体(网络数据图)
为此,一些市场分析师指出,从价值的角度来看,万达商业的私有化要约价格相当于2015年PE和2016年预测PE的11.7倍和9.9倍. 在香港上市的内地房地产股,包括华润置地,中国海外发展,龙湖房地产,恒大地产和碧桂园,2015年的平均PE值和2016年的预测PE值分别为8.8倍和7.3倍,分别. 与其他可比的中国房地产股相比,溢价分别达到33%和36%.
“王建林所提出的条件仍然很诱人. ”分析师指出,万达商业集团在香港股票上市以来已分红两次. 派息金额相当于每股2.46港元,投资者累积的股息总额超过15%. 回报率,如果按持有期1.5年计算,则年化回报率已达到10%,而恒生指数同期的投资回报率为-12.7%. 这次,万达商业集团开始针对市场进行私有化,并提高了要约价格. 可以说,私有化的成功一stroke而就.
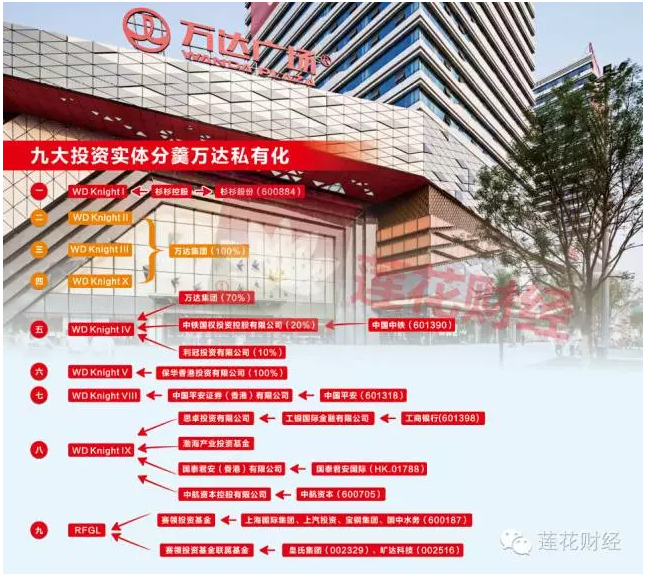
万达商业是万达集团旗下的商业房地产上市平台,于2014年12月登陆香港联交所. 根据公告,如果H股要约完成,万达商业已向中国证券交易所提出申请. 监管委员会可能会发行A股,并将在H股退市后继续考虑A股上市的可能选择.
早在去年夏天,市场就听说万达商业已重返A股. 该公告披露,万达商业已于2015年7月3日举行的董事会会议上作出决议. 在临时股东大会,内资股类别会议和H股类别股东大会上,在股东批准后,公司将向中国证券监督管理委员会报备. 证监会及其他有关监管机构申请发行A股股票. 拟发行的A股必须经监管机构批准并经股东批准. 万达商业在公告中提到,上市地点将在上海或深圳证券交易所,这将由董事会根据法规或市场条件在获得股东授权后由董事会决定. 根据万达商业银行的计划万达私有化协议,A股筹集的资金将优先用于南京,济南,合肥,成都和徐州的项目,余额将用于补充流动资金.
香港股票的不同估值
关于万达选择在短短一年半时间内将其私有化为香港股票的原因,王建林在最近接受媒体采访时作了解释: 私有化必须付出比上市更高的成本,而且可能坚持私有化的更多原因最多样化的原因是价值被严重低估了.
作为中资公司的自然上市基地,今天不足为奇的香港股票无法支撑大陆房地产公司的高估值. 除了在投资逻辑和模型上的差异外,双方在判断股票价值方面也有很大差异. 据媒体统计,中国内地公司占香港恒生指数的一半以上,但估值远低于香港本地公司,也低于内地上市公司: 预期价格-恒生指数的市盈率是11倍. 沪深300指数的预期市盈率为13倍,而完全由内地公司组成的恒生中国企业指数的预期市盈率为13倍. 只有7次.
此外,与在深圳证券交易所中小企业板上市的万达影城线(以下简称“万达影城线”,002739.SZ)相比,万达商业的市盈率更尴尬. 根据王建林今年1月份的数据,从2015年1月上市到年底,万达影城的股价上涨了10.2倍. 到2015年底,万达影城的市值超过1000亿元.
根据内地房地产公司在香港股票上市时的股价表现,兰德咨询总裁宋延庆曾分析《第一财经日报》的记者,香港是一个相对稀缺的城市. 在香港股市,国内房地产公司来得比较早. 据说土地储备相对来说比较好讲,但进入2014年后,一些内地房地产股并没有达到很好的认购倍数. 香港资本市场对内地房地产市场和房地产公司的看法不太乐观. 过度订阅的时代已经一去不复返了.
万达继续私有化过程(网络数据图)
在经历了敏锐的土地储备故事阶段之后,过去两年来,香港投资者对内地房地产公司高度依赖土地资源的发展模式非常谨慎. 模式识别上的差异是香港股票对本地房地产股票无动于衷的原因. 原因. 房地产和金融高级评论员黄立冲告诉《第一财经日报》记者,香港和海外资本市场对房地产股票有自己的标准. 人们普遍认为,住房存货的价值应高度依赖于业务而不是资产. 一些受到香港投资者青睐的海外房地产公司基本上不持有任何资产,基本上依靠管理和经营产出来赚钱,并使用资产管理或低风险金融工具进行经营,如喜达屋,铁狮门,汉斯等. 都是例子.
这种逻辑,王建林很清楚,他仍然不愿意: “万达去年净利润的35%来自固定租赁业务,这意味着来自租赁业务的净利润有1/3,而上一年是30%,这意味着每年增长5.2%,并且今年至少40%以上的净利润超过了租赁行业. ”他认为,资本市场不能使用简单的房地产公司来评估万达的商业价值并使其市值保持在净资产以下,这种低估值使他无法承受.
“我从事很多行业,投资了多少次,很多朋友跟随我投资,每笔订单都很高兴,而且是唯一一笔与朋友亏钱的订单. 这重要的一点是,我不能为我的朋友和股东感到抱歉. 因此,我们必须私有化. ”王建林还表示,这种私有化创造了一种新的全球模式,因为几乎所有私有化都是由大股东发起并由大股东收购的,但是这次万达的大股东却一分钱也没有参与私有化. “所有私有化的钱,我不借钱,我没有债务. 首先,该协议已明确签署,并且不能保证这些投资者. ,您很乐观,请投入自己,我们不承担任何费用. ”
实际上,不止一家万达商业公司想退出香港股票. 十年前重返A股市场的富力地产(R&F Properties)于去年正式启动了登陆A股市场的计划. 对此万达私有化协议,《义乌智库》研究部主任严跃进对《第一财经日报》记者分析说,自去年国内利率水平走低以来,A股对内资房企的吸引力越来越大. 他认为,过去,内资房屋公司提高港股融资环境的时代已经过去,现在大陆的融资状况也非常有利.
万达商业于昨天(5月30日)下午1点恢复交易. 截至昨日收盘,万达股价下跌1.50%,至49.25港元,成交额为1455万股.
首次金融广告合作,请点击此处
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-265492-1.html
-

-
苏红敏
只要去关注就可以了
-
耶律隆绪
现代级前2艘和这条船舰龄差不多
-
马世珂
我很想说其实三哥也是大国
-
 2013年前后的欧洲和美国女巫电视连续剧. 挖掘肠道以继承女巫的法力. -
 高通810 652_高通810和955_高通652和810哪个好
 如果我的秘密电话丢失了怎么办?如何设置qq秘密电话[插图]
 为您分析360木马防火墙[面部措施]
应该统一起来