教您如何推测期货: 库存+基础+利润交易策略的定量方法
电脑杂谈 发布时间:2020-06-22 05:06:21 来源:网络整理
后勤结构+库存/仓库收货确认→期初肯定集
contango结构+库存/仓库收货确认→期中冲销
显然,在上述跨期策略中,期货结构本身可以反映期货的溢价和折价,库存和仓单可以反映库存水平,并且我们忽略了利润的影响,因为我们忽略了利润因素,我们确实可以降低单方的获胜率,所以我通过策略更改将单方更改为跨时间段,并使用低风险策略进行匹配.
那么我们如何解决第二个问题?我们知道,不同品种的绝对价格存在差异,因此,如果将比较基准与绝对值进行比较,则会导致失真. 例如,上海镍溢价100点和螺纹溢价100点,其含义可能相差很大. 因此,为避免不同品种的价格,存货和利润的绝对值差异会影响我们的判断,我们选择使用相对值,例如基准利率,存货消耗率,利润率等指标.
构建三维策略分析图
基本偏差指数—>基本偏差率
比较不同品种的基础差异意义不大. 例如,从基差的角度来看,上海镍溢价为100点,螺纹溢价为100点. 这两个品种的溢价相同,两者之一相同. 这是绝对值造成的错觉,因为镍的价格接近10万元/吨,线的价格只有4000元/吨,所以根据基价计算,线的折价率比上海镍. 它会比上海镍厂更安全. 基准利率的计算方法:

基本汇率=(价格-期货价格)/价格
在计算基准利率时,通常使用结算价来计算期货价格. 从期货市场软件更容易获得. 最大的问题是价格. 价格的主要问题是区域价差和质量价差. 关于区域价格差异的问题,基本交付仓库所在地的价格是主要的. 关于质量价格差异的问题,标准产品的价格通常应以主要价格为准,但实际上,大多数品种都有替代品以及溢价和折扣设置. 因此,建议参考符合交货要求的劣质产品的价格.
这样,只要您找到固定的数据采集通道并长时间跟踪该通道的基准速率,也许就可以解决种类,区域,质量等问题. 是不准确的,但是由于您的关系,始终参考该数据,也就是说,您使用的数据具有连续性,并且对于交易仍然很有价值.
库存指数—>库存逐年
关于库存指数,实际上有很多选择. 如果您可以得出商品的每月供求平衡,那么建议您使用库存消耗比率,但是对于大多数人来说,您想比较商品的供求平衡. 更难弄清楚,每月的供需平衡还需要更好地把握供求节奏,这比较困难,因此适合团队或机构研究人员.
对于普通交易者,我认为没有必要建立供需平衡,因为您没有太多的数据和精力. 但是您可以使用其他指标来代替它,例如库存量同比变化多少,以及库存量同比增长. 与上年相比,在积累,表明供需关系较弱. 与去年同期相比,库存量逐年减少. 这表明供求关系比去年好.
当然,库存分为上游库存和下游库存,哪种库存更好?如果可以获取所有上下游库存,请跟踪总库存,例如线程工厂仓库+社会库,如果数据源不完整,则只能关注一个链接,例如社会库存或港口库存期货库存数据在哪,问题关键不一定是数据需求的准确性,而是您使用的数据必须具有连续性,您始终参考此数据源,那么如果您不断更改数据源和口径,则此数据将很有价值,那么数据的值将大大减少.

利润指数->利润率
利润是任何行业的生命线,因此我们还需要注意利润指标. 需要特别注意利润. 一些产业链相对简单,可以检查单个利润,但是一些产业链稍微复杂一些,可以生产不同的产品. 目前,这不像检查单个利润那么简单.
例如,对于多种产品,一组设备可以包含许多副产品. 如果仅查看单个品种的利润,则利润率指标可能会误导您,因此您需要查看整个设备的整体利润,但是此设备的综合利润通常无法计算,但是它需要调查和获取,因此对于能源产品,如果要使用库存+基础+利润的交易策略,则需要特别注意单个产品的能源产品,仍可以使用利润率指数必须特别注意许多副产品的能量型品种.
此外,在压榨行业中,不是着眼于单个豆粕或豆油的利润,而是整个大豆的压榨利润,此时,当我们评估利润指数时,我们可以把利润豆粕和豆油两个品种的比率为了比较两个豆粕和豆油的基本比率和储量变化,认为比率相同.
我以一些农产品和黑色品种为例,并简单地构建了一个气泡图. 数据是我本人随机生成的,不能用作交易参考:
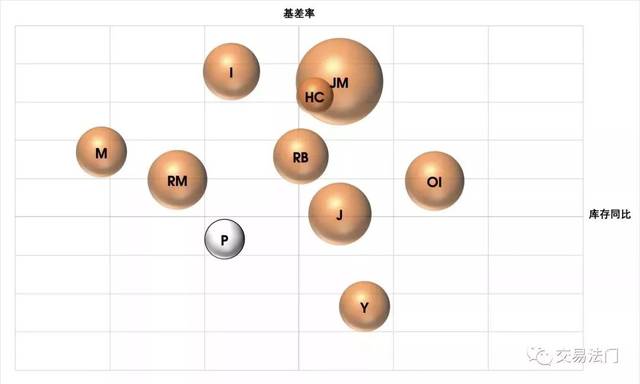
通过这种方式,我们可以在此图表中同时显示基准利率,按年库存和利润率. 可以使用Excel或数字简单地制作此三维气泡图,但是这里存在两个技术难题: 一是添加数字标签. 无论是在Excel中还是在Numbers中,您都不能直接将期货代码的标签添加到相应的气泡中,第二个是当利润率为负时气泡的显示. 对于第一个问题,我已经很长时间没有在Numbers中完成它了,但是您可以在Excel中以多种方式来完成它. 如果您知道VBA,则可以通过编写几行代码来做到这一点,但是仍然建议在这里使用XY Chart Labeler这个插件,相信Excel播放器知道这个添加标签的插件,就可以解决问题在几秒钟内添加标签. 对于第二个问题,Numbers和Excel都具有用于显示负值气泡的设置,但是问题是,需要区分利润率损失和利润,即气泡的颜色需要不同地设置,并且您需要手动选择数字中的单个气泡. 设置,并且Excel可以直接显示不同的颜色,因此相比之下,建议使用Excel进行操作.

解释和使用交易策略图
当我们定期跟踪相应商品的基准汇率,库存的同比变化以及即期利润率时,我们将获得此三维气泡图. 接下来,我们需要学习解释气泡图并从中学习. 提取我们的交易策略:
1. 从上到下看基础: 上半部分,基础利率为正,期货打折,适合做多;下半年,基准利率为负,期货溢价,适合做空.
2. 看一下左右的库存: 库存的左半部分逐年减少,在同一时期去仓库时宜多走;
3. 按规模看利润: 大气泡,高利润率,高利润不可持续,适合做空;气泡小,利润率低,低利润是不可持续的,适合长期. 另外,彩色气泡有利可图,黑白气泡则有损. 黑白气泡越大,损失就越严重,黑白气泡越小,损失就越少.
因此,我们所说的是: 高库存+高利润+高溢价→单面空头,在上面的气泡图中相对较简单. 对于高库存,我们将寻找库存同比增加的泡沫,即右半部分;为了获得高利润,我们将寻找大的彩色气泡;对于高保费,我们会发现基准利率为负的泡沫,即较低的一半;然后,我们将整个图表中的三个相交,得出结果. 满足该要求的品种在图中为Y,即大豆油. 当然,我这里的数据只是随机结果,而不是特定交易的参考.
出于同样的原因,对于低库存+低利润+大幅折扣→多面,在上面的气泡图中也非常简单. 我们采用相同的方法选择交点期货库存数据在哪,最终结果是第二象限变体. 在第二象限I和M中,库存的同比变化很大,表明驱动力非常强,基准利率特别高,表明期货估值特别低,气泡大小相似,表明利润率是等效的. 此时如何选择?从数学的角度来看,应该选择离起源最远的物种.
此外,我们不仅可以选择单个品种的多头和空头方向,还可以选择对冲品种的组合,例如农产品的第二象限中的M和第四象限中的Y,以及都是被挤压的产品. 无论是宏观,利润还是其他角度都相同,唯一的区别是基础和库存,它们可以用作套期保值组合,这就是我们所说的油与粉之比. 如果是能源产品,则还可以选择对冲组合,因为此交易模型基于工业逻辑,因此可以对冲宏观因素,可以对冲原油因素,仅保留工业因素,则可以选择做如果两个能源产品对原油敏感,并且价格波动可比,那么能源产品将更加完美. 因此,我们还可以使用此气泡图组合来选择交叉套期保值的组合.
对于第一象限和第三象限中的品种,尽量不要单方面参与,而应选择跨期或套利交易. 以第一象限中的品种为例,从基准价的角度来看,HC的基准价大于RB的基准价,说明HC的主合同在深度折价中比RB折扣更大,满意度更高. 从气泡的颜色和大小来看,RB和HC都可以在同一颜色下获利,但是RB的气泡明显大于HC,这表明RB的利润率高于HC,因此HC对利润低于RB;从库存变化的角度来看,RB库存与去年同期相比变化不大,HC库存与去年同期相比有所增加,但并不明显. 因此,对于蜗牛差异,更合适的是拥有更多的HC空RB.
也许许多交易者会好奇,那么上述套利交易策略如何在图中体现出来呢?实际上非常简单. 正集合可以在第二象限中找到,负集合可以在第四象限中找到. 当某个物种的基本差异率特别大,但存量却没有同比下降太多时,即气泡特别靠近垂直轴时,此时可以考虑一个正集,基本差异率是支持结构,库存比去年同期减少,即库存验证,这是支持结构+库存验证→正确设置. 同样,当某个物种的基准率特别小,但库存没有同比增加时,可以考虑此时进行反向设置. 这是contango结构+库存验证→反向设置. 当然,这种情况也可以扩展到第一象限和第三象限,但归根结底,泡沫应特别靠近垂直轴,因为在进行跨期套利时,我们最近一个月的合约主要基于顺式.
交易需要注意各个方面的平衡
有许多因素会影响市场价格,例如新闻,心理,情感等,但归根到底,它最终反映在库存,基础和利润这三个最终指标中. 新闻可能具有欺骗性,心理可能过于乐观或过于悲观,情绪容易受到感染,但库存,基础,利润等数据不会具有欺骗性. 对于普通散户投资者来说,如果您已经在某个行业制造了大约5种品种,并继续使用此三维气泡图进行跟踪,那么我相信,与许多机构相比,这种简单的方法具有更复杂的数据,信息和图表. 编写如此长的报告要有效得多,因为对于交易者而言,我们需要减去数据和信息才能获得清晰的交易策略.
从以上分析过程中,我们实际上正在寻找三个更重要的指标: 库存,基础,利润,更重要的是,当我们使用三个指标时,我们要注意平衡. 当三个指标都指向相同时,我们直接进行单边交易;当三个指标都指向不一致时,我们将通过修改策略并降低策略风险来重组余额,即选择跨期和跨品种对冲交易的方式.
方向,起点,终点—>策略,这是模式问题. 这种交易模型是为了帮助您解决定向性问题,即让您拥有交易的方向和策略,但这并不意味着您将能够使用该交易策略获利,因为没有交易中的圣杯,没有持续的胜利或必须的胜利. 成功的交易策略. 任何交易策略都是无效的,但该策略是长期有效,短期或偶尔无效的交易策略.
价格,位置,节奏->详细信息,这是一个细节问题. 交易不是要赚大钱. 如果细节处理不当,您仍然会蒙受损失. 成功进行长期交易的关键是保持均衡的投资组合布局. 从战略角度来看,我们可以选择不同的品种,交易方向和交易策略. 从详细的角度来看,我们的仓位也需要注意平衡,多头和空头商品的总价值也要注意相对的平衡,这样才能增强抵御风险的能力.
除了上述战略平衡和头寸平衡外,交易和人寿也需要平衡. 交易只是生活的一部分,而不是生活的全部. 交易需要不断总结和反映. 当您需要完善交易框架时,您需要通过理论分析,逻辑分析和经验分析. 这种分析方法也适用于您的生活. 我希望交易者在享受交易成功的同时,注意交易与生活之间的平衡!
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-254136-1.html
-

-
布林纽
一个老股民
-
卢亚飞
他家的女人对公众开放了
-
-
高培丽
让它行退为难
-
欧阳澈
我们就应该是没有敌对情绪亲密同胞
-
 什么是小米手机加油包?小米手机加油包好用吗
 Vivo X50系列24天无息报价每天仅4.8元
 人民的名义剧情介绍(1-40集)大结局
这与买到有虫子的青菜一样