从库存开始,如何在CTA策略中使用基本数据
电脑杂谈 发布时间:2020-06-22 05:05:32 来源:网络整理
1商品库存与价格的关系
商品期货定价研究可以分为两个主要背景: 存储理论和正态反向理论(又称风险溢价理论). 以上两种理论表明,实物商品的库存水平,基础和期限结构对商品的未来趋势有很大影响.
从库存的角度看,凯恩斯(1930)和希克斯(1939)提出的溢价理论表明,当社会库存增加时,套期保值者面临的价格风险增加,套期保值压力增加,而期货的风险也增加. 价格下降增加.
诸如卡尔多(1939),工作(1949)和布伦南(1958)等学者提出的库存理论认为,库存水平和便利性收入具有反向变化关系,即当社会库存增加时,商品的便利性收入减少,近几个月市场()易于呈现contango的状态. 如果库存水平很高,则预计期货价格将在未来下跌.
可以看出,无论使用什么理论,库存水平都是未来价格趋势的重要预测信号. 因此,为了准确确定期货价格走势并设计有效的投资策略,特别需要构建库存指标.
2建立不同品种的股指
库存指标的合理性将直接影响投资策略的有效性. 通过分析现有库存指标,我们发现市场上的实际社会库存不仅限于存储在交换仓库中的交换库存(明示库存),还包括在交换交付仓库周围的放置,交货方便或经济一部分库存(隐藏库存)和一些国际货物也应考虑国外库存. 交易所库存分为期货库存(注册仓库收货部分)和库存(未注册仓库收货部分). 只有注册为仓库收货的零件才能用于交货.
从理论上讲,注册仓单的数量可以在一定程度上反映商品库存. 但是,由于仓储成本和有效期的差异,某些种类的库存仅在需要实际交付时才被注册为仓库收据. 例如,螺纹钢,炼焦煤焦,铁矿石等在期货交易所的仓储成本较高(炼焦煤焦为1元/吨*天),而外部仓库的仓储成本较低. 通常,它们仅在需要交货时才注册为仓库收据,因此反映库存变化的期货库存的信号效应相对较小. 此外,某些农产品的季节性更明显,仓单的有效期较短. 它们将在固定时间(通常是作物年度)注销,并且可能没有长期仓单数据. 由此可以看出,黑色品种和农产品不能使用注册仓单的数量作为库存的代用变量.
2.1库存指标的构建规则说明
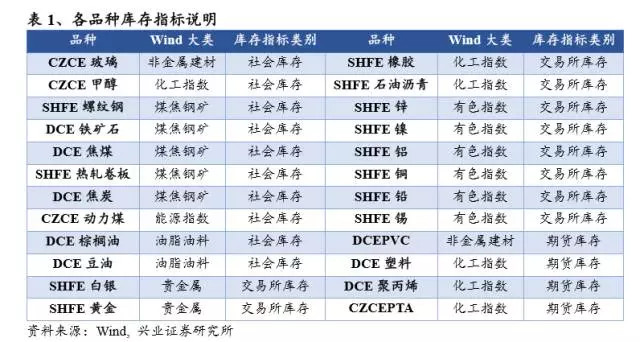
为了更好地反映商品的基本面,并结合每种商品的异质性和数据的可用性,我们按以下优先顺序构建库存指标: 1.社会库存,包括港口库存,主要城市库存等. ; 2.交易所存量,包括上海期货交易所,上海金属交易所和纽约商品交易所等主要交易所的总存量,包括注册为仓库收据和未注册的期货存量库存库存仓单的库存库存由两部分组成: 3.期货库存(仓单),主要针对没有社会库存数据的大商,正商等非农业品种. 其中,由于每年的收获时间固定,存储难度高,保质期短,期货库存无法准确反映库存总量,信号功能较弱. 因此,只有期货库存而没有社会库存或交易所库存指标的农产品不在我们投资品种的范围之内.
考虑到商品期货的交易活动和库存数据的可靠性,本文选择了“ CTA策略系列报告: 跟随趋势,趋势为王”的46个(任彤,于明明20170105)24的品种用作投资目标.
2.2库存和价格趋势

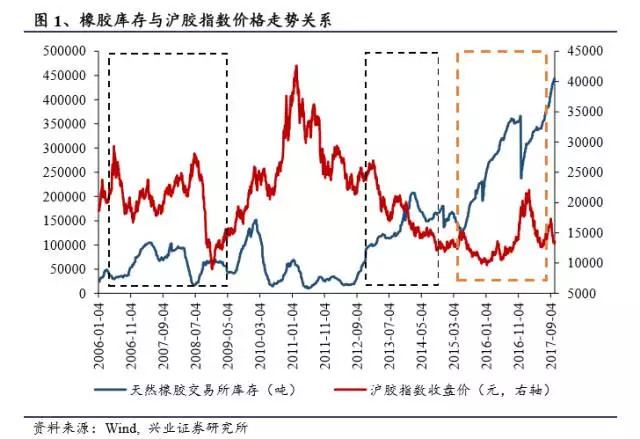
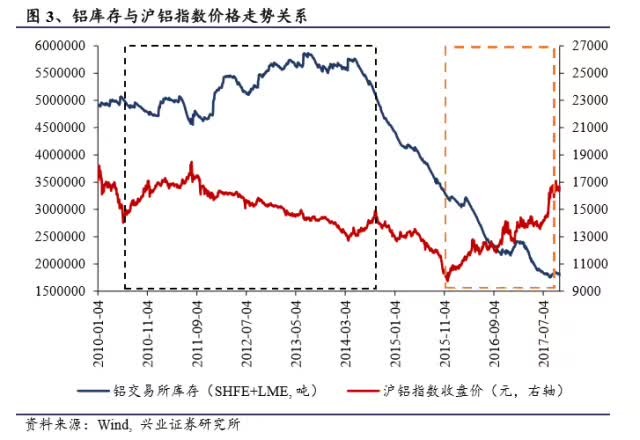
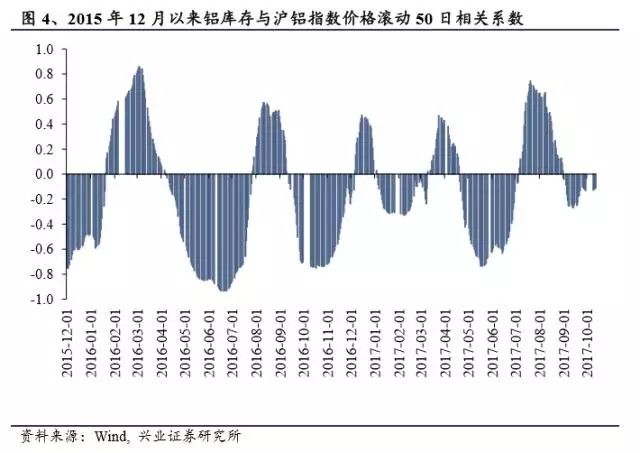
在完成库存指标的构建后,我们通过比较商品库存及其相应的指数价格趋势直观地发现库存与价格之间存在一定的负相关性. 图1显示了2006年以来的橡胶库存和价格趋势. 我们发现,在大多数时间段内两者之间存在显着的负相关性. 特别是自2015年12月以来,库存和价格呈现出几乎相同的趋势. . 从图3中的铝库存和价格走势也可以观察到这种负相关性. 在计算两个库存和价格之间的50天相关系数后,发现橡胶和铝的相关系数系列分别为74.7%和62.4%. 铝小于0,且负相关性显着. 从这个角度来看,库存理论确实可以在中国市场上确立.

基于库存基本原理的3种CTA策略设计
根据第1部分和第2部分的分析,库存理论中包含的CTA策略逻辑是: 当库存高(低)时,期货价格具有下降(上)线趋势,而空头(多头)期货应该出售. 为了验证上述逻辑,我们对以上构建的24种股票指标进行了战略设计.
3.1股票变动率因子的中性策略
研究表明,与纯长期组合相比,长期和低月优质品种的长期-短期策略可以获得更高的夏普比率(Erb和Harvey,2006; Gorton和Rouwenhorst,2006). . 在最后一系列报告中,我们还指出买入期货的策略并不令人满意,因此本文将继续使用多头和空头策略,并将库存变化率(Inventory_CR)作为多头和空头信号因素.
那么,什么样的值作为变化率的基准更合理?我们认为有两种逻辑:
(1)基于绝对库存量的变化(OneDay_CR). 这是传统意义上的变化率,即两个绝对量之间的变化. 观察每天的信号库存相对于一段时间之前是增加还是减少. 根据库存理论,库存增加越多,未来价格下跌的可能性就越大. 此比率的好处是直观的,但在很大程度上取决于比较基准日当天的状态; </ p>
(2)基于库存的相对状态变化(Ave_CR). 尽管库存基本数据总体上是稳定的,但基于一天的状态仍可能存在错误. 因此,我们进一步考虑以过去时期的平均库存为基准来计算变化率. 这是相对状态的反映. 相对于过去一段时间而言,信号的平均每日库存越高,未来价格下跌的可能性就越大.
理论上,逻辑2似乎更科学合理. 接下来,我们根据经验比较上述两个基准下库存变化率因子的表现.

我们的Inventory_CR策略设计如下:
(1)计算观察窗口周期(长度M)中每个品种的种群变化率;
(2)按库存从低到高的变化率排序(上市前的品种不参与排序),选择品种的前20%为多,后20%为空,则初始资金将享有同等的权利(保证金率为100%);
(3)投资窗口期(长度N)为第一个交易日收盘前的一周/两周,每周/每两周(假设交易价格为当天的收盘价),每个扣除手续费后,将资金平均分配(手续费统一为3 %%);
(4)回溯间隔设置为分钟(2006年1月4日,期货上市日期)至2017年10月12日.
3.2两库存变化率因子中性策略回测结果
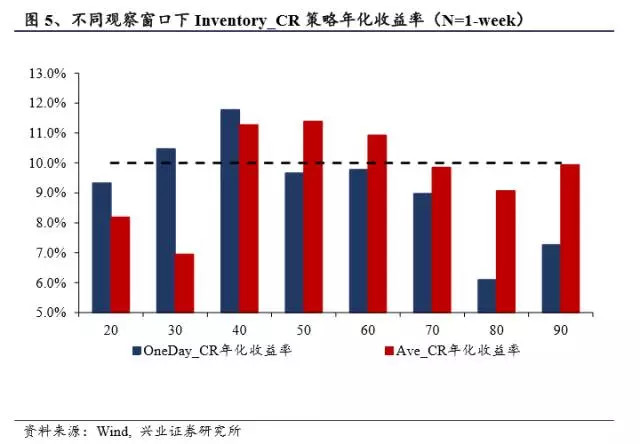
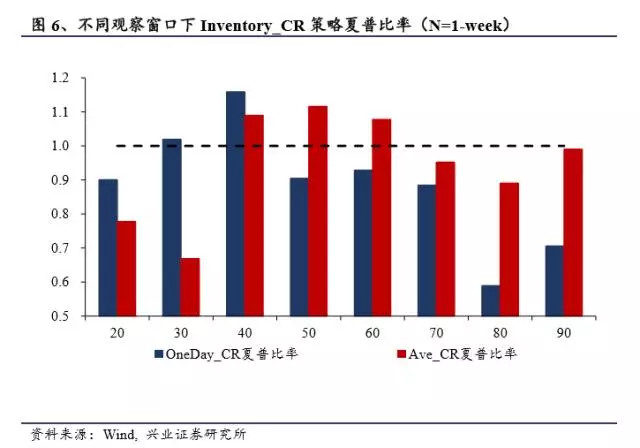
此策略中包含的参数是观察窗口长度M和投资窗口长度N. 从表2可以看出,在不同的M和N参数组下,无论是基于OneDay_CR因子还是Ave_CR因子,可以比较Inventory_CR策略高年化收益率和Sharpe比率(无风险利率设置为0),表中的黑体字表示年化收益率超过10%,Sharpe比率为大于1. 其中,观察到30-60天的年化收益率达到10%以上,夏普比率超过1,最大回撤率仅为15%. 一周投资的策略绩效优于两周投资,但相差不大. OneDay_CR策略的最佳参数组为M = 40和N = 1周,Ave_CR策略的最佳参数组为M = 50和N = 1周. 我们将进一步分析这两个因素在一周投资情况下的表现. 如图5和图6所示,当观察窗口大于40时,Ave_CR因子策略的年化收益率和Sharpe比率均表现更好,并且对参数M的敏感度较低,并且具有更好的稳定性.

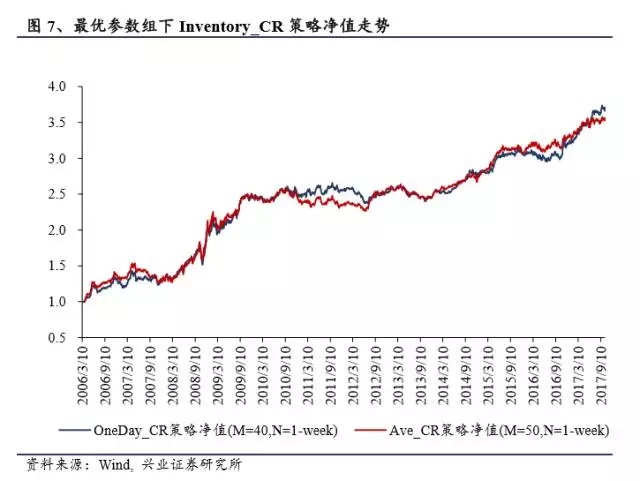
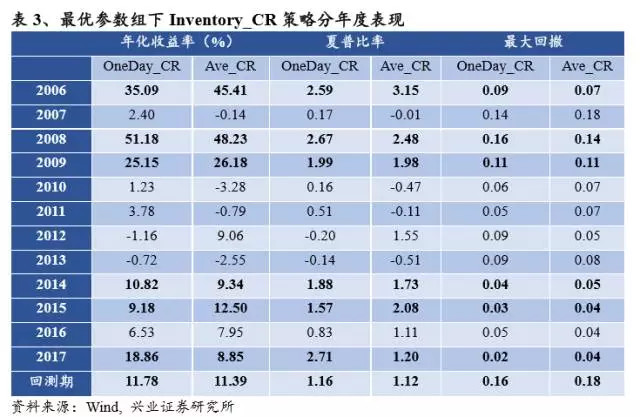
此外,在最佳参数集(M = 50和N = 1周)下,我们分析了两因素策略的净资产和年度绩效. 从图7中,我们发现基于OneDay_CR因子和Ave_CR因子的Inventory_CR策略的库存值趋势几乎重合. 表3显示了该策略按年份的风险回报. 其中期货库存数据在哪,50%的年化收益率超过10%,在2006、2008和2009年甚至达到20%. 最佳Sharpe比率可以达到3以上,并且近年来的最大回撤率保持在以下水平5%,策略性能稳定. 截至2017年,已产生约10%的年化收入,最大回撤率低于4%.
这表明Inventory_CR策略逻辑更清晰,性能更稳定.

3.3库存变化率因子的时间序列策略
从时间序列的角度来看,如果库存处于较高水平,则期货价格更可能下跌,否则期货价格可能会上涨,因此我们可以从角度出发构建单一资产定时策略时间序列.
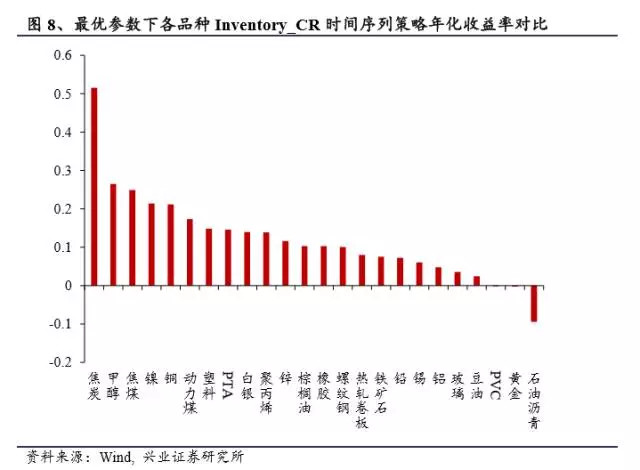
如果找到所有品种的最佳M,则最佳M状态的年回报率如图8所示. 可以看出,大多数品种的年回报率是正的,其中年回报率有21个阳性品种(总计24个),表明库存因子对大多数品种有效.
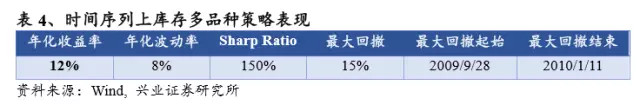
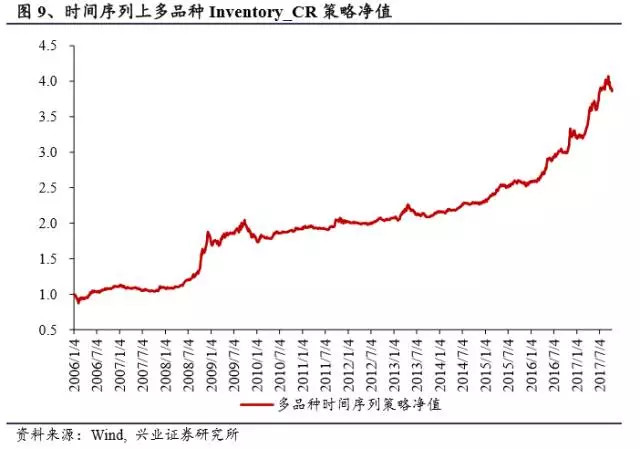
所有品种的计算,在所有品种的初始资本相同的情况下,夏普比率可以达到1.5,净值表现非常稳定.
4基于库存基本原理的CTA策略改进
4.1 Inventory_CR中立策略缺陷
Inventory_CR中性策略是比较横截面上的多头和空头信号. 只要24个品种的库存变化相对较高,就会获得空头信号,而相对较低的水平将是多头信号,但是从品种本身的角度来看,不一定高低,也就是说,横截面上的信号可能会产生误导. 基于此,我们需要对Inventory_CR中立策略的时间序列执行信号过滤. Ave_CR因子本身反映了其自身的库存状态. 如果Ave_CR大于0期货库存数据在哪,则相对于观察期的平均状态,库存处于相对较高的位置. 在时间序列上应该短一些. 因此,本文考虑引入一种同时考虑横截面和时间序列信号的二维策略,以改善基于Ave_CR因子的Inventory_CR中性策略.
4.2 Inventory_CR二维策略设计
二维策略的具体规则是: 当交接日的横截面信号是长/短时,将其与品种日的时间序列上的绝对信号进行比较. 如果信号一致,则执行多头/空头操作,否则不工作. 由于时间序列信号的滤波效果将导致操作品种数量减少,因此有必要增加横截面上的多头和空头品种数量.
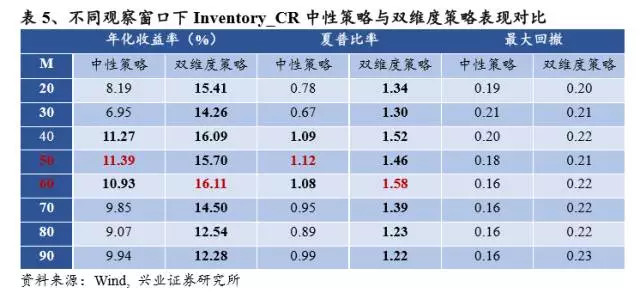
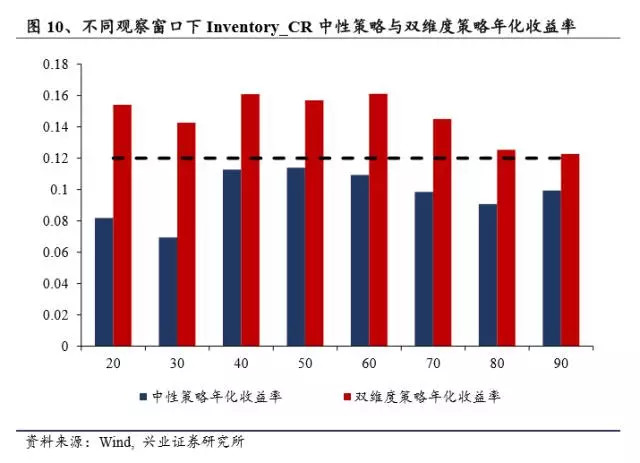
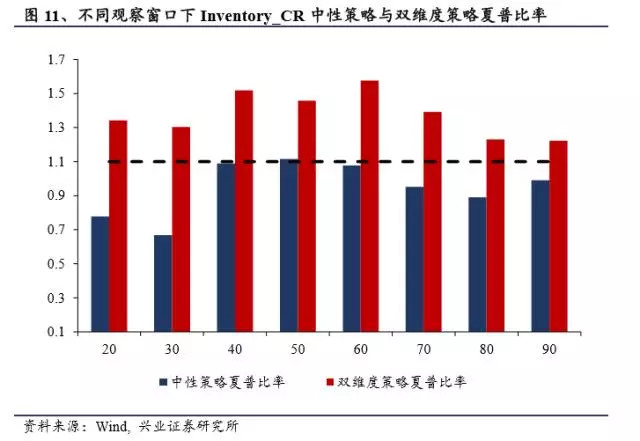
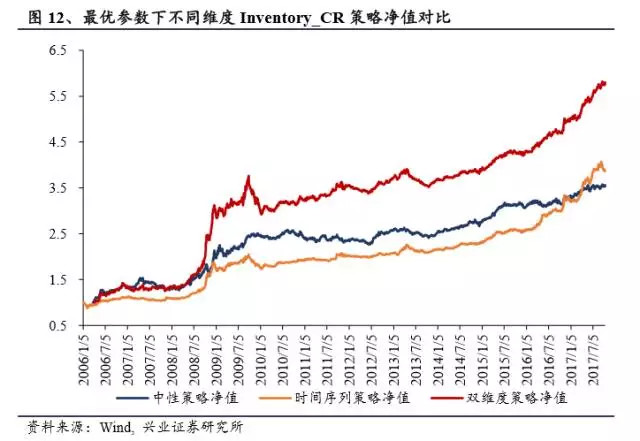
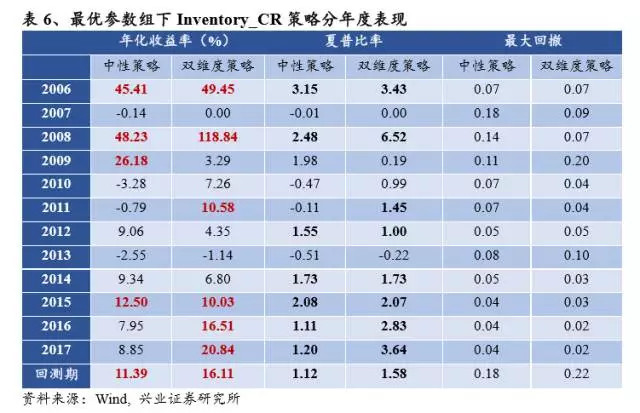
表5显示了在不同观察窗口(M)下投资一周(N = 1周)时Inventory_CR中性策略和二维策略的回测结果. 在不同的参数下,二维策略的年化收益率可以达到12%以上,夏普比率大于1.2. 比较发现,与中性策略相比,二维策略极大地提高了年化收益率和夏普比率,并且改进效果对观察窗口极为敏感. 平均而言,年化回报率提高了4.9%,夏普比率提高了43.5%. 到了12年的回溯期内,二维策略实现正收益的年份占11年,占91.7%,年化收益率超过10%占50%,中性策略的正收益占66.7%. 年回报率超过10%的年数占33.3%. 无论从整个回测期的绩效还是年度绩效来看,改进的二维策略都明显优于中立策略.
摘要
从库存基本面的角度出发,结合各种商品特征,构建了库存指标,从理论上探讨了库存变化率可以作为商品未来价格走势的信号因素,然后构造出一个中性的库存变动率策略的策略. CBA下的库存变化率因子对CTA多空策略的影响,并从时间序列构建多品种库存变化率策略. 并在时间序列信号滤波下引入二维策略,以改进中性策略.
计算结果表明,库存变动率因子中立策略在不同的观察窗和投资窗中均有效. 基于OneDay_CR因子和Ave_CR因子,Inventory_CR中性策略可以实现更高的年化回报率和Sharpe比率. 该策略是可靠的. Ave_CR因子对参数不太敏感.
单个品种的时间策略在时间序列上的回测结果表明,Ave_CR因子对大多数品种有效. 而且,多品种库存时间序列策略的净值是稳定的.
与中立策略相比,二维策略的年化收益率和夏普比率得到了极大的提高,并且改进效果对观察窗口极为敏感. 平均而言,年化回报率提高了4.9%,夏普比率提高了43.5%. 不管整个回测期的绩效还是按年份的绩效,改进的二维策略都明显优于中性策略.
以上结论为中国商品期货市场的库存理论提供了有力的支持.
风险提示: 本文中出现的任何信息(包括但不限于评论,预测,图表,指标,理论,任何形式的表达等)仅供参考,投资者必须独立承担任何责任. 确定的投资行为. 此外,本文中的任何观点,分析和预测均不构成对读者的任何形式的投资建议,对于因使用本文引起的任何直接或间接损失,公司概不负责.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-254134-1.html
-

-
聂士成
大陆媒体现在最起码没有抹黑台湾
 在刷新机器之前,华为T1-A21w(Honor Tablet T1固件)的双重清除是什么
 为HTC手机充电时无法打开手机怎么办
 钢化膜真的能防碎屏吗
 [图片] Surface Duo已经支持在单个屏幕上运行Android应用程序,需要进行调整以获取双屏幕
这个学生心术不正