飞利浦中国: 再次转型,进入智能医疗领域
电脑杂谈 发布时间:2020-06-20 00:16:34 来源:网络整理
两个月前,在中国本土家电企业的市场挤压下,飞利浦咬紧牙关,以30亿美元的价格出售了家电业务,将注意力转向了医疗保健行业.
当我们开始时,照明,消费电子,家用电器和医疗设备构成了飞利浦的核心产品线. 随着照明,电子和医疗业务的独立化,飞利浦开始越来越关注.
从飞利浦的医疗布局来看,它正在逐步摆脱“硬件制造商”的单一标签,并成为一种涉及心血管,肿瘤,母婴,呼吸和睡眠的疾病,涵盖医院内的诊断和治疗以及院内卫生管理. 生态系统中的服务提供商.
准确地说,“中国市场”也是飞利浦的主要布局. 自2011年以来,中国已成为飞利浦全球布局的第二大市场,遍及100多个国家和地区. 飞利浦首先切入了医疗硬件,现在也正在转型为整体解决方案服务提供商.
飞利浦花了129年的时间才从照明开始到崇康医疗保健. 当今的生态系统布局与飞利浦的许多重要决定密不可分,例如业务缩减,结构调整,战略转型以及过去100年的数十项投资合作.
但是,要进入国内智能医疗市场,飞利浦面临着当地智能医院技术服务提供商,人工智能医疗技术初创公司,信息制造商甚至是BATJ技术巨头的紧要关头. 许多行业内部人士表示,现场的转移和扩展意味着新的市场,无论是飞利浦还是“ GPS”阵营的另外两个强大对手(GE和西门子医疗),这都是不小的挑战.
在21世纪初,飞利浦仍然是一个“怪兽”,它集成了30多种产品线,包括电视,视听,照明飞利浦产品线,医疗设备,医疗保健和半导体.
2001年,科兹利接任飞利浦全球首席执行官,现在出售30家非核心业务,使五个主要领域(照明,消费电子,家用电器,半导体,医疗系统)开始了精简之旅.
然而,复杂的产品线给飞利浦带来了困难. 2013年,飞利浦的性能跌至近十年来的最低点. 欧洲医疗设备和照明产品的收入疲弱和业绩不佳,使其陷入危机.
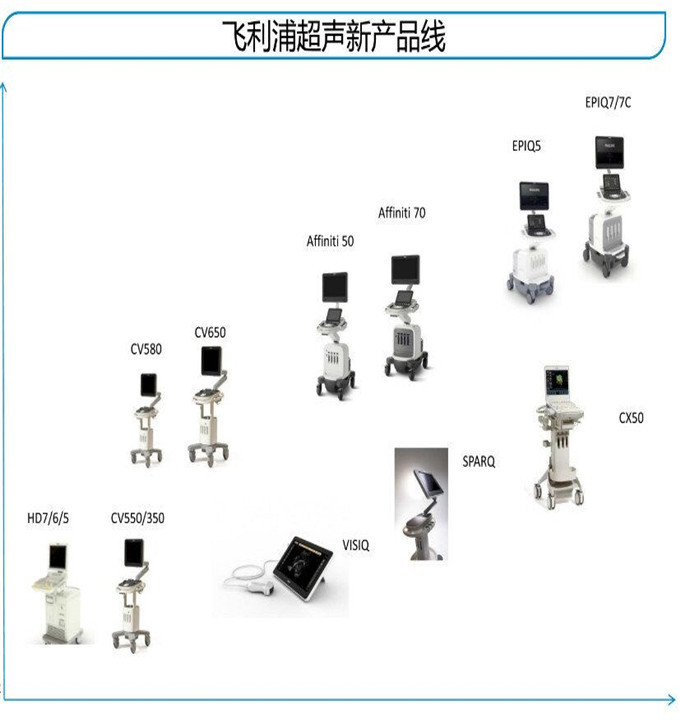
但是,尽管总体业务有所下滑,但飞利浦医疗保健业务的增长势头仍在继续增长. 同年,飞利浦的整体销售额增长了7%. 市场覆盖策略.
为了扭转危机,飞利浦开始“”. 在2013年初,飞利浦在一周内剥离了两家公司. 第一把刀被切割用于视听和配件业务,然后转移到日本的船井市. 第二把刀是将其于2004年与东软成立的合资公司东软飞利浦医疗系统的股份出售给东软医疗. 但是,与此同时,飞利浦将出售约100-150台CT系统和组件工程师以及支持人员. 合资公司已转移到其在沈阳新开发的开发中心,以紧紧抓住研发的核心.
也许减肥和调整的潜在前景和初步结果. 2014年9月,飞利浦再次做出了一项重要决定: 将集团的医疗保健和照明业务划分为单独的部门,同时将消费和医疗保健部门合并,以专注于医疗技术领域. 当时,这家健康技术公司的估值高达150亿欧元.
拆分照明和医疗保健业务,成为飞利浦重要的转型节点. “新技术+医疗健康”开始写入其战略布局.
幸运的是,在2015年交接之前,区前总裁孔祥辉为飞利浦的中国布局铺平了道路,并稳定了飞利浦在中国的全球市场地位. 根据当时的报道,飞利浦将针对中国市场制定一项战略计划,该计划每年独立于总部,足以表明其决心成为中国人.
2015年,已离开IBM的区北区总裁何国伟加盟飞利浦,接任孔祥辉的职位,并进一步推进了飞利浦中国和AI医疗的进程
接任后,何国伟开始领导飞利浦从产品战略向销售战略的集体转变. 2017年,飞利浦的产品线已从单一产品变为完整解决方案. 到目前为止,飞利浦已经开发了十多个解决方案,包括飞利浦星云3D图像数据中心9.0,星云发现平台3.0,Pinnacle3多模式智能治疗计划系统,星鹰智能系统和超声心动图介入治疗解决方案等.
2019年1月,飞利浦迎来了战略发展的新阶段-重新调整其业务结构并将其整合到四个主要业务部门中: 健康生活,精确的诊断和治疗,图像介入治疗和互联护理. 在每个业务组中,飞利浦产品都被深深地嵌入,并且服务是相互联系的.


此项调整的关键举措是,飞利浦将把医疗信息业务从互联护理中转移出去,并进一步完善诊断和治疗部门. 同时,它将把睡眠和呼吸保健业务从个人保健部门转移到互联保健. . 互联医疗已成为飞利浦建立从治疗到健康管理的服务链的重要立足点.
从收益分成的角度来看,飞利浦仍然将诊断和治疗业务作为收入的主体(包括影像干预和精确诊断和治疗). 根据飞利浦发布的2019年年度报告,这部分收入达到84.85亿欧元,占总收入的43.51%,特别是增长率为10%,高于总增长率的8%营业收入.
这部分与飞利浦的业务基础有关. 自成立以来,CT,X射线,超声以及其他成像和诊断硬件一直是其核心产品的重要组成部分. 与其他新兴业务相比,诊断和治疗业务市场积累了更多且发展了更长的时间.
但是在长期战略规划中,互联医疗是飞利浦医疗技术布局的重要组成部分,也是飞利浦最新转型的核心部分. 用飞利浦全球执行委员会成员,互联医疗业务集团的全球Carla Kriwet的话来说,互联医疗的作用是“无缝连接医院内部和外部”. 该核心角色包括医院内护理,准确的诊断,护理管理和家庭护理.
“在医院中,飞利浦使用无线生物传感器和监控设备来传达关键图像数据,以帮助在各个护理阶段进行临床决策;在医院以外,我们希望与更多的院外慢性病护理联系起来生态系统通过健康管理平台覆盖了许多疾病,例如COPD,睡眠,心血管,糖尿病,母婴,肿瘤等. ”她公开地说.
从医院内部到医院外部,CarlaKriwet和何国伟共同确定了“问题”数据连接. 是否可以解决数据问题,将影响“互联医疗”布局的稳定性.
飞利浦从投资和收购的角度解决了这两个问题. 以“呼吸”细分为例,除了飞利浦自己的家用和医用无创呼吸机,呼吸机面罩,制氧机,雾化器,药物输送和其他设备产品,OSAHS(阻塞性睡眠呼吸暂停低通气综合症)外,飞利浦擅长于为患者提供综合性的睡眠解决方案,并为慢性阻塞性肺疾病(COPD)患者提供“肺部管家”家庭护理解决方案,以弥补其“服务运营”能力不足的资本和合作伙伴优势.
例如,在2017年,飞利浦从医院外数据级别开始,并收购了基于云的人口健康管理公司VitalHealth,以改善C端健康数据管理的布局. 同年,飞利浦领导了呼吸疾病健康管理服务提供商Orange Italian的一家人,并与Mi Nian Health达成合作,将其先前的产品集成到呼吸硬件中,以开发软件,硬件和平台服务.
在转型节点的媒体交流会议上,卡拉解释了飞利浦数据平台的逻辑: 从开发原理来看,飞利浦使用开放式接口,这意味着它开发的所有产品都可以与前三个产品兼容. 方设备已连接. 在数据隐私方面,如果涉及医疗机构本身的数据,则除了监督级别外,还将得到医院级别和当事人级别的授权以用于后续应用.

随着国内老龄化的加剧和慢性病市场的逐步扩大,毫无疑问,它显示出更大的市场. 截至2019年,我国65岁以上人口已达1.76亿,占总人口的12.6%. 从医院到医院的服务对患者来说是巨大的需求缺口,对于服务提供商来说是巨大的市场机会.
许多积极投资和收购的资本行动实际上表明了飞利浦建立医疗行业“生态圈”的雄心.
但是对于飞利浦来说,软件和硬件产品是其原始业务线的优势. 要传播飞利浦提出的“圈子”,飞利浦仍然缺乏两个难题: 诊断后市场和其他单一疾病技术产品开发.
在整个国内市场,以技术创新为核心的初创公司如雨后春笋般涌现,大力推广“ ABCD”技术(AI,区块链,云计算,大数据),并将其切入医疗领域的各个领域: 自动分诊,智能室,辅助诊断,导航,人工智能健康管理器等.
在中国市场已有100多年历史的飞利浦(Philips)也看到了平台标识的优势,并选择使用扩展扩展来解决这两个难题. 在过去的五年中,飞利浦与行业合作伙伴进行了广泛合作,以解决服务链中缺失的解决方案.

据不完全统计,自2017年以来,飞利浦已与10家中国本地公司建立了合作关系,并部署了包括健康管理,肿瘤科,骨科和妇科在内的一系列产品.
这些合作和投资无一例外都与飞利浦的“心血管,肿瘤学,妇幼保健和睡眠呼吸”疾病计划完全一致. 飞利浦计划在每个部门中“接管”诊断和治疗整个家庭健康管理服务的过程.
飞利浦的“板块”正在迅速传播. “从医院到家庭,从疾病预防,急救,诊断,治疗,监测到家庭护理. ”早在2013年,飞利浦医疗保健区前总裁张文明就曾公开表示过.

但是,大量的参与者也使飞利浦的智能医疗布局有些“被动”. 在中国市场飞利浦产品线,利用信息技术,人工智能和其他高科技技术来增强线下医疗机构实现“智能医疗”的能力,不仅仅是简单的产品开发和市场引入.
似乎跨国公司不再满意. 大约在2015年左右,第一个进入中国AI医疗市场的IBM Watson被推到了最前沿并引起了广泛关注,但同时也陷入裁员危机,收入疲软和产品准确性不达三年的危机以后.
从许多行业专家的角度来看,飞利浦希望将整个过程从诊断和治疗转移到家庭健康管理,这是一个巨大的挑战. 智慧医疗行业的一位人士分析了Yiouda的健康状况. 对于医院而言,飞利浦产品售出后,所有权归医院所有,医院还将提供后续服务. “坦白说,无论是在院墙的内部还是外部,医院都是提供服务的主体. 飞利浦希望'借鸡产卵',这是不现实的. ”
在中国,医疗服务的支付者主要基于基本医疗保险,这意味着新技术进入医疗机构时面临着巨大的障碍. 不仅如此,公立医疗机构的信息系统庞大而复杂,并且不同系统之间的信息和数据无法互操作,这很容易将许多智能医疗产品推向市场.
“医疗本身是一个巨大的市场,任何细分市场都可以养活大公司以及智能医疗. ”一位医学AI行业从业者告诉Yiou Health,该细分市场仍然存在,每个人都有机会竞争现状.
但是上述智能医疗行业人士还提到,在医院的智能医疗现场,几乎每个场景都挤满了人. 无论是飞利浦,通用电气,西门子医疗,都很难颠覆现有的格局. “如果以前的设备是在成像部门出售的,而公司想扩展到其他部门,例如门诊诊所和室,那么它所面对的竞争者将不再局限于同一方向的设备巨头,而是智慧. 医院技术服务提供商,人工智能医疗技术初创公司,本地信息化供应商,甚至是BATJ和其他技术巨头.
但是,他还说,跨国设备巨头在国内市场占有优势,并且可以在短期内利用现有的基础和规模来利用股息. “利用合作,投资并购等方式切入院外卫生管理,虽然可以借用,但能否在后续行动和利益分配中做好,仍然需要思考关于它. ”

在新技术浪潮中,严谨的“旧”医学产业正在振兴自己. 当互联网信息技术,人工智能,大数据和其他科学技术手段落入医疗领域时,行业将发生什么变化?正在探索什么角色?根据现场情况,Yiouda Health已计划在[Smart Medical 100+]上进行一系列独家采访和主题报告,重点是在医疗行业中应用新技术,新概念和新政策.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-251509-1.html
-

-
安达忍
-
罗椿
比如小国
 什么是小米手机加油包?小米手机加油包好用吗
 Vivo X50系列24天无息报价每天仅4.8元
 人民的名义剧情介绍(1-40集)大结局
太棒了