跟随奇虎360的足迹,为什么Momo在上市仅六个月后就私有化了?
电脑杂谈 发布时间:2020-06-03 12:05:09 来源:网络整理

在美国纳斯达克上市的中国股份公司莫斯科公司于6月23日宣布,公司董事会受到Matrix Partners China II创始人,兼首席执行官唐岩的非约束性私有化. 香港,红杉资本和华泰瑞联基金管理. 提供. 这是另一家中国公司,在奇虎360宣布私有化之后,它不希望继续在美国市场上竞争. 在一个季度之内,有20家中国股票公司希望通过私有化在美国退市,但Momo的特点是,其2014年底的上市刚刚过去六个月,因此美国股东可能会提起集体诉讼奇虎360私有化价格,他们感到上当了.
Momo的私有化提议是以每股美国存托股份18.90美元的价格收购已发行的A股普通股. 受此消息影响,该价格比Momo 6月22日的收盘价高20.5%. 每日收盘涨9.88%至17.24美元,最新市值为32.15亿美元. Momo于2014年12月11日在纳斯达克上市. 开盘价为14.4美元,比固定价格13.5美元高6.7%. 此后一直保持震荡,最高价为19.89美元,最低价为9.5美元.

根据Momo的公告,私有化要约的发起人拥有公司约47.8%的已发行股份,约占公司投票权的84.1%,这意味着将收购剩余的52.2%的已发行股份. 可能需要的资金不超过19亿美元. Momo在上市前经历了四轮融资,并在上市后发行了一些股票. 但是,Momo的特色是公司的股票高度集中,唐Yan及其家人,阿里巴巴集团,Momo公司的高管等持有公司60%以上的股票,因此私有化的最终成本不确定. 该公司董事会表示,将由两名独立董事组成一个特别委员会,以评估私有化提议. 这就是问题的含义,结果自然为每个人所理解.
根据彭博新闻社,在半年之内,已有24家中国公司希望私有化并退市. 每个人都希望出于相同的目的返回中国A股,以寻求更高的估值. 但问题在于,超过一半的希望私有化的中国股票公司以甚至不及原始发行价的价格回购了股票,这引起了美国投资者的不满. 人人网的私有化报价不到四年前上市价格的三分之一. 相比之下,Momo的保费报价是认真的. 即便如此,仍然是一家事务所正在准备针对Momo提起集体诉讼.
美国事务所Levi&Korsinsky,LLP作出最快的回应,并宣布已对Momo的私有化提议展开公正调查. Levi&Korsinsky事务所正在征求美国股东的意愿,准备针对Momo提起集体诉讼. 集体诉讼可能会增加麻烦. 最大的可能性是放慢Momo的私有化,但这不应阻止Momo私有化的决心.


Momo于2013年下半年开始商业化尝试,其主要收入来自用户会员费,游戏收入和移动营销,付费表情符号和其他附加服务. 分析师表示,尽管Momo声称自己是中国的第三大社交软件,但其商业布局过于依赖会员费服务和游戏奇虎360私有化价格,其盈利前景不足以支撑高股价.
Momo的上市仅融资2.16亿美元,市值超过30亿美元. 私有化退市将花费8倍以上. Momo在纳斯达克(Nasdaq)的闪电上市就是为了证明这一行,该公司可以上市吗?
Momo迅速私有化的可能原因包括:
1. 可以说,Momo的私有化从风暴的股价飙升以及奇虎360的私有化和退市中获得了直接推动. 作为英美烟草公司三大巨头之后的中国互联网公司之一,奇虎360将重返A股. 马化腾,马云和李艳红先后在中国证券监督管理委员会发表讲话. 如果英美烟草将其部分业务进行公开发售,它将在重返中国A股后挤压其他中国股票公司的估值.

2. 中国股市在美国市场是否被低估一直是一个有争议的话题. 但是,在科技公司无法在中国大陆上市之前,美国市场成为了唯一选择. 该投资银行包括了分析师给出的估值. 中国的股票公司只能被动接受. A股市场监管较弱,可以讲故事的公司可以得到更好的估值.
3. 重返A股市场的公司都在争先恐后. 如果他们的手脚慢,他们可能无法享受中国股市牛市的盛宴.
中国股票公司私有化或获利方的驱动力包括:
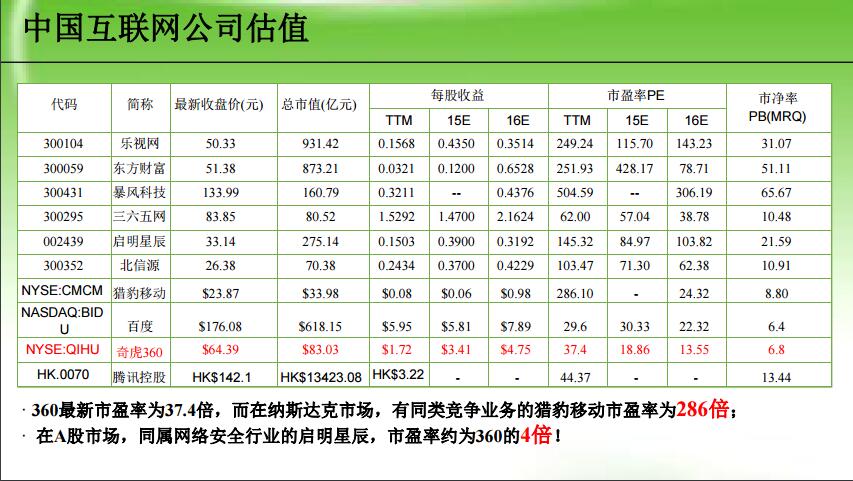
1. 资本方可以赚钱,包括早期的金融家和加入私有化投资的基金. 中国大陆股市的技术股平均市盈率约为241倍,而在美国上市的中国公司的平均市盈率则为17倍. 返回美国股票市场的奇虎360在美国的市场价值为80亿美元,可能在2000-3000之间. 市值超过1亿元甚至Momo的公司,其市值可能超过1000亿元,这意味着由资本方支付私有化资本的时间成本可以增加一倍,为什么不这样做呢?

2. 对于主导IPO的投资银行而言,“中国潜在股票”可获得在美国和中国上市的佣金. 中国准股更倾向于私有化,以重回A股,这相当于吃两只鱼和吃. 投资银行不介意公司几次上市.
3. 美国市场的股东可以通过收购获得溢价,账面上也没有损失,更不用说许多中国股票的买家实际上是国内投资者,并且是短期持有者. 即使美国股东有异议,如果投资银行能够发明新的游戏方式并允许美国股东享受通过特定控股方式将中国股票归还A股的好处,反对派也将立即消失.
4. 中国准证券公司的主要股东,包括持有大量股份的公司高管和享有期权的雇员,都可以获利.
彭博社的数据显示,2015年中期私有化提议的总金额已达到230亿美元. 也就是说,如果没有其他外部因素导致私有化要约价格的调整,则有24家中型企业要付出1400亿美元的退市费用超过1亿元. 在A股上市. 如果这些返还A股的公司的市值不能达到5000亿元甚至上万亿元,那么那些推动私有化的公司就会觉得该公司被低估了. 买一个怎么样?当然,它是中国市场中的散户投资者和投资基金.
中国有希望的股票回归A股已成为一种趋势. 我认为,在资金的推动下,中国有希望重返A股和A股必须经历多个障碍,私有化,VIE结构的解体,中国证券监督管理委员会的批准或借壳将加速. 在风暴之前,拆卸VIE结构花了18个月. 分众传媒从退市到借壳花了两年时间. 也许可以看到,这一轮的股市私有化在半年内完成了奇迹任务.
中国股票因高估值而被除牌,这在金融市场上是可以理解的,但是这种行为是短视的,这不利于其他中国股票和准备在美国上市的中国公司. 美国市场给出的估值是对中国预期股票的风险和收益的评估,这是相对公平的. 投资者愿意持有的是享受公司长期增长所带来的股息和股价回报. 中国股市的市盈率超过200倍,这是短期投机者的大多数,但A股不一定是牛市,市场也不能总是对“非营利性讲故事”给予高估值. 公司. 乱七八糟的地面羽毛可以告诉谁获利和谁受到了破坏.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-232340-1.html
-

-
龚歆诒
我的大男孩
-
钉宫理惠
谁都想要和平
 2013年前后的欧洲和美国女巫电视连续剧. 挖掘肠道以继承女巫的法力. -
 高通810 652_高通810和955_高通652和810哪个好
 如果我的秘密电话丢失了怎么办?如何设置qq秘密电话[插图]
 为您分析360木马防火墙[面部措施]
败就是败