观点|教授/研究|长江商学院
电脑杂谈 发布时间:2020-05-08 11:02:56 来源:网络整理
就行业而言,在美国上市的中国公司中最集中的行业是信息技术行业(包括阿里巴巴,百度,新浪,网易等),非日常消费品(包括京东,拼多多,瑞星)咖啡,精英教育等),金融(包括拍拍打,信孚和信贷等). 从行业趋势的角度来看,在2008年之前,基于通信技术的互联网公司占据主导地位. 2009年之后,非日常生活消费品和金融行业的挂牌数量逐渐增加. 金融业包括互联网金融,例如以人代网秦 回购,新尔夫和电牛金融. 公司,非日常消费品公司包括拼多多,瑞星咖啡,如涵等.
就融资额而言,从2000年至2020年,中国公司在美国的上市资金筹集了628.76亿美元. 同期,A股市场IPO募集资金总额为4438.83亿美元. ). 在中国,美国潜在客户所筹集的IPO资金约占A股市场筹集的IPO资金的14.16%. 2013年,中国的IPO暂停. 当时,中国公司通过IPO筹集了5.33亿美元. 2014年是中国公司在美国上市的主要高峰. 在美国上市筹集的资金总额为249.64亿美元(1,545.25亿元),超过了当年A股IPO筹资总额(108.84亿美元). 其中,阿里巴巴的IPO募集资金为217.67亿美元(折合1343.77亿元). 2017年和2018年,融资额分别为37.59亿美元和96.41亿美元,分别占中国资本市场IPO融资额的10.6%和48.0%. 2019年,在美国上市的中国公司融资总额为35.71亿美元,较2018年(96.41亿美元)大幅下降. 2020年第一季度,中国公司在美国上市的交易额为12.78亿美元. 中国股票在美国上市的压力越来越大,这表明中美贸易摩擦和金融摩擦对资本市场的影响正在逐步显现.
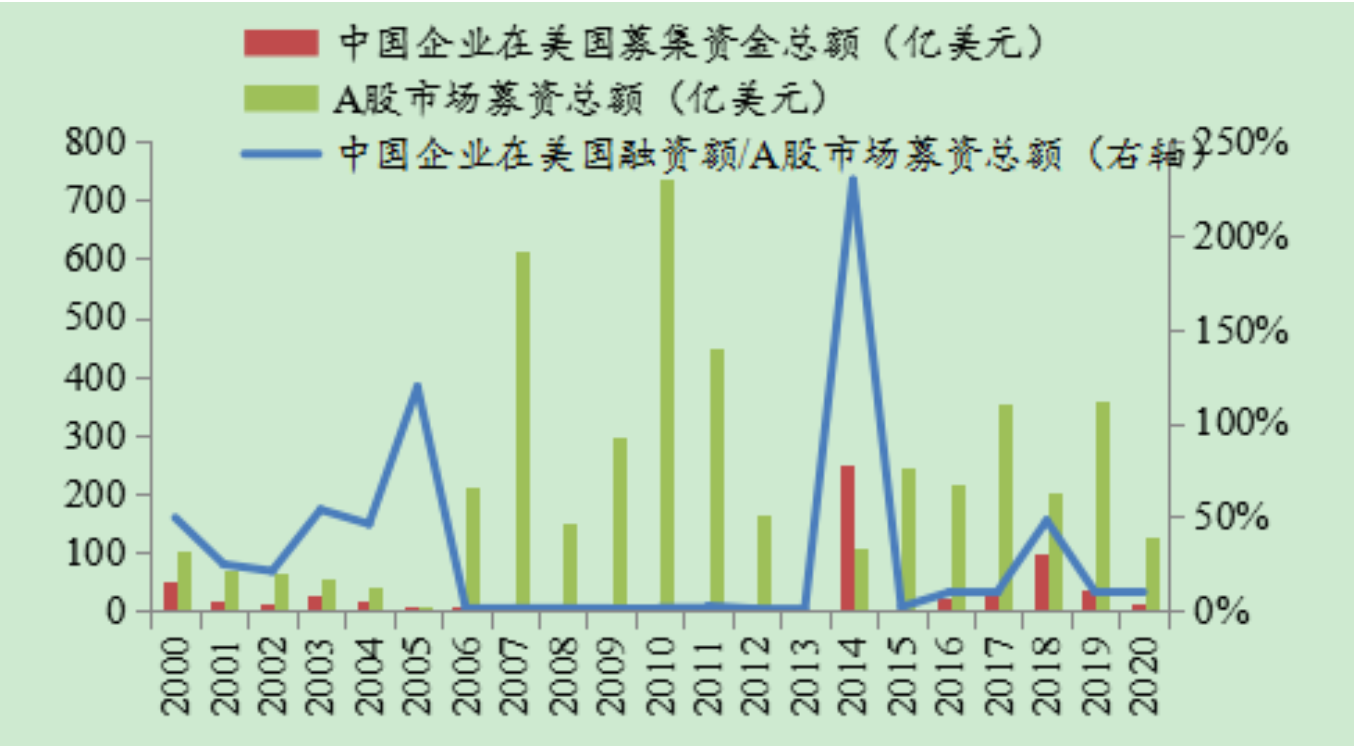
图3中国公司在美国IPO融资的比较分析
数据来源: 截至2020年3月31日的Wind,2020年数据;按年末对美元汇率将融资金额折算为亿元.
美国金融欺诈的严重后果
瑞星金融欺诈而被“伪造”的案例,并不是中国股票在美国上市的孤立案例. Muddywater和其他卖空组织还向东方纸业,新东方,中国高速频道,分众传媒,网秦和格林诺国际等十多家中国公司发布了卖空报告. 卖空的原因主要是财务欺诈,虚假业绩和虚构业务.
卖空的中根公司的结局可分为以下三类: 第一,惨淡的退市,如利诺科技的主要废水处理,节能和资源循环利用服务网秦 回购,浑水发布了一份报告. 2010年11月,质疑Lunuo Technology的虚假客户关系,夸大收入以及管理层挪用资金的情况. 12月3日,公司承认客户合同是欺诈性的,然后纳斯达克向其发布了除牌通知. 同时,SEC指控首席执行官邹德军及其妻子违反了《联邦证券法》中反欺诈,报告和内部控制的规定. 邹某和他的妻子同意和解,并分别支付150,000美元和100,000美元,并且不得行为十年. 在美国任何上市公司的管理. 再举一个例子,2011年2月1日,浑水市对中国高速通道的财务欺诈行为提出质疑,股价暴跌90%,并于当年5月退市. 退市两年后,美国证券交易委员会于2013年6月起诉中国快车频道及其首席执行官. 2013年10月9日,裁定该公司追回4189.4万美元和715万美元的民事. 永久禁止首席执行官担任证券发行人或参与证券发行,追回的金额为1771.8万美元,民事为150万美元. 第二是一些中国公司和激烈的卖空机构进行了激烈的“摊牌”,股价暂时保持稳定,但随后通过私有化退市. 例如,在2011年,浑水(Muddy Water)质疑分众传媒(Focus Media)运营数据的欺诈行为,这导致股价暴跌40%. 随后,分众传媒积极回应,否认了指控. 最后,分众传媒的股价逐渐反弹. 2013年5月,分众传媒完成了私有化并从纳斯达克退市,返回A股上市. 三是积极应对,稳健经营,股价逐步回升. 2012年,浑水集团质疑新东方的特许经营权问题,北京的数据欺诈行为以及不稳定的公司结构. 新东方对此表示积极回应,并宣布增加股东持股量(执行团队计划在未来三个月内使用个人资金在公开市场上回购价值5000万美元的美国存托股票),最终稳定了股价. 新东方得以在浑水的正面对抗中退却了. 一方面,它得益于高级管理层的坚定信心和积极的反击. 它通过资本市场份额增加计划向投资者发布了信号. 另一方面,这也是由于卖空的集中. 在企业管理层面,新东方拥有健康的财务状况和稳定的核心业务模式.
美国监管制度对上市公司的金融欺诈行为实行了严厉的处罚. 瑞星的财务欺诈行为是浑水和其他卖空机构做空中国股票历史上最严重的一次. 它可能会遇到什么样的结果?可能涉及Enron Company案,这是美国市场上最大的金融欺诈案.
安然公司(Enron)成立于1930年,并于1986年更名为安然公司(Enron). 该公司从德克萨斯州的天然气管道运输商发展成为全球最大的能源供应商和贸易商. 2001年,《财富》全球企业在500家最大的公司中排名第16位. 2001年初,一家对冲基金公开表达了对安然(Enron)盈利模式的怀疑. 2001年,安然公司的第三季度报告显示,该公司亏损6.18亿美元,净资产减少了12亿美元. 市场对安然的怀疑逐渐增强,2001年10月,SEC开始对安然及其合作伙伴进行正式调查. 同年11月8日,安然(Enron)承认错误地报告了接近6亿美元的利润. 在股票价格从2001年初的80美元暴跌至0.26美元之后,安然于12月向申请破产保护. 美国对安然的财务欺诈行为处以重罚. 安然被SEC5亿美元. 司法部的刑事调查对CEO Skilling判处25年徒刑和4,500万美元. ,仍然处以1200万美元的,安然的投资者通过民事诉讼获得71.4亿美元的赔偿. 此外,与安然案有关的会计,审计和投资银行机构也受到了严惩. 全球第五大事务所安达信因协助安然伪造和销毁相关文件而被判妨碍司法公正. 禁止经商,安德森宣布破产. 花旗集团,摩根大通和美国银行均涉嫌金融欺诈,被判向安然的破产受害者支付20亿元,22亿元和6900万美元的赔偿.
瑞兴市官员已承认收入欺诈22亿元. 根据安然案,瑞星可能面临证监会的暴涨. 该公司很可能会从纳斯达克退市,甚至可能合并或直接破产. 同时,公司董事会成员和高管将面临由美国司法部发起的刑事调查和起诉证券欺诈行为,并可能面临最高25年的监禁;此外,合格的公司股东和投资者将非常有可能对证券,董事,高管,投资银行,,和其他涉及欺诈和欺诈的机构提起民事诉讼,并要求巨额赔偿.
中国股票上市的未来前景

基于2019年中美金融摩擦的背景,此次瑞星咖啡金融欺诈案将对中国股票在美国上市的前景造成巨大阴影.
从宏观背景来看,2019年中美贸易摩擦的持续发酵已经对资本市场产生了一定影响. 中国和中国股票在美国上市的压力越来越大,这是中美资本市场金融摩擦的重要反映. 2019年5月23日,特朗普总统表示: ``美国将停止所有中国公司在美国的IPO,同时限制(养老金,共同基金和保险公司等机构投资者)对中国公司的投资直到他们看到中国人根据美国的意愿进行根本性改革. “ 2019年9月29日,特朗普政府表示正在考虑限制美国对华证券投资,并将中国公司从美国证券交易所除牌. 尽管纳斯达克中国IPO业务副总裁鲍勃·麦考伊(Bob McCooe)曾经提出过不同的看法,但“美国资本市场是世界上最好的市场,它具有透明性,丰富的流动性和成熟的全球投资者. 我们的目标是欢迎来自世界各地的人们. 公司,特别是我们最早的中国市场公司. “但是,在瑞星咖啡公司严重的财务欺诈影响下,美国当局对中国股票在美国上市的态度可能会进一步恶化.
中国股票在美国上市的重要争议问题之一是跨境审计监督. 在发生安然(Enron)财务欺诈案后,美国颁布了《 2002年公共公司会计改革和投资者保护法》,并成立了PCAOB(美国上市公司会计监督委员会),专门审查在美国证券交易所上市的公司的财务报告,并上市公司事务所的注册,检查,准则制定和执法监督. 该法案规定,无论是在美国还是在国外,上市公司的审计机构都必须在PCAOB进行注册并接受其监督. 目前,已有40家中国审计机构在PCAOB注册. 但是,中美审计跨境合作仍在探索中. PCAOB无法完全获得上市公司的审计文件. 对于涉及敏感事务的公司,其会计档案也受中国国内法律的保护. 因此,2018年12月,美国证券交易委员会(SEC)和PCAOB联合发表声明说,他们在监督主要在中国开展业务的美国上市公司的财务报告时面临着重大挑战. 中国也在积极促进和探索跨境审计监督. 瑞星案发生后,中国证券监督管理委员会表示: “按照国际证券监管合作的有关安排,应根据有关情况核实有关情况. 法律. ”
从企业的角度来看,由于瑞兴金融欺诈的影响,中国股票可能面临美国的信任危机,上市公司也面临估值重估甚至退市. 瑞兴揭露金融欺诈案后,许多中国股票受到“牵连”. 在美国股市,4月2日下跌了123支中国股,瑞兴下跌了75.57%,Magic Line下跌了22%,志林集团下跌了17.8%,中国再生能源下跌了17.64%. 此外,瑞星最大股东中国汽车租赁持有的另一家在香港上市的公司被投资者出售,跌幅达54.42%. 在新三板上市的中国汽车也受到影响,下跌21.75%. SEC在2020年2月20日表示,它正在推动四大事务所加强对在美国上市的中国公司的审计的内部控制. 预计瑞星案后,中国证券将面临更严格的财务审计环境. 同时,未上市或筹备中的公司面临更大的困难. 2019年,中国股票赴美上市,共募集资金35.71亿美元,较2018年(96.41亿元)有所减少. 中美贸易摩擦的影响已逐渐显现. 受2020年瑞星案的影响,中国股票在美国上市的压力将更大.
如果中国公司在美国的上市受到影响甚至被除牌,将对中美双方都产生不利影响,这可谓失去双方的战略. 从中国公司的角度来看,在美国上市的障碍一方面将导致中国公司融资总额的下降. 公司融资减少将影响企业当期流入,影响流动资金,研发投入,投资产出和盈利能力. 另一方面,从微型企业发展的角度来看,公司进入美国资本市场和扩大公司全球影响力的渠道受到了阻碍. 同时,中国股市的下跌对美国资本市场也是一个巨大的打击. 首先,2020年4月10日的数据显示,美国股票的总市值为38.98万亿美元,中国股票的总市值为1.78万亿美元,占美国股票总市值的4.6%. 中国股票的集体退市将导致美国资本市场直接损失其市值的近5%. 其次,中国股票全面退市意味着大量资金和投资者将在短时间内从美国资本市场流出,这将影响美国股票市场的整体流动性水平. 第三,中国股票退市将导致美国资本市场失去阿里巴巴,百度和京东等优质上市公司,并降低上市公司的平均质量. 如果中国公司转向伦敦和香港等资本市场上市,这将削弱美国资本市场对高质量全球公司的吸引力和影响力. 第四,上市公司需要每年向交易所支付年费. 公司的市场价值越高,相应的年费就越高. 纳斯达克上市公司的年费要求为46-159,000美元. 纽约证券交易所的最低年费要求为54,500美元,最高为500,000美元. Wind显示,截至2020年4月10日,有249家中国公司在美国上市,据估计,中国股票将分别为纳斯达克和纽约证券交易所的上市公司贡献约2500万美元的年费. 年. 因此,如果中国股票被集体退市或退市,也将给交易所带来一定的财务损失.
应对措施: 扩大国内资本市场并应对海外资本市场的冲击
从实践的角度来看,中国股票被完全退市的可能性不高,但是由于瑞星案的影响,中国公司在美国上市的难度将日益增加. 高要求. 为了应对在美国上市的阴影,我们需要从以下几个方面入手:
首先,促进国内资本市场的扩张,促进科学技术委员会的发展和建设,并继续完善注册制度,信息披露制度和退市制度,以弥补由资本市场造成的融资缺口. 阻碍海外上市. 符合纳斯达克全球精选市场上市条件的技术公司可以在国内科学技术委员会上上市,以补充公司的上市融资. 同时,注册为资本市场的准入制度本身无法推进. 在实践中,有必要建立一套完整的信息披露制度,规范的法律制度和有序的进退制度,作为共同重塑资本市场结构的重要支撑.
第二,对于仍希望在海外上市的中国公司而言,如果在美国的上市途径受阻,他们可以转向香港市场进行上市. 2018年4月,香港联合交易所进行了``自我革命''制度创新,允许无利可图的生物技术公司和具有不同表决权结构的公司上市,为高科技企业和独角兽公司提供了新的资本市场. 大陆上市图片. 2019年11月26日,阿里巴巴在香港联合交易所上市,成为首家在美国和香港两地上市的中国互联网公司. 这也是继改革开放制度之后,第一家在香港联交所上市的海外发行.
第三,对于已经在美国上市的公司,他们需要提高运营效率,及时监控风险,做好信息披露工作,并密切关注相关动态,以积极应对可能的资本外流,较低的估值和股价波动. 潜在压力. 同时,为最坏的情况做好准备. 退市和退市通常有两种方法: 一种是私有化,另一种正在转向在其他市场上市.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-202862-1.html

 让腾讯道歉的火种代表着传统防病毒软件消失的五年!
 益尔健教学图片?益尔健能练出腹肌吗?益尔健活力健身器有用吗 效果怎么样
 拍照手机排行榜20172018手机行业前瞻,这些革命性技术即
 知识:密码学知识点梳理
请拿出当年“保卫珍宝岛