如何计算对冲基金并购套利的股价和成功合并的可能性?
电脑杂谈 发布时间:2020-04-10 02:08:31 来源:网络整理
公式实际上是最后一步,它不是当前价格,而是加权概率后的潜在上涨空间.
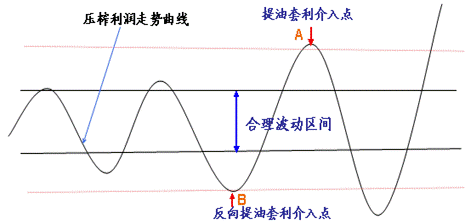
特别是,返回基本面的估值-一个简单的例子(与实际情况相比,确实简化了)
使用相同的方法,无论是总和还是dcf,假设成功合并后股票价格上涨的最大驱动力是协同作用,那就是协同作用,然后将协同作用放入模型中(如何估计协同作用在此未详细说明说),经过调整,最终在合并后获得了股权价值. 这将是基本案例的股票价格,然后根据此价格比较当前价格,以查看有多少提升空间和收益率.
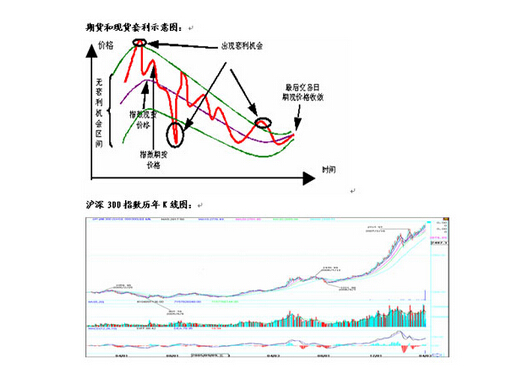
关于合并的可能性,这些东西完全取决于基金经理的主观判断. 当然,需要大量的沟通,最后与管理层和监管机构以及各种投资银行研究机构进行粗略的判断. 这些不是基准或历史数据,因为每个并购事件都有不同的背景. 当然,还有其他材料可供参考. 例如,假设类似的由于反托拉斯法而被政府暂停,类似的合并和收购也可能被暂停. 或过去在同一市场上发生的类似案例告诉我们,无法实现如此多的协同效应(原因可能是某些国家的政策不允许大量裁员,因此成本协同效应无法达到估计价值,因为价值只是财务上的理想,这会影响您的上行空间.
股价部分确实有很多变量,但每次并购都是不同的. 如上所述套利者对股价,成本协同作用或收入协同作用中的每一行都是不同的变量. 我们能否通过裁员获得预期的收益和成本?结构中各种杂物中的哪一种实际上可能发生,或者它是否可以减少资本支出(资本支出分为各种杂物),这些都需要大量的研究和访谈. 这只是协同作用的因素分析,更不用说交易/股票交易中的各种后续投资选择了. 当然,作为对冲基金套利者对股价,这一部分预测通常不需要您自己完成,只需寻找投资银行获取报告,然后根据他们的模型和自己的研究对其进行调整.
有了目标价的一般概念,无论是多头还是空头或多头/空头,很容易判断以后如何铸造它.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-170074-1.html
-

-
马滔
舰艇再多管比用
-
-
张小羽
据说他们利用美国技术
-
萧鸾
霉国对中国的挑衅太刺激
 让腾讯道歉的火种代表着传统防病毒软件消失的五年!
 益尔健教学图片?益尔健能练出腹肌吗?益尔健活力健身器有用吗 效果怎么样
 拍照手机排行榜20172018手机行业前瞻,这些革命性技术即
 知识:密码学知识点梳理
联想赶紧高价收购