奇虎360的A股回报
电脑杂谈 发布时间:2020-03-29 19:02:42 来源:网络整理
好消息. 好消息. 奖励!从现在开始,在朋友圈中分享“ Minion Research”或“ Investment Bank Minions”的文章,以获得绘画的机会. 每个月,我们都会吸引三位幸运的读者,并为每位读者提供一系列“投资银行士兵”书籍,以帮助您掌握投资银行战的艺术!
参与方式: 将文章转发给朋友圈,将转发的截图和微信ID发送至电子邮件xiaobingchoujiang@126.com

2107年11月3日,江南嘉介(601313)发出了董事会决议公告,审议并通过了奇虎360后门重组方案,并宣布了“重大资产出售,置换和发行股票购买”. 资产及相关交易报告(草案)等相关交易文件,正式宣布了360后门重组.
自2011年3月30日进入纽约证券交易所以来,已经过去了6年半. 在从建立红筹股到在纽约证券交易所上市,到最终拆除VIE并返回A股,过程并不曲折.
I. 建立海外上市的红筹结构
2011年3月30日,360在纽约证券交易所正式上市,然后完成了1.76亿美元的初始融资,并开放了其海外资本市场.
海外上市实体: 奇虎360(在开曼群岛注册)
列出的VIE结构:
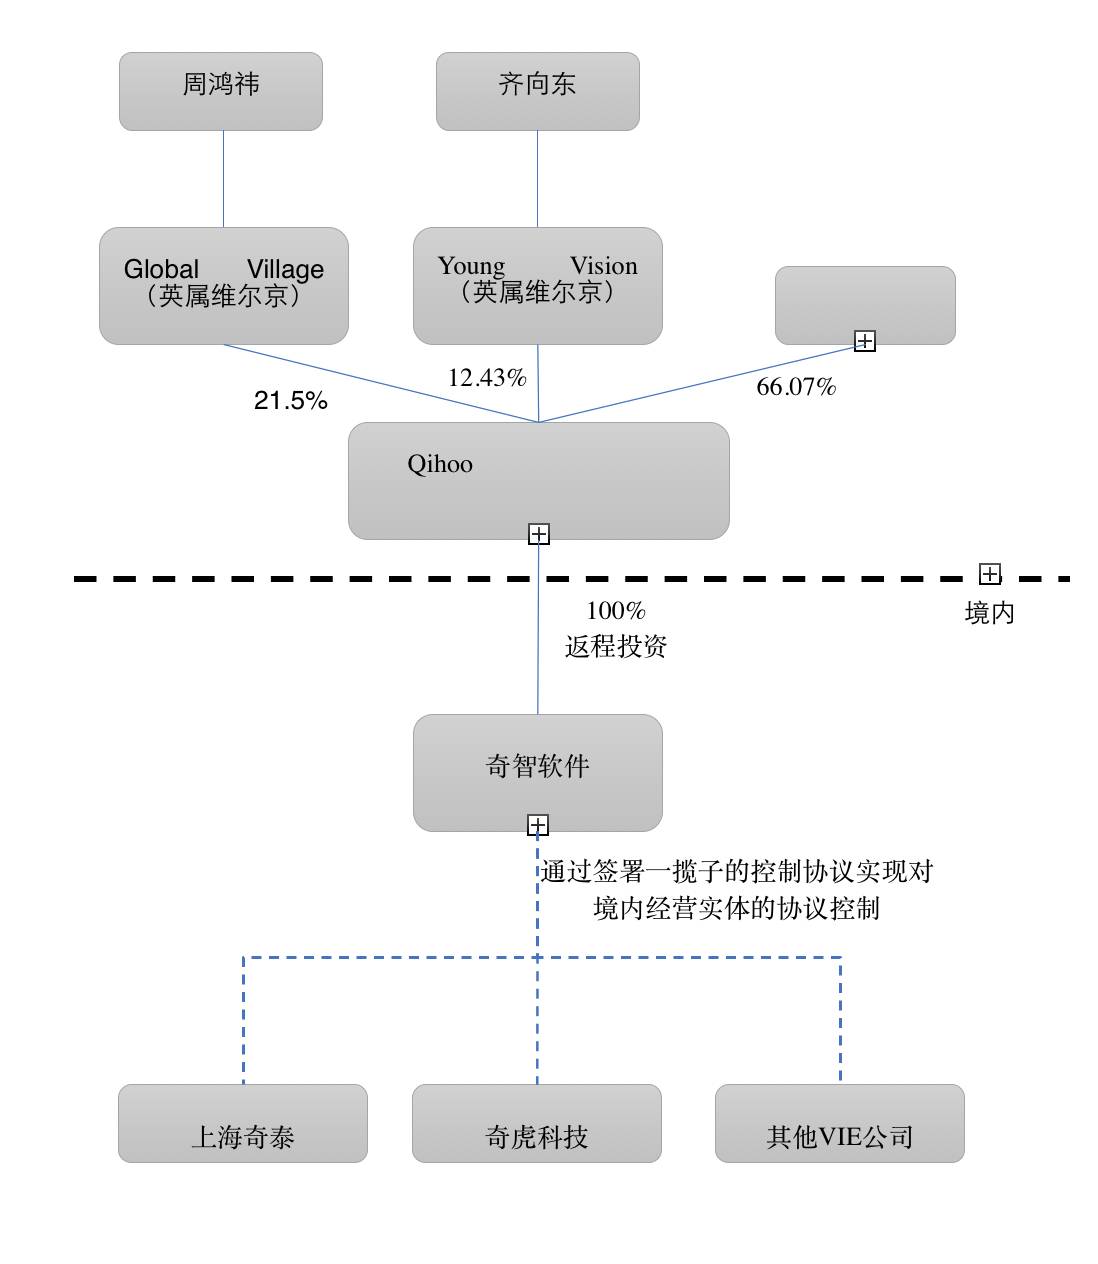

控制协议: Qizhi Software或Qihoo 360与国内VIE公司或其股东签署了一揽子控制协议,主要包括“贷款合同”,“软件和专有技术许可协议”以及“技术咨询和技术协助”合同“”,“股权出售协议”,“业务运营协议”,“股权质押协议”等,以实现对国内运营实体的协议控制(VIE的存在主要是为了规避对电信及其他领域的外国投资准入的限制行业,但它会存在吗(《合同法》以法律形式涵盖了对非法目的地的怀疑,有关Yaxing Company诉Ambow Education案,请参考最高的裁决. )
其中,利用借款合同为国内经营实体向海外筹集资金;技术许可,咨询和服务合同,以将国内经营实体产生的收入和利润转移到海外实体;通过业务运营协议等. 实现对国内公司业务运营,人事决策和重大投资的控制.
第二,联合金融投资者发布了一项非约束性要约,以实现私有化
2015年,奇虎360在美国股票的市值一直徘徊在70亿至80亿美元之间,约合460亿元,与国内资本市场上互联网信息技术股票的估值相比,其价值被严重低估.
因此,2015年6月17日,周鸿yi和中信国安,华兴资本,红杉基金,泰康人寿,金砖创意基金等金融投资者向奇虎360发出了初步的非约束性私有化要约. 所有非由其持有的360股普通股的发行价为77美元/美国存托股份,溢价约16.6%,对应于总市值约94亿美元.
建立私有化交易主体:
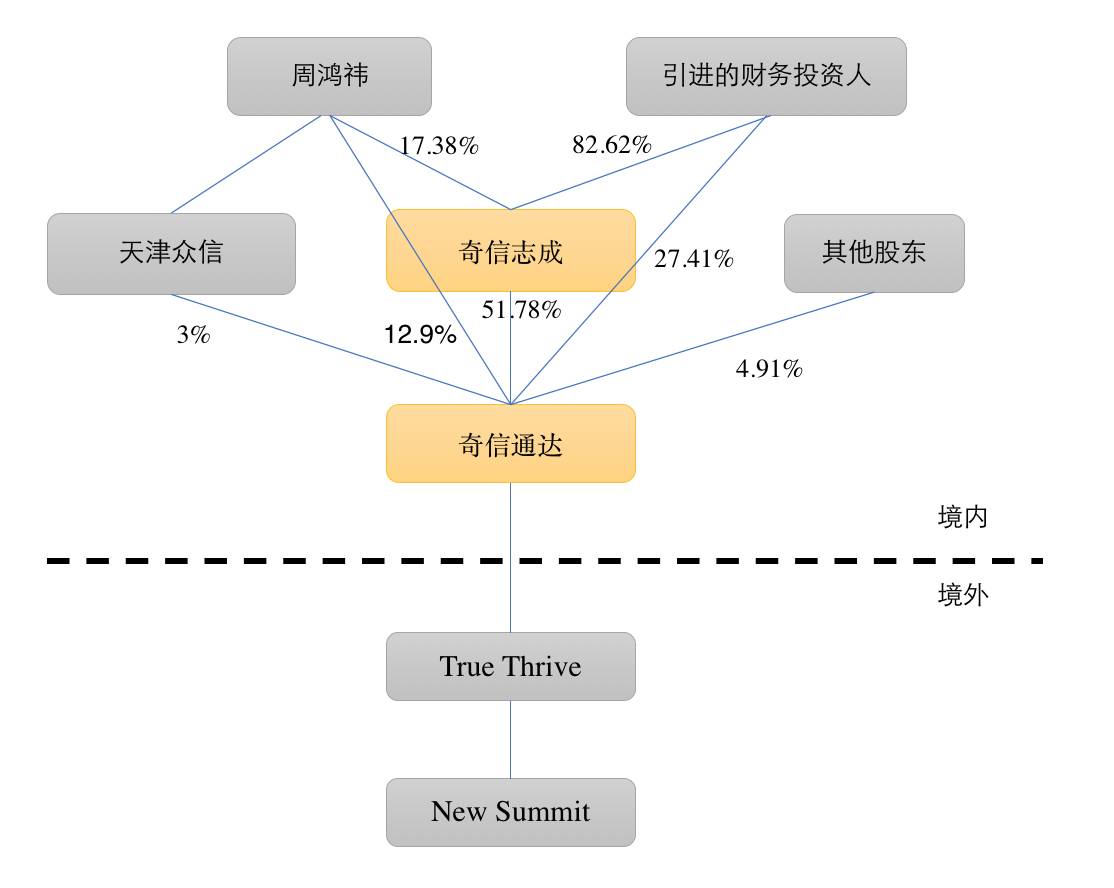
对于引进的金融投资者,周鸿yi将金融投资者的股票分散在了七鑫之城和七鑫通达,以确保他控制整个私有化交易主体.
这种设计是引入大量财务投资同时确保创始人对公司控制的非常有效的方法. 许多经典案例(例如长电科技的跨境融资并购)都采用了类似的分层结构.
当然,除了引进金融投资者外,以周宏k为代表的管理层还通过股权抵押品和房地产抵押品,从招商银行等金融机构筹集了约34亿美元.

私有化的具体实现: 真正的繁荣和新首脑会议是360海外收购的SPV. 这种私有化是通过新首脑会议和奇虎360的合并实现的.
合并后,New Summit不再存在,作为合并后的幸存实体的奇虎360成为True thrive的全资子公司. 2016年7月28日,私有化解决方案完成,奇虎360正式从纽约证券交易所除牌.
III. 拆除VIE结构并返回中国
私有化和退市后的360股权结构:

私有化和退市完成后,360的主要工作是拆除VIE结构(即删除图中的中间层),同时重组国内业务,剥离无关业务并澄清尽快列出实体.
具体包括三个方面:
首先,齐新通达收购天津齐思100%的股权,使天津齐思从外商独资公司转变为国内公司;
第二,终止天津奇思与其他国内经营实体签署的包装控制协议,同时通过股权转让将与天津奇思主营业务相关的实体重组为天津奇思. 天津企思对国内经营实体的协议控制权变更为股权控制;
第三,奇信通达和天津奇思合并并购,合并完成后进行股权分置. 当然,整个过程涉及很多外国投资审批,外汇交易以及税收问题,而且处理起来还比较复杂.
通过这种方式,VIE结构和业务重组完成后,360正式准备返回国内资本市场. 下一步是返回路径的选择.
选择IPO或后门作为返回路径
当前,中国股票的回报有三种主要途径: 主板或创业板IPO,主板借壳以及在转让板之后上市的前三块板. 相对而言,更多选择是IPO或借壳.
其中,IPO具有很高的回报率,但时间成本也很高,并且后门很快(当然前提是要找到合适的外壳. 在这个阶段,找到合适的外壳并不容易. ),但费用很高(一方面)外壳费用昂贵,另一方面,由后门造成的间接费用不允许筹集支持资金);
两者之间需要权衡. 许多公司正在用双手准备. 一方面,他们申请咨询以准备首次公开募股;另一方面,他们找到了合适的外壳,等待机会公开发行.
Qihoo 360也为此做了两手准备. 2017年3月27日,天津市证券监督管理局披露了360的上市咨询公告,表明360正在接受上市咨询.
但是360最终选择了借壳. 一方面,这是时间压力(360私有化时,周鸿Hong背负着超过30亿美元的债务,高额债务促使360尽快完成了上市过程)
另一方面,可能是因为找到了更合适的外壳和后门解决方案;
但这仅是可能的,因为根据《重组办法》第11条,重组不得导致上市公司未能满足股票上市的要求,即,对于拥有4亿股以上股份的公司奇虎360的2016年报,其公众持股比例不得少于10%,可用于基于360的估值推断空壳公司所需的交易量. 停牌前江南嘉杰的市值仅为34亿元,即与360的体积相比仍然太小了.
因此,这几乎不是一个合适的选择(以前,一些网民根据市场价值,流通股,收入增长率,净利润增长率,资产负债率和停权等指标筛选并预测了360个批次)交易. 似乎没有选择任何要后门的对象.

五个后门解决方案和后续流程
奇虎360后门江南嘉杰的计划非常令人满意,这是一个典型的网壳+资产配置模型.
净壳: 江南佳杰首先进行内部资产重组,将所有经营资产及其相应的债权人,债务,人员,经营资格和其他经营要素放入目标公司嘉杰机电,因此,简单易行江南佳洁100%股权持有佳洁机电股权结构形成;
江南嘉捷随后将嘉捷机电出售给控股股东和360名股东,以完成净壳程序. 其中,控股股东以购买了19.0亿加元机电90.29%的股权,360股东以360为代价. 收购嘉洁机电剩余的9.71%的股权(这一步骤360股东收购嘉洁机电的一小部分相当令人费解,是空壳费吗?)
资产配置: 完成净壳后,江南嘉杰仅持有和360股股权的一部分. 此时,资产配售需要同时进行,即江南嘉杰向360名股东发行股票以购买资产并购买其所持股份. 的360股,从而完成360的重组和上市过程.
与巨人互联网后门世纪邮轮交易所的“询价函”相比,可以看出,这类中国股票后门重返A股市场的担忧具有更大的相似性;
基本侧重于业务模型和相关运营数据的披露,资产估值和绩效承诺的问题,大量商誉和无形资产的问题,以及“成功完成重大资产重组的资产资产VIE”的问题拆除有关协议控制体系结构的信息公开要求的几个问题.
目前,江南嘉捷刚刚披露了重组计划奇虎360的2016年报,证监会已保留了三项借壳资产许可证,发行股票购买资产以及上市公司的合并和分立许可证. 因此,将有反馈会议,特别会议和重组. 委员会和其他程序,在后门360案中仍然存在一些不确定性.
六个案例研究
奇虎360的A股收益在不久的将来将成为资本市场的里程碑事件,对于中国股票的收益具有重要的预测意义.
昨天(11月4日),证监会发言人高立回应了360后门案: 参与A股公司的合并,收购和重组,并对重组和上市交易提出了更严格的要求; “
这似乎也表明中国股票的回报将会加速. 此前,分众传媒在七喜控股之后拥有七个每日涨停板,而巨人网络则支持重庆世纪邮轮公司. 每天有20个极限板. 这时,360借壳江南佳捷的涨停板肯定不会少. 毕竟,360的市场估值通常在数千元以上,而根据360计划,当前的重组估值仅为504亿元,为二级市场的后续上涨留有足够的空间.
许的股票,包括人人网,世纪佳缘,莫莫,聚美优品,世纪互联网,宜隆和Ku6,都与奇虎360同时私有化,这预示着另一场资本盛宴. 快来了. 返回搜狐,查看更多
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-156853-1.html

 中国电信的BlackBerry网络服务注册页面曝光
 解决方案:您的计算机仍然安装了360防病毒软件吗?最好的免费的在这里
 机皇血统 索尼爱立信经典智能机大盘点
 摩托罗拉em30_鎽隙念什么_楂橀鎽墭杞渤鍗
面