一旦信用报告具有这6条记录,贷款将直接被漏掉!
电脑杂谈 发布时间:2020-03-20 04:10:49 来源:网络整理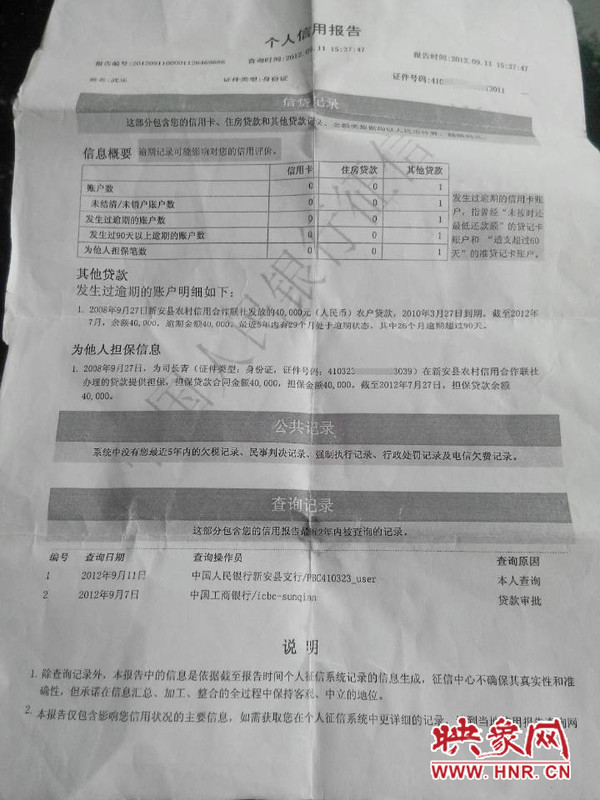
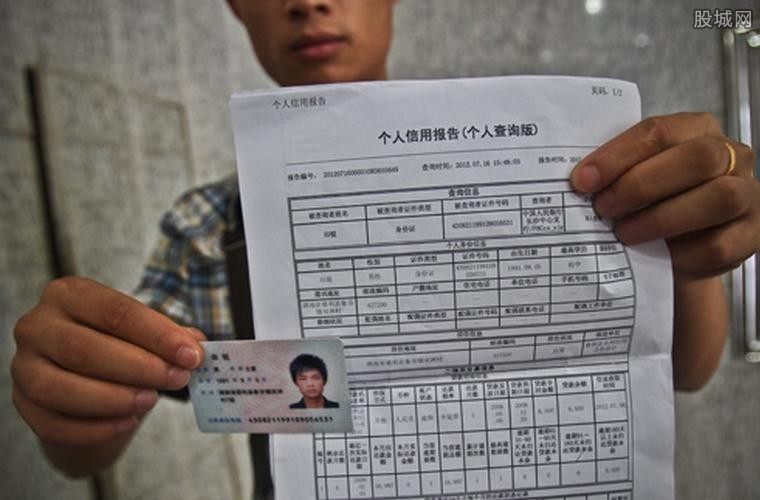
许没有对信用报告给予太多关注,但后来感到遗憾的是,由于信用报告受到污染,他们影响了贷款申请. 一位朋友终于存了足够的钱来付首付款来买房,但是当他去银行申请房屋贷款时,他被银行拒绝了,因为他的逾期未还,并且信用记录上有“污点”. ,银行拒绝了. 借贷. “经过查询,我发现我上大学时申请了,一次还清6.8元,下班后就把这张留在一边,造成了连续的逾期,不仅有6.8元变成了200多元. 拖欠了,还欠了20笔逾期记录,我无法借钱. ”
别以为只是逾期就不会导致您的贷款被拒. 这些条件出现在信用记录中,并且贷款全错了!
1. 职业不稳定和敏感的职业属性
职业稳定性是判断是否贷款的重要因素,但大多数人很容易忽略. 行业属性还可以预测个人的信用风险. 假设您在产能过剩的行业或娱乐行业工作,例如钢铁贸易,煤炭,水泥,KTV,为什么注册征信报告后才能贷款,发廊和其他禁止贷款流入的银行,那么批准贷款的可能性将非常低.
2. 逾期但未归还
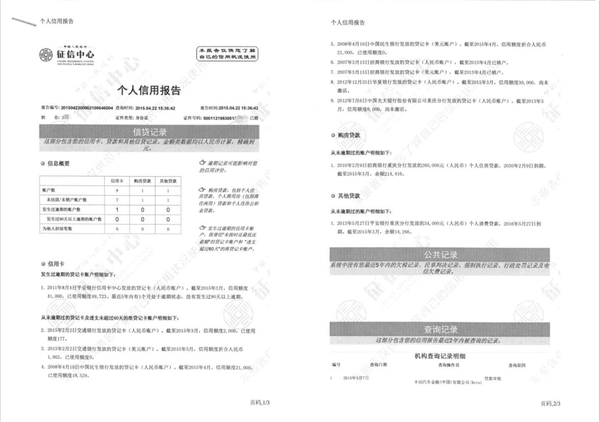
通常,信贷经理将关注过去两年的信贷状况. 两年前的逾期付款已经还清,影响不会太大. 此外,借款人应注意逾期的天数和天数. ,两年内超过6次或超过90天的逾期将受到影响. 只要您不还款,记录就会一直存在. 如果您还清钱,又如何获得另一笔贷款?因此,被拒绝是合理的.

3. 坏账
购买贷款或后,如果您无法及时还款,并且收债员无法收回帐户,则将形成坏账. 在信用报告中,坏账比逾期还严重!业内甚至有一种说法,“一个坏账等于50笔逾期还款”. 因此,一旦信用报告中有坏账记录,基本上就意味着不可能申请贷款,并且有90%甚至100%的机会被拒绝.
4. 债务太多

通常,如果债务与收入的比率超过65%,它将被拒绝. 但是,重要的是要注意,收入负债率的要求因银行而异,借款人需要详细咨询. 因为在他们看来,负债累累的人的偿还能力很弱,很难通过向他们发放贷款来保证贷款的顺利收回. 但这并不意味着高负债将无法获得贷款.
5. 配偶信用欠佳
我为自己的奉献保持了良好的信用报告,而忽略了我配偶的信用报告. 当贷方申请贷款时,银行不仅会审查申请人的信息,还会审查申请人配偶的信息. 如果一方的信用记录不良,则很可能另一方将无法申请贷款.
6,肆意申请贷款
现在,许多贷款声称自己不寻求信贷,因此许多朋友沉迷于其中. 无论如何,他们不提交信用检查为什么注册征信报告后才能贷款,他们想借钱. 但是实际上,每次他们申请贷款时,都会被大数据记录下来,以后直接影响我的贷款申请.
保持良好的信用记录是申请贷款的先决条件. 不同的银行和不同类型的贷款有不同的信贷要求. 对于那些逾期未付的人来说,很难获得贷款. 在工作和生活中,我们必须注意保持良好的个人信用记录. 根据以上所述,您的贷款被拒的可能性有多大?我可以顺利获得贷款吗?
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/shouji/article-145590-1.html

 或者,观看2004年不推荐使用的十大手机[图片]
 林志玲在高德地图上的语音导航
 百度地图导航使用Android手机
 谁说回购将压抑股价,并观察其他人如何从苹果回购
来吧