新购房屋的装修费是否计入固定资产原值
电脑杂谈 发布时间:2019-07-09 18:15:29 来源:网络整理
1
接上.会计政策与税收政策的差异比较之资产方面的差异定资产评估的纳税调整也这样规定)。4、无受益年限的无形资产。按《企业会计制度》规定,“如果合同没有规定受益年限,法律也没有规定有效年限的,摊销年限不得超过10年”。按《企业会计准则第6号――无形资产》规定,无形资产的使用寿命有限的,应当估计该使用寿命的年限,其应摊销金额应当在使用寿命内系统合理摊销;使用寿命不确定的无形资产不应摊销。按《企业所得税暂行条例实施细则》第三十三条规定,“法律和合同或者企业申请书没有规定使用年限的无形资产,摊销年限不得少于10年”。5、土地使用权。《企业会计制度》第四十七条规定,“企业购入或以支付土地出让金方式取得的土地使用权,在尚未开发或建造自用项目前,作为无形资产核算,并按本制度规定的期限分期摊销。房地产 1
2
您可以纳入房产交税,也可以另外交税的。###未涉及房屋无合同价,应该是交易出具的一个评估价,按照这个价格纳税。###不用的啊,说的不对###不对的,装修费用和房子是两回事,但如果是装修好的房子你买下来,只能按合同价交税,是不区分房子还加装修费用的说法。###不对,未涉及房屋无合同价,应该是交易出具的一个评估价,按照这个价格纳税。###不对,未涉及房屋无合同价,应该是交易出具的一个评估价,按照这个价格纳税。 公司发生的装修费用如果较大,那应该列入固定资产,是按固定资产--房屋价值来计算。税务这样说是对的。如果是装修价值额小,那就可以列入费用。 2 您可以纳入房产交税,也可以另外交税的。###未涉及房屋无合同价,应该是交易出具的一个评估价,按照这个价格纳税。###不用的啊,说的不对###不对的,装修费用和房子是两

3
经营租入固定资产的改良支出计入“长期待摊费用”科目,并在剩余租赁期与租赁资产尚可使用年限两者中较短的期间内,采用合理的方法进行摊销。一般账务处理为, 发生改良支出时, 借:长期待摊费用 贷:原材料 应付职工薪酬 银行存款等

4
对租人房屋发生的装修费应根据《企业会计准则第4号――固定资产》中对资本化还是费用化的原则进行判断。如果应作费用化处理,应当一次性计入发生的当期;如果应资本化处理,应单设“1503经营租入固定资产改良”科目核算固定资产原价,并在剩余租赁期与租赁资产尚可使用年限两者中较短的期间内,采用合理的方法单独计提折旧。根据《企业所得税法实施条例》第六十九条规定:企业所得税法第十三条第(三)项所称固定资产的大修理支出,是指同时符合下列条件的支出: (一)修理支出达到取得固定资产时的计税基础50%以上;(二)修理后固定资产的使用年限延长2年以上。 企业所得税法第十三条第(三)项规定的支出,按照固定资产尚可使用年限分期摊销。因此,同时符合上述条件的经营租入的固定资产发生的装修费用应当资本化,在剩余租赁期与租赁资产尚可使用年限两者中较

5
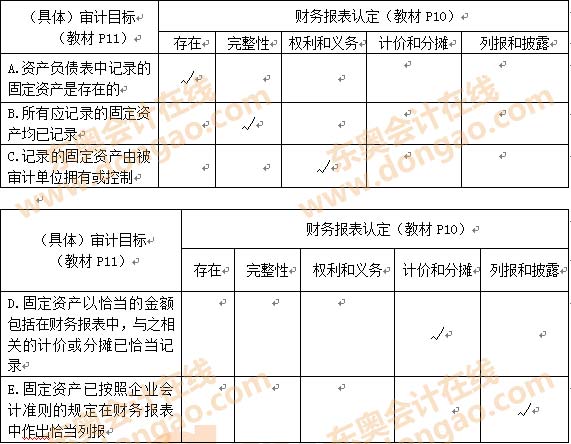
2.与固定资产有关的更新改造等后续支出固定资产原价,符合固定资产确认条件的,应当计入固定资产成本,同时 将被替换部分的账面价值扣除。(四)企业已计入固定资产、无形资产等相关资产的手续费及佣金支出,应当通过折旧、摊销等方式分期扣除,不得在发生当期直接扣除。 a、为增加固定资产使用效能或延长其使用年限而发生的改建、扩建或修缮等后续支出,应当计入固定资产成本b、为维护固定资产的正常使用而发生的日常修理等后续支出,应当计入当期支出 c、盘亏或者报废、毁损的固定资产,转入待处置资产 d、自行建造的固定资产,其成本包括建造该项资产至交付使用前所发生的全部必要支出 【正确答案】abcd 2、事业单位支出包括( )。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/sanxing/article-111677-1.html
-

-
申文亮
小王子这本书
 使用U盘安装操作系统需要3个条件(组图)
 三星S9+用户自述:终于懂得为什么现在很少人买三星手机
 sonyu磁盘格式化工具
 强悍:如何杀死USB闪存驱动器上的病毒?
台湾必须无条件接受统一