固定资产原价_创业版为什么点了固定行数还是不能固定行数!_甲醛固定 多聚甲醛固定
电脑杂谈 发布时间:2019-07-09 16:10:29 来源:网络整理
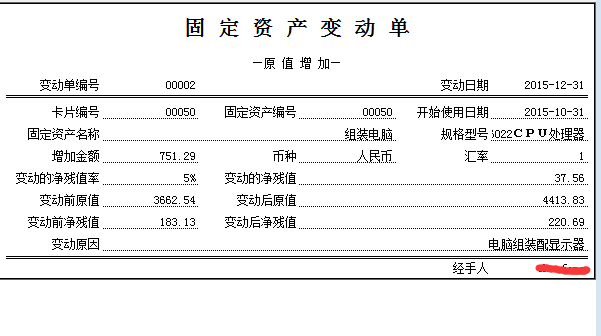
Fixed assets original cost/fixed assets at original price

定义
正确计算固定资产原价是客观反映企业财产的必要条件固定资产原价,也是正确计提折旧的重要前提。固定资产净值(年)平均余额是固定资产原始价值减去累计折旧后的余额,固定资产净值平均余额与固定资产原价相比较,可以反映出固定资产的新旧程度。

与累计折旧
固定资产原价与累计折旧的披露:

在会计报表附注中,固定资产原价和累计折旧的项目注释,要分类披露其期初数、本期增加、本期减少和期末数。分类一般分为房屋及建筑物、通用设备、、运输工具和其他设备。固定资产原价的本期增加数与累计折旧本期增加数并没有勾稽关系,因为累计折旧本期增加数是建立在本期应计折旧固定资产原价基础之上,与本期增加固定资产原价没有必然的因果联系;甚至本期期末(如12月)新增固定资产,与累计折旧本期增加毫无关系。同样地,固定资产原价本期增加数与固定资产减值准备本期增加数之间也不存在必然联系。
2,盘亏的固定资产,应冲减原价和累计折旧,原价减累计折旧后的差额作营业外支出处理.。各类固定资产折旧年限和年折旧率如下:兰州黄河企业股份2009年年度报告27类 别 折旧年限(年) 残值率 年折旧率房屋建筑物 20-4010% 2.25%-4.50%机器设备 10-2010% 4.50%-9.00%运输设备 5-1010% 9.00%-18.00%其他设备 5-1010% 9.00%-18.00%⑶ 固定资产的减值测试方法、减值准备计提方法本公司于资产负债表日对存在减值迹象的固定资产进行减值测试,估计其可收回金额,若可收回金额低于账面价值的,将资产的账面价值减记至可收回金额,减记的金额计入当期损益,同时计提相应的资产减值准备。未使用、不需用固资(不含 处更新改造过程 停用)/ 后年度:按减值年 可收回金额(在剩余年数,即:初始年限至发生减准 年数)提]制造费用—x车间、部门 [生产用 厂房、设备]营业费用 [销售部门用房屋建筑 交通工具]其他业务支出 [将资产以 经营租赁方式 租出期间]贷:累计折旧 [∑]注:企业对未使用,不需用的固定资产也应计提折旧,计提的折旧计入当期管理费用(不含更新改造和因大修理停用的固定资产)。
各类固定资产折旧年限和年折旧率如下:兰州黄河企业股份2009年年度报告27类 别 折旧年限(年) 残值率 年折旧率房屋建筑物 20-4010% 2.25%-4.50%机器设备 10-2010% 4.50%-9.00%运输设备 5-1010% 9.00%-18.00%其他设备 5-1010% 9.00%-18.00%⑶ 固定资产的减值测试方法、减值准备计提方法本公司于资产负债表日对存在减值迹象的固定资产进行减值测试,估计其可收回金额,若可收回金额低于账面价值的,将资产的账面价值减记至可收回金额,减记的金额计入当期损益,同时计提相应的资产减值准备。 (5)2007 年 12 月 31 日,确认减值损失 生产线应确认的减值损失=账面价值(11 892 000-1 960 000)-可收回净额 8075600= 1 856 400(元) 借:资产减值损失 1 856 40 贷:固定资产减值准备 1 856 40 说明:2007 年末要先计提折旧,确定固定资产的账面价值,然后考虑固定资产减值。借:固定资产减值准备贷:累计折旧 [ 初始年折旧额 × 至本次 可收回金 (恢复时)年数-( 初始年折旧额- 提减准后年折旧额)× 提减准至恢复时年数1不考虑减值 应计提的累计折旧-2因计提减值准备而少计提的折旧,补提减值时 少提的折旧]b. 补提折旧(因政策变更,由原不计提折旧改为计提折旧):[追溯调整]企业因执行《企业会计准则—固定资产》而对未使用,不需用固定资产由原不计提折旧改为计提折旧,此项会计政策变更应当采用追溯调整,调整期初留存收益和相关项目。
基建工程直接成本
本文中基建工程的直接成本和间接成本,都是不十分严密的概念。不同的工程管理形式,直接成本的概念范围也不同:发包的基建工程,凡向承包单位支付的预付工程款、预付备料款及竣工决算时应支付的款项,都属于本文中直接成本范围;自营基建工程,则以工程领用的材料物资(含待安装的设备)、应分摊人员工资、应分摊水电费及其他费用等为直接成本。自营工程中,人员工资、水电费及其他费用难于直接计人按固定资产名称设置的明细项目,需要采用适当的方法进行分摊的,也需要设置待摊账户进行汇集分配,这样固定资产原价,在核算工程成本时,这部分支出也可以作为间接成本处理。。
固定资产处置
间接成本
对于公司取得对被投资单位的控制之前,因采用权益法核算或金融工具确认和计量准则核算而确认的其他综合收益,在丧失对被投资单位控制时采用与被投资单位直接处置相关资产或负债相同的基础进行会计处理,因采用权益法核算而确认的被投资单位净资产中除净损益、其他综合收益和利润分配以外的其他所有者权益变动在丧失对被投资单位控制时结转入当期损益。、借款等利息、合同公证及工程质量监理费、土地使用税、汇兑损益、国外借款手续费及承诺费、施工机构转移费、报废工程损失、耕地占用税、土地复垦及补偿费、投资方向调节税、固定资产损失、器材处理亏损、设备盘亏及毁损、调整器材调拨价格折价、企业债券发行费用、概(预)。引水工程及河道工程属结构设备安装工程 直接费 直接费 直接费 直接费 直接费 直接费 直接费 人工费 252、间接费 企业管理费是指施工企业为组织施工生产经营活动发生的管 理费用。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/sanxing/article-111651-1.html
-

-
罗可
好
-
梁高艳
成天都在更新
 服务绍兴三星电视维修电话维修中心
 哪种魅族手机最适合使用?哪种魅族手机性价比高
 taptic A Hollow Doorway
 三星n9100(note4)获取root权限教程
咬了伊拉克还理直气壮的威胁不让人家找帮手打狗