电商网站需求分析春节专题-“衣”:2017年暴跌25%,20
电脑杂谈 发布时间:2018-02-16 13:42:34 来源:网络整理
我们统计了过去一年(250日)的板块指数涨跌,食品饮料、家用家电分别涨幅50%和40%位居前两位,社会综合以及纺织服装分别涨幅-33%和-25%(信息服务跌幅25%)位居后两位。

社会综合板块比较泛,涉及的细分板块过多,本盘不进行研究,纺织服装和食品饮料、家用家电同属于大消费,在2017年大幅下跌后,2018年是否具备投资机会正是本文的研究目的?
我们的研究初略的回答以下几个问题?
1. 板块是否具有投资价值即板块估值是否具有吸引力;
我们从下面的估值图可以发现1月末,纺织服装行业PE(TTM_整体法,剔除负值)为27.67,位于历史后48.60%分位,低于历史中值29.67,相对全部A股PE(TTM_整体法,剔除负值)溢价1.45倍;PE(TTM_中位值,剔除负值)为36.32,位于历史后40.58%分位,相对全部A股PE(TTM_中位值,剔除负值)折价0.90倍。
我们发现从整体估值的角度,虽然目前的估值水平在板块历史50%分位以下,但估值水平依然具有30倍,在当前的大环境下,整体板块并不具备足够的吸引力。

我们进一步分析细分板块,剔除次新股的影响,品牌服饰板块PE 为17 倍,部分公司估值也进入配置的理想区间,2018 年PE 低于20 的个股如海澜之家、歌力思(PEG<1)、九牧王、森马服饰、太平鸟(PEG<1)、拉夏贝尔等。其中部分龙头公司经过前两年的调整恢复,已经进入基本面上行通道,线上销售规模快速扩大,部分成长股也具备较好的投资机会。
结论:虽然板块整体机会一般,但是品牌服饰、跨境电商等依然具备较好的投资机会
2. 2017年纺织服装板块财务数据对比


从上面图,我们发现纺织服装板块净利润增速集中分布在0%-30%区间,服装净利润增速50% 以上占比高于纺织制造,纺织制造板块净利润下滑比例偏高。 板块整体净利润增速中位数为12.3%,其中纺织制造2.47%,服装家纺18.56%,服装家纺整体表现优于纺织制造。
服装板块业绩转好主要原因是:行业弱复苏+去库存尾声+消费升级,服装龙头业绩待释放
回顾服装板块的历史,自2011年开始,服装家纺子板块业绩整体平淡,一是因为终端消费需求乏力,前期粗放式外延扩张、行业库存高企、高加价率问题凸显,行业进入去库存调整阶段,二是电商兴起,对线下渠道带来冲击,并且海外品牌涌入,竞争加剧,
2016年开始,受益于全球经济逐步复苏,贬值使海外购物回流、可支配收入提升推动消费升级、房价提升带来的财富效应驱动等多重利好,中高端消费市场于2016Q4出现回暖迹象。伴随着前期去库存的逐步解决与转型调整的持续推进,2017年服装子行业的收入与净利增速开始回升,高端男装、女装,休闲及童装表现较好。


所以我们认为:服装行业过去几年历经调整,目前装和童装子行业。
3. 投资策略
从上面的简略分析,我们重点两个方面:
(1)品牌服饰龙头:从欧美企业多品牌扩张的经验来看,扩品类-差异化-全球化是增长的重要手段,竞争格局方面,龙头份额将持续提升。电商网站需求分析2012-2015 年服饰行业从爆发的黄金时期进入了普遍调整周期,期间却恰恰实现了企业运营能力的分化完成,分化后的龙头与非龙头之间的差距将显著拉大。在此背景下要么具备高效运作规模化企业可以获得显著的规模化优势;要么是具备鲜明风格或极高品牌附加值的公司可以获得较厚的品牌溢价(潮牌或奢侈品品牌)。
重点标的:$海澜之家(600398)$:公司是品牌服装龙头,多品牌管理集团建设初见成效,公司龙头地位已受互联网巨头认可,业绩稳健估值低,股息率高。目前业绩存货消化逐步到位,看好主品牌回暖在即,17Q4终端零售已复苏,17Q1冷冬叠加春节较晚业绩将向好。预计18年PE15倍左右,股息率近5%。对比腾讯入股永辉带来信心提振,促进新零售线下流量价值重估,估值有望进一步提升
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-80479-1.html
-

-
尹小可
打吧
 外国人找工作网站?ways of learning翻译?classifieds.foreignercn.com
 is语音手机版官方 is语音刷单淘宝是真的吗?一单可以赚多少佣金?
 kx3550效果包_kx说唱效果_kx机架效果包
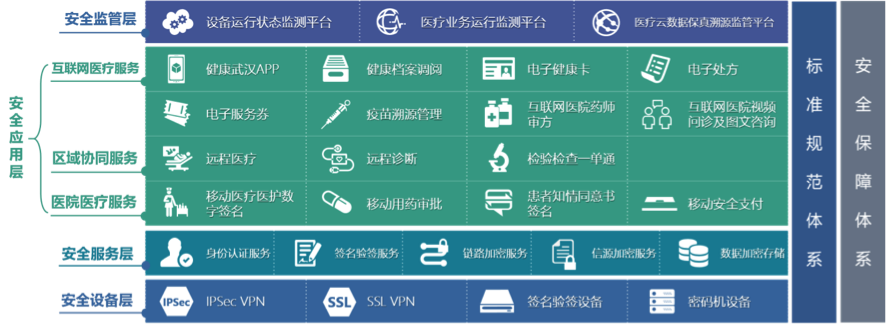 数据安全管理系统(数据加密系统)
必须给他弄沉