彩票投注方案 假如不工作了,你还有源源不断的收入吗?一文读懂公认科学、稳健(2)
电脑杂谈 发布时间:2018-02-15 11:25:56 来源:网络整理
收入结构才是决定这个家庭是富有还是贫穷的关键因素。大部分的家庭通过工作获得的收入是占绝大部分的比例,约95%的收入都是来自上班所获得的薪水这个部分。
在不工作时获得的收入,如利息收入、房租收入、退休金、版税等,一般家庭在这个方面的收入比例就低一些,大约只有5%,甚至没有这样的收入。
因此要改变收入结构,我们就必须增加“不工作时的收入”。若能将原本只占约5%的不工作时的收入提升到95%以上,没想到通货膨胀率上涨的速度这么快,到了再维持多久,眼看钱都快花光了,他现在只好过着相当节俭的生活。彩票投注方案
所以我们得想清楚,一个人需要存多少钱才能退休,才能够抵挡通货膨胀。
就像有人所说,一个月拿三万月薪照样很焦虑,如果这三万是由两万收的房租和一万月薪组成的,那就不会那么焦虑了。
聪明的人,知道利用闲暇时间,帮自己找到一份持续收入。
每辆车都有第5个轮胎,就是备胎,你有为家人准备“持续收入”的备胎吗?家庭里有两种角色,照顾者和依赖者。负担家里的生计,赚钱回家养家糊口的,属于“照顾者”;另一种没有工作能力的角色,就属于“依赖者”。
风险总是无所不在,如果很不幸,照顾家庭的人出事了,这家人将会陷入贫穷,甚至过不下去!
聪明的家庭知道未雨绸缪,甚至可以让照顾者不那么辛苦。彻底改变收入结构,追求持续收入是唯一的选择。因此,要远离贫穷,全家至少要有一个人创造持续收入。
人在顺境中,一定要想想危机在哪里!什么时候创造出持续收入,你就能在什么时候脱离贫穷。

中国台湾省约150万名千万富翁,都是在工作之外,利用业余时间,通过发展自己的持续收入系统,得以彻底摆脱贫穷,实不断的进入我们自己的账户。
然而我们知道凡是不可持续的收入,再高都不值得羡慕,超时工作,以健康为代价去追求更不值得。
另外,光靠储蓄的利息也不足以让你养老。有一个朋友在30年前从岗位上退休,拿了300万新台币的退休金,在30年前,300万新台币是相当大的一个数目,因此那个朋友觉得从此不愁吃穿了,但在今天看来,300万台币又算什么呢?
你今天找的客户,是不是明天还会来消费?很多种选择,事实上是可以让你多次获利的。
例如:词曲的作者得到报酬、持股的营销顾问收费、房东收租金、发明者注册专利、架设网站的人日夜收点击费用、超市收渠道宣传费、企业家架构系统来收加盟金、商家进行直销、保险经纪人建构组织及扩大系统等许多情况,都有可能持续带来报酬。
做一次生意,领一次报酬,还是领N次,你选择哪一种?
当你有了一定的资产的时候,什么样的资产配置才能稳健的呢?
全球最具影响力的信用评级机构“标准普尔”调研全球十万个资产稳健增长的家庭,分析总结出他们的家庭理财方式,提出了世界上公认的最科学、稳健的资产分配方式。彩票投注方案
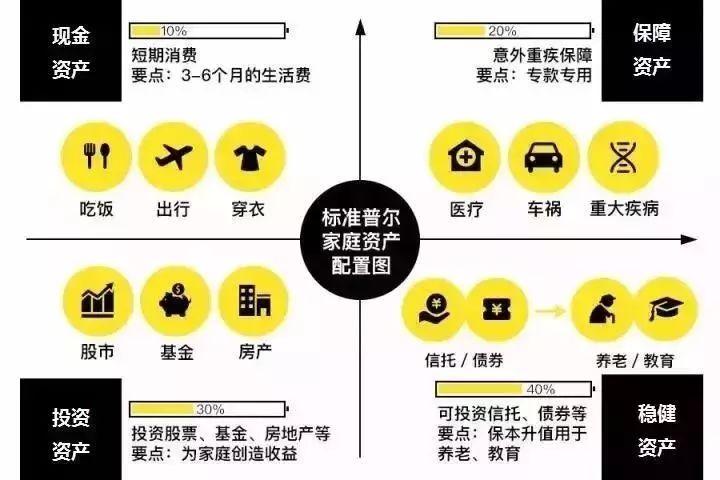
它把家庭资产按比例划分为四个账户,并按一定比例分配,通过合理的资产配置来分散风险,达到资产配置的最高境界——平衡。这四个账户就好比是桌子的四条腿,长久来看,少了任何一个就随时有倒下的风险。
No.1:日常资产
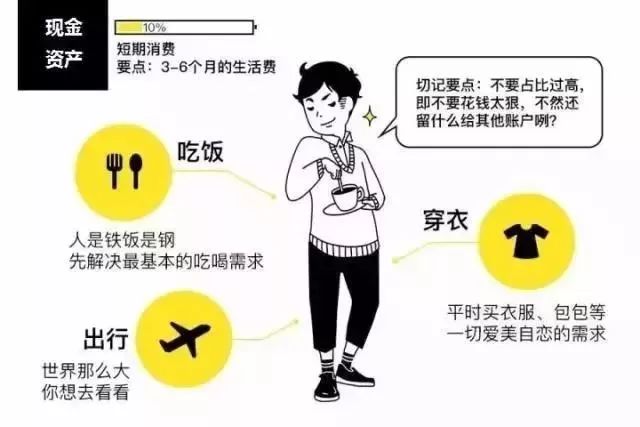
这个账户每个人都有,保障的是家庭的短期开销,每个月基本是固定的,买衣服、旅游、换手机等需求,也应该从这个账户支出。额度最好控制在家庭资产的10%左右,如果占比过高,你就没有足够的钱投进其它账户了。
No.2:保障资产
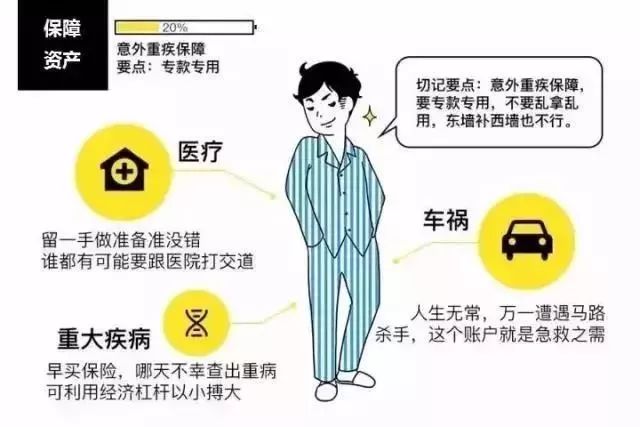
这是杠杆账户,里面放的是保障资产,一般占家庭资产的20%,为的是以小博大,专门解决突发的大额开支。人有旦夕祸福,一旦遇上意外、重疾等不幸,家庭资产可能在一夜之间灰飞烟灭。
在生活充满不确定的情况下,提前准备好保障资产无疑是明智之举,平时看着没什么用,但到关键时刻,它能保障你不用卖房卖车、股票低价套现、四处求人......
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-78806-2.html
-

-
贾文静
我还是选前者
-
 金山电池管家密码忘了_iphone电池管家和金山电池医生哪个好_2016电池管家哪个好用
 笔记本电脑正在为手机充电!苹果正在努力实现
 【经验分享】当宽带被运营商改为内网IP后,如何改为公网使用
 与iReport的几个主要功能进行比较
师傅不健康