关联方资金相互占用的风险分析
电脑杂谈 发布时间:2020-08-01 08:04:40 来源:网络整理
财务结算是企业所得税管理的重要组成部分. 这是纳税人履行纳税义务并享受税收优惠政策的法定程序. 当所得税结算和结算临近时,如果由于关联方的资金使用而不想采取这些监管措施,请详细阅读本文!
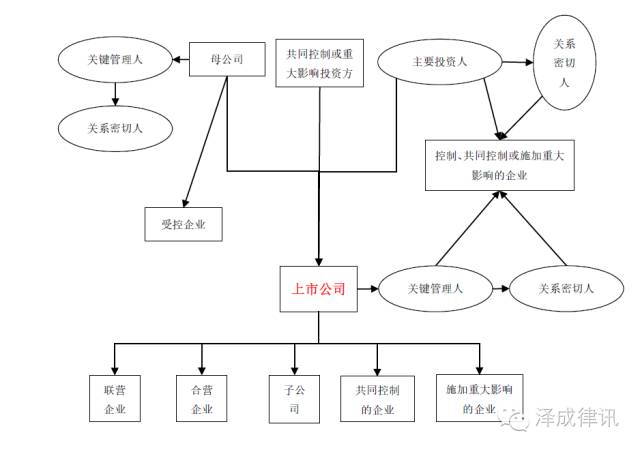


在业务运作过程中,控股股东或实际控制人经常会挪用闲置公司资金(有时甚至是非闲置账本资金)用于其他目的. 有些借来借,有些借预付款转移. 走;有些分配给股东,有些分配给由股东或实际控制人控制的其他企业或有其他关联关系的企业. 这种情况在民营企业中比较常见,在经常有不正规经营的国有企业中也很常见.
编辑在一家工程建筑公司中发,这些资金通常包含在预付款帐户和其他应收款中. 例如关联方资金占用危害,公司及大股东之妻成立的两家公司甲,乙的总资金不少于5000万元,已计入公司其他应收款和预付款项;大股东出资成立了另一家公司C. 过去,公司以进项资金形式占用资金约3000万元,以短期贷款形式占用公司资金约2000万元. 此外,上述资金转移的批准和转移程序是非常随机的,未经股东大会的同意或授权,大部分由大股东以总经理的名义支付. 此举不仅引起了税务检查,而且还导致人由于未经过股东大会批准的不正当资本挪用行为而被指控擅自挪用资金负责.

为了帮助公司解决此类问题并对此风险进行预警,诸葛年度财务检测中的一项指标是“短期贷款与收入相关性分析”. 该指标基于短期贷款余额和主营业务. 比较收入以检测公司关联方资金相互挪用的风险,以帮助公司分析问题的可能原因并提出警告提前风险. 例如: 公司结清企业所得税时,最新合并资产负债表“短期借款__期末余额”填写15万元,最新合并利润表“一,营业收入__本年累计”填写金额为20万元关联方资金占用危害,短期借款__期末余额大于营业收入__今年累计金额,该指标将警告您的公司可能存在以下问题:
1. 可能会占用关联方资金.
2. 可能会隐瞒或延迟确认收入.
3. 售后回购可能会少付.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-289606-1.html

 神州数码2018校园招聘备战-求职应聘指南(笔试真题 面试经验)
 DVDFab 11——DVD复制软件
 欧凯KTV点歌系统下载v4.0版
 口语学习王下载v5.6 [百度网盘资源]
亲