控股股东占用资金的计算
电脑杂谈 发布时间:2020-07-31 00:27:23 来源:网络整理
控制股东和关联方占用上市公司资金的问题一直是我国证券市场的严重问题,给资本市场带来极大的动荡. 据统计,在亏损连续两年退市的上市公司中,控股股东挪用了资金. 近年来,上市公司募集资金的近10%被控股股东占用. 在已披露的2010年上市公司年报中,控股股东欠款1亿元以上的12家上市公司中,3家公司控股股东欠款金额甚至超过应收账款总额的50%. 尽管相关法律法规严格禁止控股股东占用上市公司资金,各种上市公司相继出台了防止控股股东占用上市公司资金的管理措施,但这一问题尚未得到彻底解决,控股股东权益问题也得到了彻底解决. 仍然很严重.
1. 控股股东占用资金的方式
一方面,控股股东通过控股股东和关联方在生产经营环节中的关联交易,如采购,销售,劳务相互提供,占用资金. 这是运营资本占用;另一方面,是非经营性资本占用,其表,在没有实际交易背景的情况下偿还债务. 在这种情况下,发行商业承兑汇票,提供贷款担保等占用资金,而这两种资本占用方法通常在同一家上市公司中并存.
分析控股股东占用资金的条件和原因
控股股东之所以可以占用上市公司的资金,不仅是因为内部原因,例如股权结构和内部控制,还可以是由于外部原因,例如法律环境,不利的监管和宽松的处罚. 具体在以下几个方面:
1. “一股占主导”,上市公司的股本结构不合理.
国有股份的“一股独大”所有权结构使它们有可能占用资金. 中国90%以上的上市公司都是由国有企业独资发起或作为主要发起人从公众筹集股份并实往来为其入侵上市公司的资金提供了机会.
2. 上市公司缺乏有效的内部控制.
具有严重控股股东的上市公司通常缺乏完整的内部控制系统. 大多数公司的公司治理结构都有很多局限性. 公司缺乏内部监督管理机构,公司董事,监事和高级管理人员. 这些人员没有明确承担维护公司财务安全的责任,财务部门和审计部门没有在定期检查与控股股东进行的资本交易中充分发挥作用. 该公司正在制定有效的债务清算计划,规范关联方交易,并履行信息披露. 履行义务不足和内部控制缺陷为控股股东占用资本提供了机会.
3. 外部监督不足.
各级地方政府,国有资产监督管理委员会,中国证券监督管理委员会,财政部,工商部,税务总局对控股股东进行监督,但其监管目标并不统一<

首先,监管机构的多元化和不一致的监管目标使控制股东的监督制度缺乏效力[1]. 负责监督上市公司的中国证券监督管理委员会权力有限,缺乏严格的监督;政府对会计,审计等中介机构的问责机制不健全,处罚力度不够;公众和投资者的信息不完整;中小股东的利益受到控股股东的影响侵权时诉讼制度的执行力度不够.
4. 法律制度不完善,上市公司的成本低.
在我国. 由于法律法规不完善,对主要责任人没有刑事和民事责任处罚,也没有关于违反法律法规的明确定义. 在法律法规约束机制存在缺陷的制度背景下,控股股东资金带来的巨大违法利益与违规成本相对较低,使得一些控股股东具有监督博弈的心理.
3. 上市公司控股股东对资本占用问题的危害
控股股东和关联方提取的款项通常数额较大,属于长期欠款,偿还债务时采用股权,债权,有形资产和其他非方式进行偿还. 但是,这部分资金以应收账款或其他应收款的形式反映在公司资产中,这严重削弱了上市公司的资产质量,使公司的资本结构恶化,并影响了公司的偿债能力,获利能力和获利能力. 上市公司. 经营能力直接损害了中小股东的合法权益.
1. 会计信息失真,报表利润误解,投资风险增加.

控股股东的资本份额将影响上市公司利润的数量和质量. 在数量上,上市公司必须每年对“应收账款”和“其他应收款”计提坏账准备,作为资产减值损失,直接减少“营业利润”. 这部分资金通常会占用很长时间. 由于回收欠佳和其他原因,未定期间的应收账款偿还容易产生大量坏账. 因此,需要预留大量的坏帐准备金以影响利润,这对上市公司的业绩产生了更大的蚕食. 在质量方面,上市公司可能会粉饰其业绩和声明,以弥补公司盈利能力的下降. 一方面,财务报表中的利润可能包括巨额的资本占用费和来自大量相关交易的利润. 另一方面,坏账准备也可能不足,这两者都会导致报表中利润的真实性和可靠性下降,从而影响上市公司的实际利润质量. 同时,这种处理方式还导致控股股东对某些关联交易的会计监督执行不力,使会计信息失真关联方资金占用危害,掩盖了上市公司的许多违法交易,使投资者承受巨额投资. 风险.
2. 控股股东挪用资金会影响上市公司的偿付能力.
控股股东的资本将影响公司的偿付能力. 公司的短期偿付能力指标(例如流动比率,速动比率,比率和流量比率)均以流动负债为分母. 一方面,控股股东对资金的占用必然导致上市公司流动资产的缺乏. 另一方面,如果资金占用对应于短期银行贷款,将导致这些指标的价值下降,即上市公司的短期偿付能力下降. 如果对应于长期借款或募集资金,将影响资产负债率,权益率,权益乘数和流量负债率,从而增加财务风险. 此外,由于相应的应收账款和其他应收款不是优质的盈利资产,也不会产生流,因此控股股东的还款期较长且资产质量较差,无法偿还债务,这可能导致不良资产比例上升. 公司的资产增加了,并且缺乏足够的来偿还到期债务. 链断裂导致信贷和金融危机.
3. 严重影响上市公司的盈利能力和经营能力.
上市公司大量占用资本,将影响公司的正常生产经营,降低经营效率,严重影响公司的盈利能力和经营能力. 控股股东的资本通常表现为应收账款和其他应收款的增加,导致公司应收账款周转率,流动资产周转率和总资产周转率下降,即公司的经营能力下降. 同时,由于上述对净利润的定量和定性影响,控股股东的资本份额将影响公司的净销售利润率,净资产利润率和净权益,并降低其盈利能力. 在短期内,这可能会导致公司持续亏损并导致公司被迫退市. 从长远来看,这可能会导致公司破产,最终破产.
4. 控制股东的资金占用对中小股东有害.
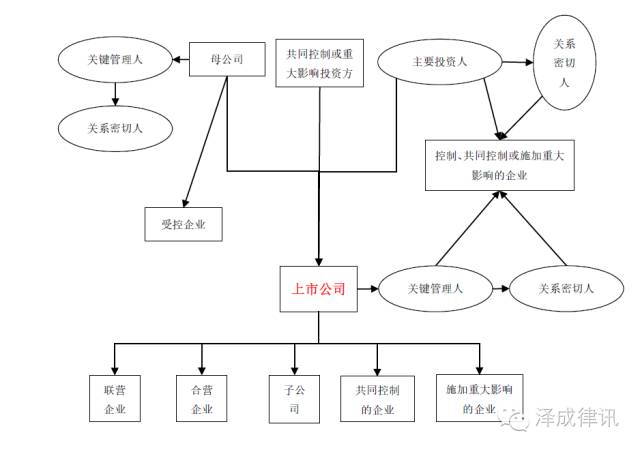
上市公司的资产是所有股东根据其股份拥有的法人财产. 控股股东占用上市公司资金直接侵犯了公司法人财产权和中小股东的财产权. 控股股东的控制权会在控股股东和中小股东之间造成严重的委托代理问题,即控股股东倾向于利用控制权通过以下方式从上市公司转移资产和利润: 占用资金等,从而“清空”上市公司侵犯了中小股东的利益. 控股股东经常利用上市公司的控制权资源来为集团牟利,并侵害中小股东的权益[2].
四个. 控股股东应对资本占用问题的措施
为解决我国上市公司控股股东的资本占用问题,我们可以借鉴发达国家的公司治理经验. 主要措施如下:
1. 优化股权结构,完善公司内部控制制度.
控制股东肆意挪用资金的重要条件是“一股独大”,因此有必要实的速度越快.
上市公司必须完善内部控制制度,规范股东大会,董事会和监事会的职能运作,完善信息披露制度. 首先,可以完善股东大会的决议制度,在一定程度上限制控股股东的表决权. 其次,董事会可以通过在董事会下设立审计委员会和风险管理委员会,增强董事会的制衡功能,充分发挥独立董事的监督作用. 控制功能;最后,建立风险预警机制以有效控制资金.
2. 完善立法,严格执法,加强监督.
不完善的法治是根本无法控制控股股东占用上市公司资金的根本原因. 因此,必须完善立法,限制控股股东对资金的占用,严厉惩处非法占用资金的行为. 法律法规对侵权行为的威慑和惩罚作用. 同时,资产监管部门和政府有关部门要加强对股东和上市公司的监管,并对关联交易进行监管.
3. 充分发挥中介机构的监督作用.
作为独立的外部监督,审计可以在一定程度上减轻股东与管理层之间的代理冲突关联方资金占用危害,并发挥有效的外部公司治理机制. 如果在会计事务所的年度审计中能发的信息,暴露财务报表中的虚假信息,杜绝会计信息失效和会计信息舞弊的问题.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-289306-1.html
-

-
司梦珠
如果台湾是独立的
-
裴士淹
后来部分资金20W跟他做了两次后才追加的
 沉重! 2020年,将出台北京大学医学工业园区八大效益企业扶持政策
 Gradle下载 v3.4.2 官方最新版
 Linux下的root超级权限
 OnePlus移动社区官方论坛
不然我们怎么去颐和园玩啊