应流股份: 业务业绩稳步下降,业绩呈爆炸性增长.
电脑杂谈 发布时间:2020-07-29 07:01:39 来源:网络整理风云APP市值原创作品欢迎转发,转载需授权
作者|宁丽翁
编辑|唐宝子
经纪公司的研究报告是投资者获得目标的主要来源之一,风云军经常读它,就是要经常提醒自己保持理性并保持一定距离. 无论是用来理清投资逻辑还是加深对公司业务的了解,都不能一the而就.
不能缺乏独立的判断力,但我们知道,经纪公司研究报告的吸引力仍然足够. 如果投资者是先入为主的,则稍后将需要时间进行纠正. 但是,冯云军还发现了一个小窍门,那就是,如果他喜欢阅读研究报告,就应该阅读公司上市以来的所有研究报告.
您为什么这样做?这里的逻辑很简单:
一个持续经营的公司需要有一个持续增长的点. 我们可以尝试通过连续阅读研究报告来找到公司的增长点,重点是验证过去的增长点是否已经实现,并推断现有的增长点可以实现的程度和效率.
让我们以应流股份(603308.SH)为例:
在最新研究报告的标题中,使用的大多数词语都是类似的术语,例如即将爆发的核电航空性能,但是如果向前推动研究报告,您会发现爆发已经等待了很长时间. 时间,但保险丝已固定. 时间太长,尚未实现.
这时候,投资者暂时会降低他们的热情.

1. 风云教室的三个指标

对于英流股票,如果我们拿出研究报告并分析和分析以前的风云课堂中的三个主要指标,结论将是显而易见的.

1. 净利润
英流股份于2014年1月22日在上海证券交易所挂牌交易. 主要产品为泵和阀门零件,机械设备零件,属于特殊设备零件行业,用于高端航空,核能. 电力,石油和天然气,资源,国防和军事工业. 设备领域. 用航空和军事工业之类的字眼追赶基本上是一项晦涩难懂的事情.
但是任何行业都无法赶上,而是高端. 实际上,经过多年的发展,国内特种设备配件产业已经形成了种类齐全,规模较大,具有一定国际竞争力的产业体系. 但是,整个行业的基本技术薄弱,产品主要是中低档产品. 在质量和质量上,与发达国家相比,大量高端的制造技术之间仍存在较大差距,需要依靠.
在行业中就是这种情况. 一家公司的情况取决于数据. 以2014年上市为分界线,可以清楚地看到,上市后,收入和净利润的变化都在下降.


2. 股利和固定增长
应流股份已经很久没有上市了中广核收购应流股份,但是除了首次公开募股(IPO)之外,已经发行了两次固定增长计划. 根据其最初的增长计划,胃口不小: 第一次打算筹集15.15亿美元,第二次打算筹集16.65亿美元.
累计股利是多少? 6497.6万,比第二次筹款的尾数少.
两个固定增长计划的最终结果是什么?第一次实际募集资金仅8.65亿元. 在第二秒,它被自动终止.
至于为什么首批募集资金急剧下降,原因很简单:
最初的固定增长目标违反了合同,而原始计划的固定增长目标中国通用核电金融公司和国家开发银行资本公司未按照规定将全部认购款支付给指定帐户“付款通知”的规定和要求,以及该合同不予补发,并且该增发筹集的资金已从原先的15.15亿元减少到8.65亿元.
关于合同为何破裂,应流股份没有给出明确的答案,也没有提及赔偿,这是相当慷慨的. 但是,市场也有一种解释,据估计,这与固定增长禁售期的延长是分不开的: 取消对固定增长股票的禁令的日期是2019年6月27日.
随着监管政策的变化,参与者长期以来一直在质疑是否可以按照以前的常规玩固定增长的游戏. 这取决于各个机构的响应速度. 目前,应流股份的股价相对于固定价格上涨折让了43.95%,在解除禁售期之前还有一年多的时间. 考虑折现率,股票价格恢复到固定价格增长将几乎翻一番,而且难度可想而知. 因此,目前看承包商是有先见之明的.
参加固定增长的主要股东和董事,监事和高级管理人员真的必须努力工作,毕竟他们是在投资.
但是,冯允军(ID: mvlegend)真的很担心. 固定增加额的主要标志是项目融资: 航空发动机和燃气轮机零件智能线项目. 结果,在资金到位后不久,便宣布了一项公告,以调整募集资金投资项目的优先次序. 最终结果是,在扣除发行成本后,有8.65亿元用于偿还银行贷款.
对于项目,请使用自有资金. 但是冯云军很好奇中广核收购应流股份,这笔贷款必须用固定的增长资金偿还. 股票的剩余资金应该流向哪里来建设项目?
此外,应流股份的资产负债率一直保持在55%以上. 截至2017年第三季度,公司拥有短期贷款26.61亿元,长期贷款4.89亿元. 近年来,平均每年的财务费用约为1亿元. 可以看出,英流的股票确实缺钱.
如果我缺钱,我必须继续借款,该怎么办,但是从银行借款的财务费用将不堪重负,我必须依靠股市. 因此,英流股份很快提出了一个固定的增长计划: 在收购资产的同时,在支持融资的过程中.
但最终,由于目标公司担保解决方案的不确定性和其他问题,英留股份最终在短时间内自动终止了计划,导致主要资产重组可能无法完成在指定时间内反馈意见.
句子的后半部分应该是冯云军的重点. 毕竟,更严格的监管环境的趋势已经变得更加清晰.
由于未能从A股市场筹集资金,并且业绩没有实质性的转移,英流的股票在未来仍会捉襟见肘.

3. 减少馆藏
关于减持,我们必须集中精力防止清算减少,特别是控股股东和大股东. 对于英流股份而言,其控股股东的解除期限直至2017年初并未发生任何重大变化. 但是,原始第二和第三大股东的“清算减持”不容忽视(两家公司在减持率降至5%以下后并未宣布),尤其是考虑到减持的市值,即总减持这两家公司的市值都超过18亿美元.

因此,要减少在该业务中的持股量,投资者应与旁观者一样,并且在交易对方时应谨慎.

第二,不可用的东西总是焦躁不安

根据以上分析结果,目前明智的选择是采取远离当前股票的态度. 但是,投资者总是会在每天看到的报告中找到一些引人入胜的词汇,使他们焦躁不安,因为他们担心他们会错过实现1亿元小目标的机会.
在英流股票的定期报告中,我们还可以看到一些令人兴奋的描述.
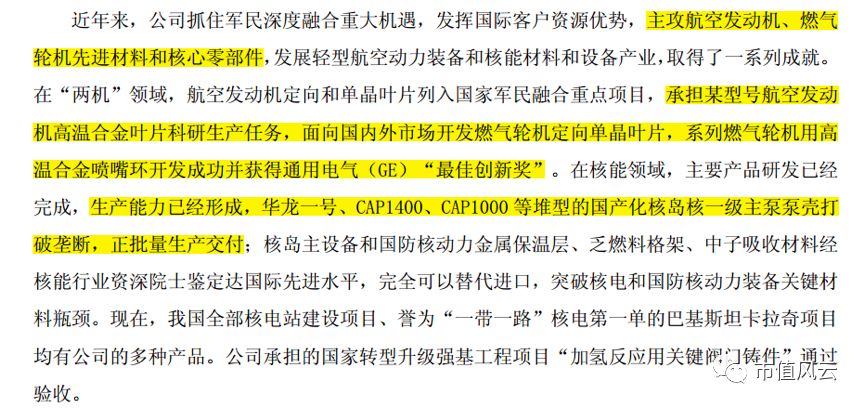
如何保持清醒?冯运军说,对于高科技和高端制造业,如果您不了解它们,那并不重要. 首先让我们看一下研发费用. 英留希望研究用于航空发动机的高温合金叶片. 尽管起初我不太理解,但冯云军认为,在家电行业,这比研发更困难. 否则,高端技术已经突破,市场将不会继续允许海外寡头垄断.
因此,为了比较一下,然后再看一下每年投资的绝对价值,冯云军认为最好仔细观察.

此外,2016年年度报告中明确提到了涉及超级合金的IPO项目的进度:

从2014年初到2016年底,时间不短,该项目仍在开发和试生产中,产品无法批量供应. 冯云军了解到,至少对于刘的股票,该技术仍然供不应求.
对于受国家政策影响较大的核电部分,我们可以等着看订单,也可以等到业绩实现. 如果迫不及待,请采取紧密跟踪策略,并以季度报告数据为单位来查看关键指标是否正在逐步改善.

结论

最后,对于冯先生,对于英留股份,冯云军认为有必要再次强调资金短缺的问题,对于想走高端制造路线的公司来说,这实际上是一个大问题. 为了突破核心技术,不可避免的是要进行大量且连续的资本投资. 成功之前,这完全取决于财务支持. 如果资金有问题,不仅初期的投资会流失,而且后续的期望也会消失.

END
以上内容是风云APP的原始市值
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-288889-1.html
-

-
水树奈奈
哈哈哈
-
 qq炫舞记忆助手免费高分最新版?qq炫舞心动值一天上限?qq炫舞怎么开挂啊?qq炫舞记忆助手免费高分
 独家率先支持Win8 驱动精灵2011 SP2发布!
 酒店管理系统 金有哪些赌牌技术-”高校与行业企业的信息不对称
千玺加油