交通巨兽拼多多悄然转变,它会成为新的巨人还是下一个聚美有待?
电脑杂谈 发布时间:2020-07-08 09:16:50 来源:网络整理
图片来源@visual China
上周四,拼多多的股价从23.04美元上涨30%至29.96美元. 结果,市值创造了新的高点,不仅超过了旧的互联网公司网易,而且也逼近了京东. 当天,拼多多的市值达到332亿美元,与京东的401亿美元仅相差约70亿美元. 有人惊呼拼多多将超越京东成为第二家国内电子商务,刘强东应该为此感到焦虑.
长期以来,国内电子商务市场已形成阿里龙头和阿里京东的格局. 很难突破其他电子商务平台的份额,甚至越来越. 拼多多的迅速崛起能否打破市场价值所反映的格局?
市场价值不足,多多的交通武器更具威胁性
拼多多周四晚上飙升30%的原因主要受到高盛的影响. 高盛当天发布了一份关于拼多多股价的分析报告. 它认为拼多多具有增长潜力,建议投资者购买它,并给出了30.9美元的未来目标股价,比当时的23.04美元的价格高出近40%. 受此消息的鼓舞,拼多多的股价当天前上涨了20%以上,累计涨幅达到30%.
由于创始人兼首席执行官刘强东涉嫌性侵犯,京东的股价已从31.3美元左右下跌,甚至跌至26美元以下. 这种权衡导致两者的市值相差仅70亿美元.
尽管市值数据非常接近,但拼多多和京东的市值含义却大不相同. 作为一家刚刚上市的年轻创业公司,拼多多在理论上仍然有广阔的发展空间. 其高达332亿美元的市值代表了投资者对其未来的预测,并且存在很大的不确定性. 爆炸发生30%的第二天,拼多多股价暴跌12%,股价跌至26.34美元,隔夜市值缩水40亿美元. 成立20年的京东的发展已经非常成熟. 它的市值反映了京东的当前资产状况,盈利能力和经营状况. 这是更加现实的. 事实证明,拼多多的市值缩小了与京东的差距,但两者的可比性仍然较低.
相比之下,拼多多用户数量的快速增长远远大于所谓的对京东施加压力的市场价值. iResearch的统计数据显示,拼多多每月的独立设备数量已达到2.57亿台,超过了京东的2.15亿台,仅次于淘宝的6.2亿台,居行业第二.


电子商务一直是流量之王. 只要流量准确,您就不必担心在市场上没有竞争力. 如今,经过很多打架聚美优品怎么入驻,它已经发展成为交通运输中的野兽. 不仅京东,而且阿里也感到从拼多多转移过来,而且可能承受更大的压力.
淘宝网今年8月每月的独立设备数量为6.2亿台,同比增长3.3%. 京东从去年8月的193.25亿台增加到现在的2.155亿台,同比增长11.53%. 在这一年中,拼多多的每月独立设备数量从6.072亿增加到2.57亿,增长了2.8倍. 如果没有更多干扰,淘宝和京东的用户增长将会更大.
阿里,京东和拼多多每月独立设备的数量之比为14: 5: 6,这三个国家扼杀电子商务流量的局面已基本形成. 但是,由于负面口碑的影响,拼多多每月独立设备的数量自今年春节以来首次在8月份下降. 该信号需要保持警惕.
在淘宝网推出品牌馆之后,平多多的直接对手是阿里
业界普遍认为,拼多多的兴起主要归功于微信流量的红利,并找到了开发和利用微信流量的方法. 这不是错误的,但这是另一个重要原因-阿里的策略无意中给拼多多提供了市场空间.
阿里有两个电子商务平台,天猫和淘宝,具有不同的平台规则. 天猫是从淘宝网诞生的收费平台. 卖方必须按交易比例向平台支付佣金. 销售越多,平台收入就越高. 淘宝是一个免费平台,无论它产生多少交易,都不会产生佣金收入. 它只能通过销售流量获得广告收入,其货币化能力远远不及天猫.
因此,利润较低的淘宝网与天猫合并(天猫,聚做和淘宝是统一的),原来的天猫团队占据了主导地位,总体策略归纳为一句话: 淘宝网的市场化,天猫的大牌. 即: 天猫的流量倾向于大品牌,而淘宝的大部分流量都指向天猫. 不管是第一层入口还是搜索和广告窗口,淘宝卖家都能获得很少的支持. 您可以尝试在手机上的淘宝上搜索任何关键字. 与天猫绑定的原始淘宝类别被取消. 搜索结果几乎是所有天猫产品. 用户通过淘宝网找到低价产品变得越来越困难.
为了最大化自己的利益,阿里的做法是可以理解的. 我们知道,由于收入,消费理念和其他原因,用户消费是分层的. 来自低价,低质量的阿里希望从中高端消费中获得更多利益,并一直在推动淘宝和天猫提升他们的消费. 淘宝实际上放弃了低端市场的很大一部分,但是用户对低价商品的需求并未消失. 因此,拼多多打出低价分组的口号时,很容易受到这些用户的欢迎. 毕竟,他们可以准确地解决他们的需求和痛点.
微信社会红利遇到低成本电子商务的空白市场时,会迅速产生化学反应,拼多多由此迅速崛起.
尽管存在第三方平台,但在用户看来,京东仍然是牢不可破的自营电子商务品牌. 拼多多基本上放弃了自营业务,选择了资产更轻聚美优品怎么入驻,毛利率更高,增长更容易,更快的平台模型. 京东(JD.com)一直在下沉渠道,但自营经营模式的资产沉重属性注定会以较慢的速度发展. 其主要市场仍然由一线和二线城市主导,而三线和四线城市为辅.
根据我在今年春节返乡互联网观察中的了解,京东在普通地级市和县级市场的影响力仍然很弱,距离淘宝网还很远. 拼多多复制了未来京东沉没通道的未来,但是两者在商业模式和市场领域上有很大的差异,并且短期内不会彼此对抗.
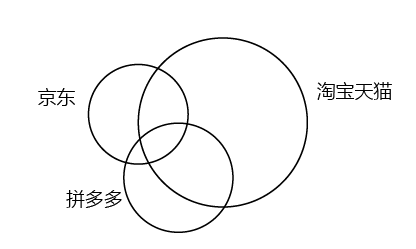
淘宝,京东和拼多多上的用户重合
拼多多真正的直接对手是淘宝和天猫. 它不仅利用阿里的战略漏洞进入低端电子商务市场,还利用流量作为诱饵来窃取大量淘宝卖家. 在用户方面,淘宝最初在三,四线城市和县乡以下城市具有优势,但拼多多通过微信流量吸引了新的移动用户,直接影响了其基本市场. 据统计,卸载淘宝的用户中有50.3%去了拼多多,卸载淘宝的用户中有78.3%去了淘宝. 这说明拼多多用户和淘宝用户的消费特征非常相似,并且具有高度的一致性.
品多多和淘宝在用户和商家之间有着明显的直接竞争关系.
最近,网易选择进入拼多多旗舰店,这与拼多多将原品牌折扣渠道升级为品牌馆一样.
拼多多的竞争策略与淘宝完全相同,淘宝利用原始平台作为流量池来创建新的平台品牌. 当时,阿里在淘宝网的基础上建了一座新的天猫(原名淘宝商城),并用淘宝网切下,淘宝网深深陷入了假货坑中. 今天,拼多多将原来的品牌折扣改名为品牌馆,还希望借此机会切入人们的心意拼多多,并通过引入优质品牌来重建平台形象.

因此,拼多多不仅将与淘宝争夺小卖家,还将与天猫争夺品牌和优质商户资源. 两党之间的竞争势必会进一步升级.
品牌馆的难点在于吸引投资,而品牌进入是一把双刃剑
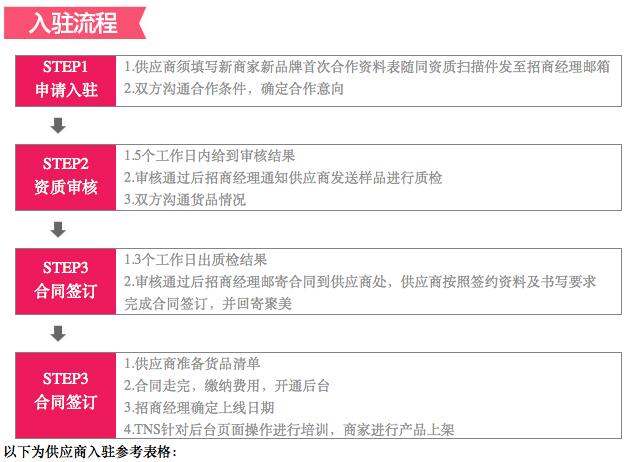
尽管流量和用户的优势,但品牌馆在吸引品牌形象方面面临许多困难. 如果自身条件允许,进入平台的品牌通常会考虑以下两个因素:
首先,平台的语气是否与自己的品牌一致,至少一定不能产生负面影响. 如果确定该平台可能对其自身带来不利影响,那么该品牌将非常谨慎,宁愿放弃机会也不愿冒险. 例如: 在阿里伪造薄弱的早年,奢侈品在天猫是非常忌讳的,进出商场后甚至发生令人尴尬的事情;在商业化方面,快寿的商业化程度远不如豆阴. 在这方面,许多品牌也基于关注点.
Duo Duoduo在公众心目中的固有形象不好,这使该品牌头疼不已. 尽管网易延轩早在去年就与拼多多合作,但从未公开披露过. 网易为了获得新用户而定居拼多多,但担心品牌文化会分裂,原有用户会流失. 在我的朋友圈中,我看到有人转发有关网易燕轩进入拼多多的消息,并声称要卸载网易燕轩APP. 因此,目前在品牌展馆的499个品牌中,只有少数知名的快速消费品牌,例如奥妙,三只松鼠,庆丰和娃哈哈.
第二个是投入产出比,新平台的存在是否可以给自己带来积极的好处. 例如,商店是否可以实现盈利,是否会与其他渠道发生冲突,导致总收入下降,以及是否有助于扩大品牌的影响力. 许多品牌认为,在互联网上拥有两家官方旗舰店,天猫和京东就足够了,进入其他平台的边际收益很小甚至为负.
在最初的几年中,当百度启动百度商城电子商务计划时,许多知名品牌都不愿以观望的态度安顿下来,该计划最终被破坏了. 国美,苏宁,亚马逊和其他二线电子商务平台在吸引投资方面也遇到了类似的现实问题. 客流量足够大,但是很难说这些菜肴不适合品牌,尤其是那些具有高附加值和高客户价格的品牌.
同时,品牌进入是一把双刃剑,这将使低价的魔术武器失效.
对于大多数品牌来说,拼多多只是电子商务平台之一,并且品牌在平台上的存在优先考虑整体利益,并且不太可能对拼多多实施特殊的价格政策. 通过比较发现,拼多多品牌馆中的三个主要坚果品牌,三个松鼠,好店和百草风味在整个网络中保持相同的价格,与官方网站,天猫和京东相同. .com. 网易严格挑选某些产品的团体价格比官方网站和京东商店略高. 例如,一个纯PC手推车的团购价格为287元,京东的价格为281元,官网的优惠价格为271元. 拼多多是最昂贵的.

随着品牌的进入,小品牌和劣质产品所创造的所谓低价优势将被大品牌的统一价格体系所打破,并且标语将不再昂贵和便宜. . 有说服力. 这是拼多多面临的困境: 不引入品牌就不可能重建平台的声誉和形象,过渡必将放弃以前依靠扩张的低成本战略,机会成本很高
将一组放入鸡肋已成为鸡肋,更多或被遗弃将成为主流模式
目前,在APP中进行团队建设的起点是2个人,其实际门槛可与传统的电子商务单件零售模式相提并论. 但是,当低价优势消失后,购买集团不再是诱因,而是增加运营成本的负担. 当前的单次购买价格通常高于其他主流平台. 与其与人打架,不如在其他平台上下订单那样有效. 对于某些长尾产品,可能要花很长时间才能到达一组,这似乎更加无味.
为了更好地与其他平台竞争,拼多多有可能在未来放弃集团销售的形式,而转向主流的电子商务单件零售;并使用分组作为推广方式.
促使拼多多放弃团队合作的另一个因素是法律监督.
Pin Duoduo为了显示团体价格的优惠价格,标价往往会形成很强的价格差异. 不仅小品牌和无品牌产品,甚至知名品牌也是如此. 例如,网易严格选择了上面提到的拉杆箱,团体价为287元,而虚线价为639元,官网原价仅为319元. 另一个例子是三只松鼠的坚果大礼包. 实际的促销价格是73元,而交叉的价格却达到了惊人的299元. 这些所谓的原始价格是人为的且严重的. 根据《广告法》的规定,它们是典型的价格欺诈.
如果消费者报告,不仅商家需要向消费者支付三倍的费用,而且商家和平台将受到相应的. 最简单,最有效的方法是取消交叉价格以避免法律风险. 但是取消底价基本上从根本上使团体价格失去意义,并加快了拼多多向主流电子商务的转型速度.
电子商务法已经通过,并将于明年生效,对平台的监督必将更加严格. 经过多年的发展,主流电子商务平台已变得越来越复杂和合规. 电子商务法对他们影响不大,年轻的拼多多似乎准备不足,注定会面临更多的监管风险并增加不确定性.
平多多模仿淘宝的策略是正确的,但其天猫转型显然将不顺利. 最新的平装纸尿裤丑闻再次敲响了. 拼多多可以将其作为案例进行解释,并且消费者担心平台上隐藏了多少类似的危险产品. 拼多多的用户规模确实不小,但是这个流量庞然大物却很大,而且还不能持续. 如果转型成功,拼多多就是新的电子商务巨头. 如果您不握住它,或者下一个Jumeiyoupin.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-272753-1.html

 我还能在2018年春节期间应对违规行为吗
 下载适用于吉他乐谱百科全书的Android应用
 下载HyunDong City City Construction Games的官方移动版本
 如何处理流量扣除和
如果我们的东海10部署了